①3家前三季归母净利同比增速下滑,分别为信达证券、江海证券、锦龙股份;
②第三季度业绩骤降颇具代表性,6家中5家归母净利下滑,仅东方财富微增8.86%;
③东方财富前三季净利过百亿,公司前三季归母净利为119.07亿元,同比增30.89%。
财联社10月24日讯(记者高艳云)券商三季报披露渐入佳境,但首批亮相的6家券商及上市主体业绩却难言乐观。
截至10月23日,自上周五以来,已有6家券商或上市主体发布2026年前三季业绩,整体表现平淡,其中3家前三季归母净利同比增速下滑,分别为信达证券(-4.83%)、江海证券(-77.66%)、锦龙股份(-128.13%),锦龙股份同比盈转亏。
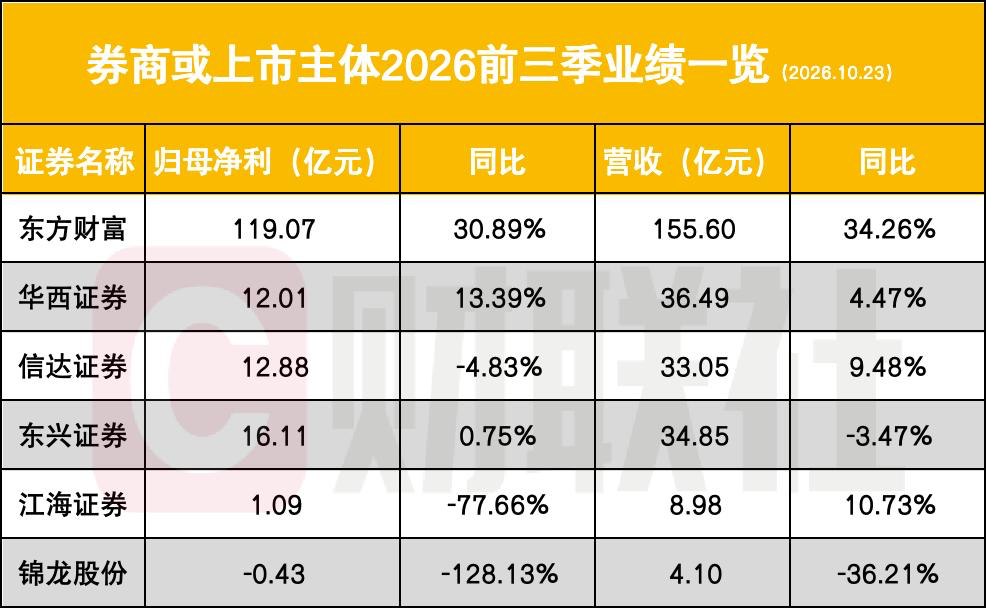
3家同比增速为正的券商或上市主体中,东方财富表现稍显突出,公司是第一家披露前三季净利过百亿的券商股,公司前三季归母净利为119.07亿元,同比增30.89%;另外2家增速为正的是华西证券(13.39%)、东兴证券(0.75%)。
但聚焦第三季度,业绩骤降颇具代表性。同比来看,其中5家归母净利下滑,仅东方财富微增8.86%,其他同比情况为华西证券(-58.04%)、信达证券(-42.03%)、东兴证券(-24.85%)、哈投股份(-245.90%)、锦龙股份(-308.81%),江海证券、锦龙股份同比盈转亏。
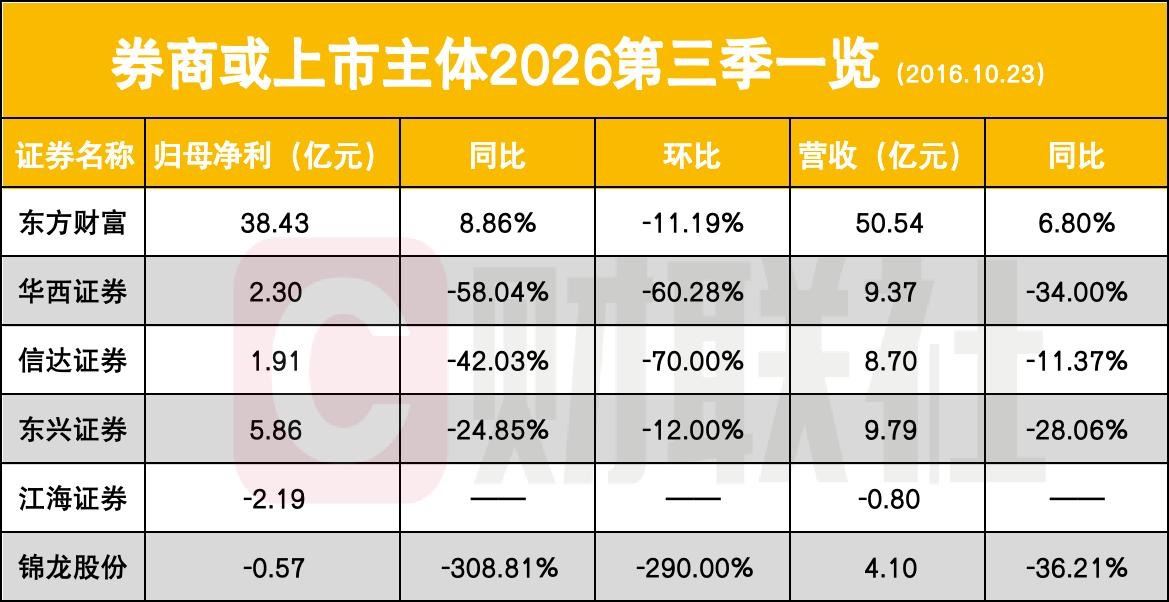
第三季环比表现更为惨淡,6家无一幸免全部下滑。其中东方财富、东兴证券降幅相对较小,分别为11.19%和12%;华西证券、信达证券分别下滑60.28%、70%;江海证券、锦龙股份则由盈转亏,其中按照累计数据轧差计算,江海证券第三季度单季营收为-0.8亿元。
穿透数据表象,自营业务的剧烈波动成为拖累单季盈利的核心变量,而经纪与信用业务则扮演了“稳定器”角色。在直投跟投浮盈等财务扰动下,单季利润增速的参考意义正被弱化,行业结构性分化与中长期成长逻辑愈发清晰。
“投入越大、拖累越深”负向联动
已披露三季报显示,自营业务骤变是业绩下滑主因,其收入与总营收甚至呈现“投入越大、拖累越深”的负向联动。
例如,东兴证券第一大收入来源是自营收入,公司前三季自营入15.66亿元,同比下滑8.23%,营收占比为44.94%。
华西证券各主要业务中,自营是唯一收入下滑业务,前三季度公司自营收入为6.44亿元,同比大幅下滑32.83%。
对于业绩变动,江海证券母公司哈投股份称,主要原因为证券业务处置交易性金融资产取得的投资收益同比减少,以及受市场波动影响,金融资产公允价值变动收益同比减少。
穿透来看,这种“规模不经济”现象,本质上暴露了部分券商在重资本转型中,方向性自营敞口过大且缺乏有效对冲工具,导致业绩在市场震荡中被剧烈反噬。
但这并非自营业务的“全貌”,策略差异决定了业绩的分化。若具备相应的非方向性(如做市、衍生品对冲)及较好的方向性自营能力,亦能提升业绩整体稳定性。
以信达证券为例,公司自营业务前三季度实现收入15.46亿元,同比增12.12%,营收占比高达46.76%
息差改善释放红利
在自营业务“靠天吃饭”的属性下,经纪与信用两大传统业务正重新成为券商收入的“压舱石”。
尤其是信用业务产生的利息净收入表现亮眼。华西证券前三季利息净收入9.54亿元,同比增26.62%;信达证券前三季度实现利息净收入4.16亿元,同比飙升37.42%;东兴证券前三季度实现利息净收入6.54亿元,同比增21.30%。
在市场看来,穿透逻辑在于,一方面得益于市场活跃度回暖带动的两融规模扩张,另一方面则受益于央行降息周期下券商负债端成本的有效压降,息差改善释放了实质性红利。
此外,部分券商股业绩下滑也源于自身经营及战略差异。锦龙股份表示,营业总收入下滑以及归母净利盈转亏主要原因是投资收益减少,去年同期公司完成了转让所持有的东莞证券3亿股股份确认了大额的股权处置投资收益。
卖方:单季利润增速参考意义弱化
针对单季业绩的普遍承压,卖方研究给出了更为理性的审视视角。
开源证券非银首席高超发表研报称,预计前三季度上市券商扣非净利润同比增35%,年化ROE约10%;单季利润受直投跟投扰动,第三季单季扣非净利润环比下滑32%,剔除长鑫直投跟投收益贡献后预计环比下滑44%。
在高超看来,考虑直投跟投浮盈及其会计确认折扣率对单季度利润影响较大,单季度净利润预测存在一定不确定性,单季利润增速的参考意义有所弱化,更应关注实际利润是否处于合理区间,以及非投资性业务的经营趋势。重点关注营业收入整体表现,以及投行、资管、利息净收入等业务收入的环比变化。
拉长周期来看,高超认为,存款迁移下的财富管理机遇、跨境投融资需求下的海外业务扩张、科技浪潮下的投行投资受益,仍是券商行业三大中长期成长叙事。尽管三季度市场波动加大,行业盈利环比承压,头部券商大财富管理、国际业务及投行业务的竞争优势仍在持续积累,收入稳定性有望提升,支撑中长期ROE中枢上行。
就板块投资价值而言,高超表示,当前头部券商ROE中枢及盈利持续性提升,与低估值水位明显错配,估值修复赔率显著。后续关注稳市机制在政策面和资金面的催化,继续看好头部券商超额收益机会。