【研选·大事件——读懂大市】
1、《促进网信企业高质量发展行动计划(2026-2030年)》:引导新建算力设施与可再生能源发电等协同布局,持续开展国家绿色算力设施建设。
2、长江存储首次公开发行股票并在科创板上市审核状态变为已受理。
3、财政部:财政金融协同促内需政策已经优化完善,8月1日起实施。
4、阿里拟配售800亿港元新股,全部投入AI建设。
5、加拿大宣布9月8日起对美国商品征收报复性关税。
【研选·行业】
消费电子|折叠屏与高端化是当前消费电子最明确的增量方向,分析师看好核心环节价值量显著提升
当前消费电子行业呈现“总量承压、结构爆发”的特征。一方面,存储芯片涨价引发的成本压力沿供应链向下游传导,叠加MLCC、PCB等关键零部件价格持续上行,对价格敏感的中低端品牌形成显著挤压;另一方面,折叠屏手机在苹果正式入局的驱动下进入加速渗透期。
Counterpoint预计2026年全球折叠屏出货量同比增长21%,折叠屏、AI硬件等结构性创新为行业打开了差异化增长空间。
财信证券何晨表示,折叠屏与高端化是当前消费电子最明确的增量方向,折叠屏结构件、UTG玻璃及柔性OLED面板等核心环节价值量显著提升,看好蓝思科技、领益智造、京东方A等。
风险提示:行业竞争加剧风险;存储价格波动风险;新品落地不及预期风险;技术发展不及预期风险;经贸摩擦等外部环境风险。
【研选·公司】
亿联网络|公司依托桌面终端、会议产品及云办公终端三大主业,通过高端新品放量、渠道深耕和全球化布局应对关税和供应链波动
①公司概况:亿联网络上半年公司实现营业收入33.49亿元,同比增长26.40%,归母净利润15.24亿元,同比增长22.92%,公司依托桌面终端、会议产品及云办公终端三大主业,通过高端新品放量、渠道深耕和全球化布局应对关税和供应链波动,业绩表现亮眼;
②看好理由:华泰证券王兴看好公司会议产品及云办公终端等新产品线持续增长,有望复制公司在SIP话机领域的成功经验,打开第二成长曲线;
分业务看,2026年上半年桌面通信终端收入15.59亿元,同比增长19.57%,主要受新上市的T7/T8系列、Wi-Fi AX系列及4GPhone逐步放量带动,公司同期推出面向北美市场的T74LTE全网通话机,持续丰富产品矩阵;
会议产品收入13.60亿元,同比增长26.43%,公司依托音视频技术积累与专业会议市场品牌优势推进市场拓展,并推出Dante高端阵列麦克风CM50 Pro及高端阵列音柱CLS120,以高精度拾音、声源定位和智能波束控制强化复杂会议场景体验;
云办公终端收入4.22亿元,同比增长61.21%,高端DECTWorkstation系列及旗舰级蓝牙罩耳耳机BH78凭借差异化创新和高端定位切入市场,叠加海外渠道先发与品牌溢价,成为增长最快的业务线;
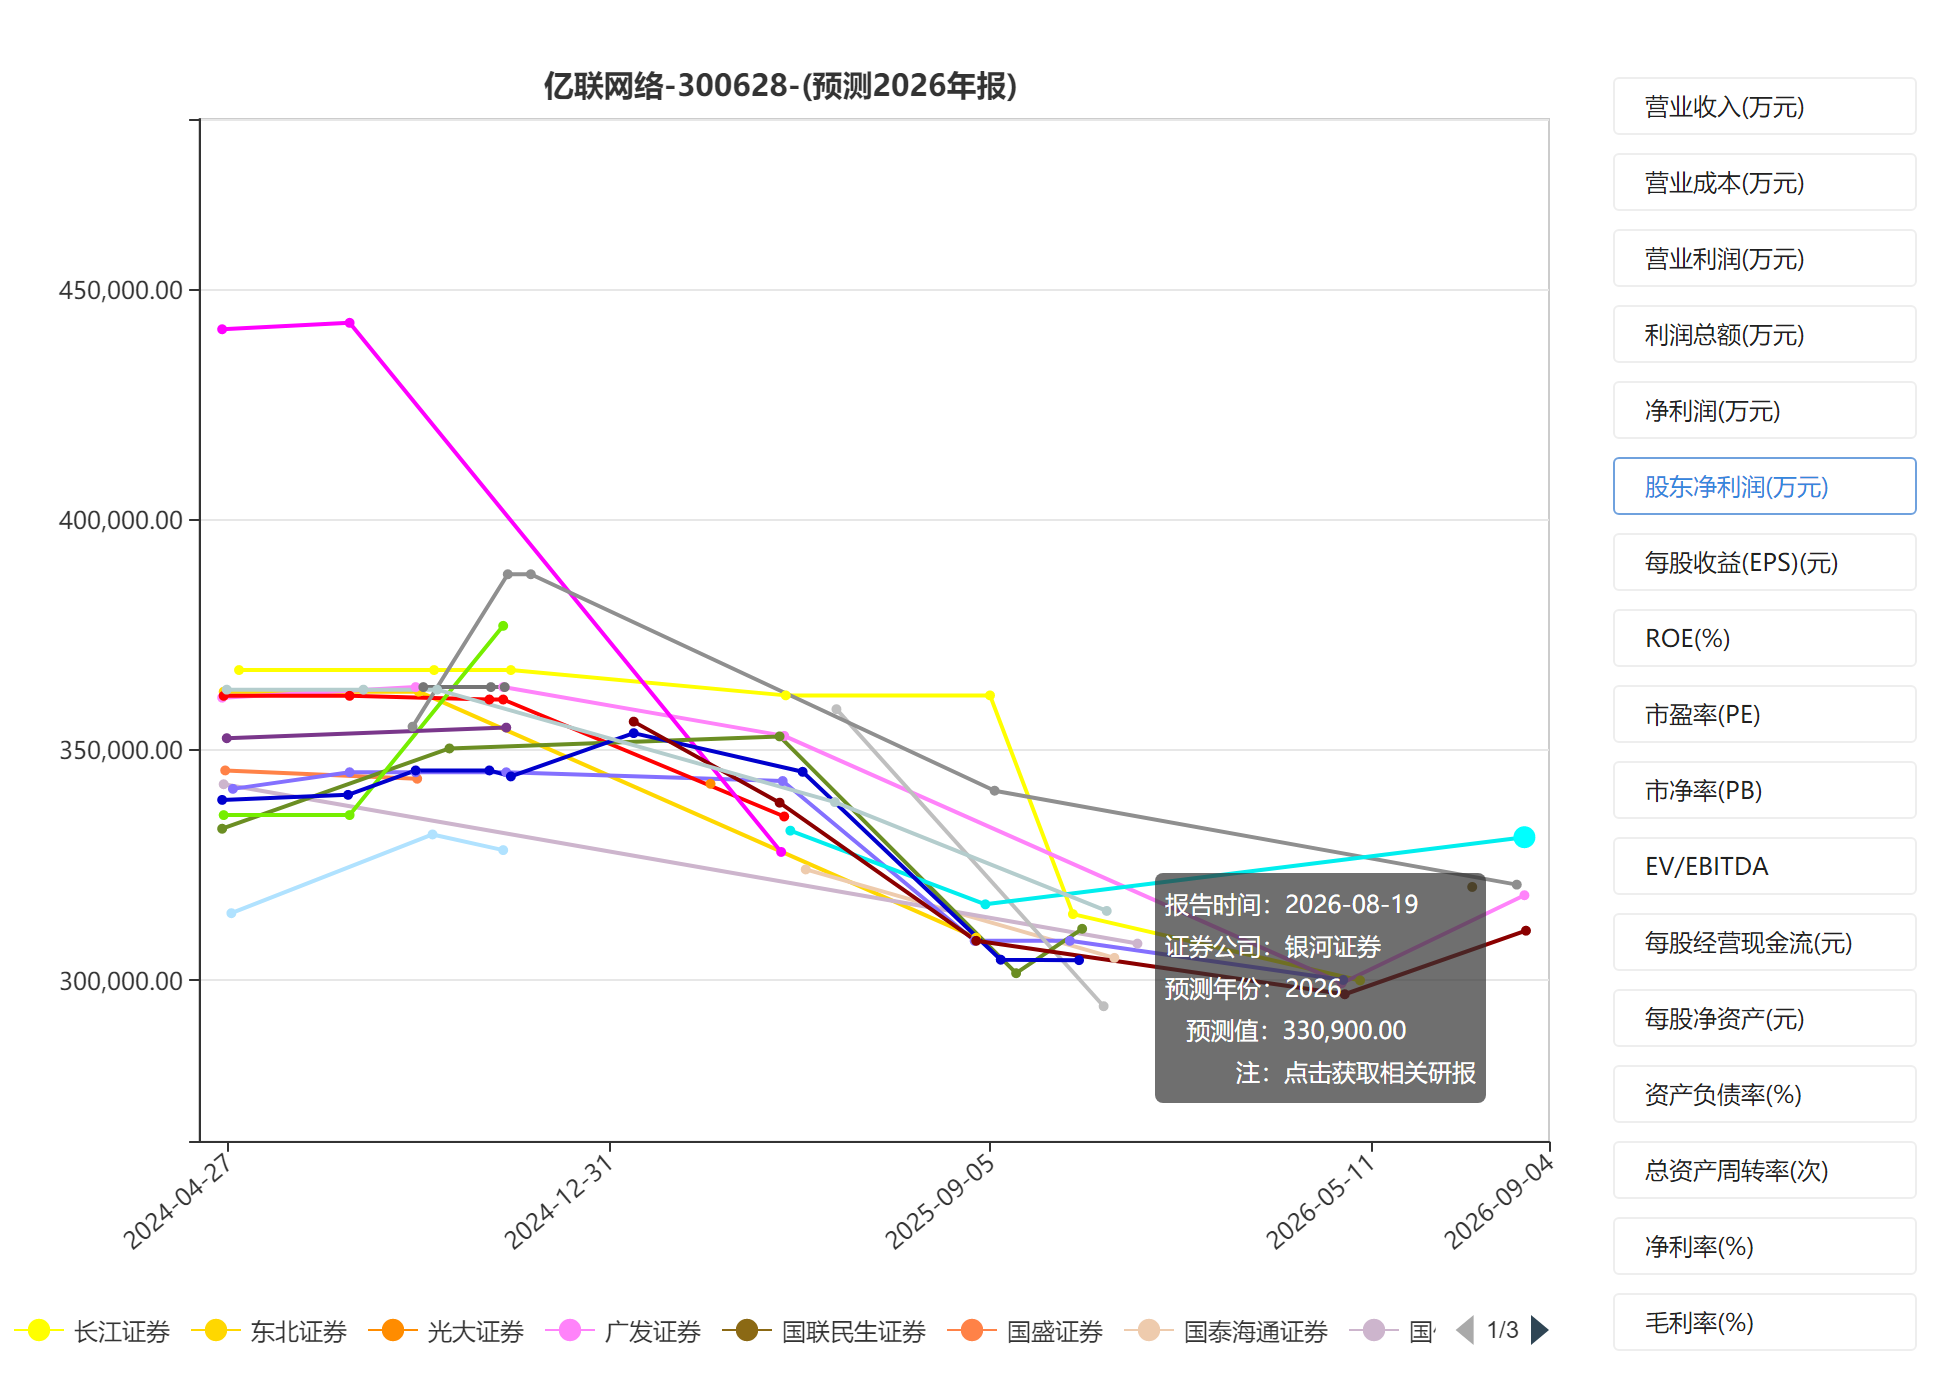
③投资建议:王兴上调公司2026-28年归母净利润预测至30.51/35.48/40.75亿元,给予2026年24倍PE,对应目标价57.79元;
④风险提示:海外需求景气度下滑风险;云办公/会议产品推广不及预期;贸易政策变化风险;汇率波动风险。
 立即购买




声明:
1、财联社VIP各专栏产品均系内容资讯服务,并非投资建议。栏目内容仅供参考,据此作出任何投资决策自行承担风险责任,与本公司及栏目作者无关;
2、财联社VIP专栏产品所发内容版权归财联社所有,未经书面授权任何商业机构、网站、公司及个人禁止转载或再利用文中信息,违者必究;
3、财联社VIP专栏产品为虚拟内容服务,一经订阅概不退款,请您理解。