①本文节选自财联社、兴业研究联合推出的《2026中国资产管理行业观察报告》,该报告将于9月18日“财联社2026全球资产管理年会”上正式发布。
②欢迎扫码文中海报二维码,报名参会。
财联社9月10日讯 今年以来,全球资本市场在剧烈震荡中重塑定价逻辑。地缘政治冲突与美联储政策转向令资金流向扑朔迷离;国内A股高位分化,债市低利率博弈,黄金、原油等大类资产波动加剧。这对资管机构的资产配置与风险管理能力提出了前所未有的考验。
财联社是由上海报业集团主管主办,国内领先的资本市场媒体和金融信息服务机构,长期关注资产管理业发展。在成功举办前三届资管年会的基础上,今年扩容升级,9月于上海举办“2026上海全球资产管理年会”,聚焦“全球秩序大演变与AI赋能中的资管应对路径”,共探新形势下中国资管行业的高质量发展之路。
此外,财联社特联合兴业研究,组成课题组,推出《2026中国资产管理行业观察报告》,即日起将陆续节选部分内容刊载。
本文为第三篇,课题组系统梳理了2025年以来国内券商资管市场整体规模走势、业务结构变迁、产品收益表现、细分赛道发展特征及行业转型痛点与未来发展路径。整体来看,2025年至2026年上半年,国内券商资管行业告别调整周期,管理规模稳步企稳回升,业务转型持续深化,主动管理能力持续夯实,私募资管、公募业务、企业资产证券化三大核心业务协同发展,但同时也面临费率下行、业务同质化、公募转型节奏偏慢、主动管理投研体系待完善等行业挑战。
2026年上半年,权益类产品的年化收益率中位数为12.18%
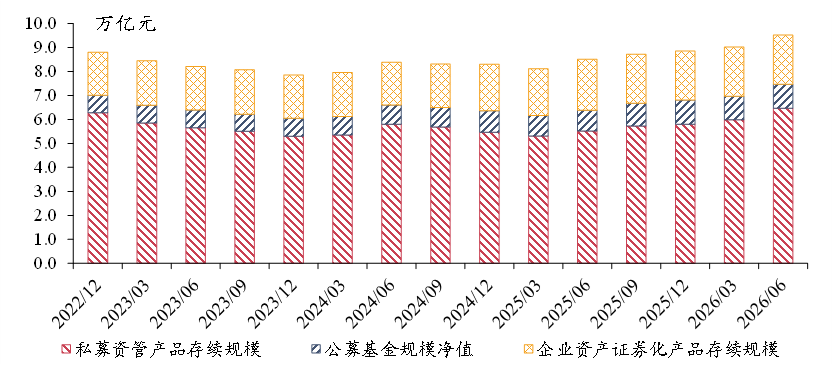
2025年至2026年上半年,券商资管的管理资产规模稳步回升。结合中基协发布的分类标准,本文对于券商资管产品发行主体的考察口径为证券公司及其资管子公司,券商资管规模范围包括证券公司及其资管子公司管理的私募资管产品(集合资产管理计划、单一资产管理计划)、公募基金产品、企业资产证券化产品 等。截至2026年6月末,券商资管的管理资产规模为9.52万亿元,较2025年6月末增加约1.01万亿元。
在业务结构上,券商资管中的私募资管产品规模稳步回升,公募基金业务规模持续小幅扩张。截至2026年6月末,券商资管产品中,私募资管产品、公募基金产品存续规模分别为6.47万亿元、1.00万亿元,分别较2025年末增加0.67万亿元、减少0.01万亿元,较2024年末增加1.00万亿元、增加0.14万亿元。
图表:券商资管业务规模变化趋势
资料来源:Wind,中基协,课题组
从收益率水平上来看,考虑到券商资管产品种类较多,因此我们选择发行规模相对较大的集合资管产品收益为代表进行考察。根据Wind所统计的数据,2025年全年,在券商集合资管产品中,完整披露全年收益的固收类、权益类和混合类产品的收益率中位数分别为3.33%、25.52%、11.16%,较2024年产品收益率中位数下降0.89个百分点、提升18.4个百分点、提升7.15个百分点。受2025年资本市场行情回暖影响,权益类、混合类产品收益率表现提升较快。2026年上半年,固收类、权益类和混合类产品的年化收益率中位数分别为4.18%、12.18%、4.87%。
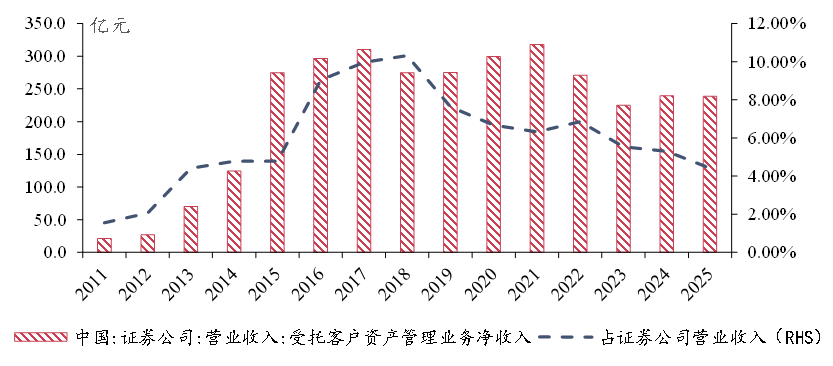
公募行业降费传导至券商资管,叠加业务同质化下行业竞争激烈等因素影响,2025年券商资管业务净收入较2024年小幅回落。根据中证协统计,150家证券公司2025年全年资产管理业务净收入238.87亿元,较2024年全年下降0.25%,资管业务收入占券商总营收的比重较2024年回落0.89个百分点,降至4.41%。
图表:证券公司资产管理业务净收入趋势
资料来源:Wind,课题组
2025年券商申请资管子公司、券商资管子公司获取公募业务资格批复的进展均相对缓慢。一是在券商申设资管子公司方面,2025年,未有券商申设资管子公司的申请获得批复,也无券商收到设立资管子公司申请的反馈意见。2025年,全行业存续30家券商资管子公司。二是2025年未有券商资管子公司获得公募业务资格。截至2025年末,在券商资管行业中,共有3家证券公司及11家券商资管子公司获得公募业务管理资格,数量与2024年末持平。监管放缓牌照批复,或主要出于行业整体转型节奏考量,即当前券商资管公募业务规模扩张整体偏慢。
“固收+”策略的主动管理产品规模稳步提升
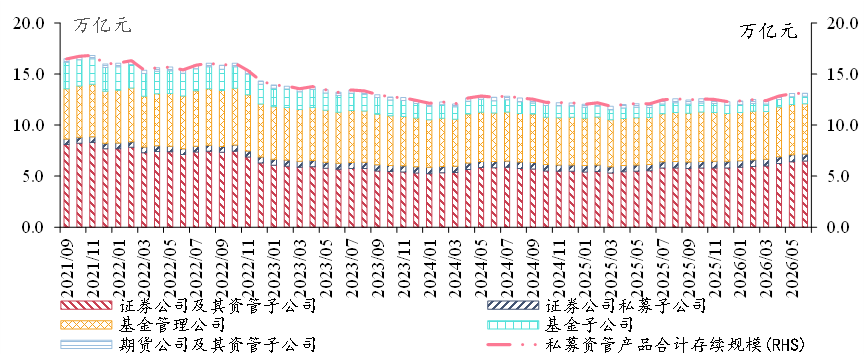
2025年及2026年上半年,券商私募资管行业整体规模企稳回升。2025年末,私募资管行业整体存续规模12.30万亿元,较2024年末增加0.12万亿元,规模出现企稳回升。结构上,2025年末,券商资管、证券公司私募子公司、基金公司、基金子公司、期货公司及其资管子公司所发行的私募资管产品存续规模分别为5.80万亿元、0.64万亿元、4.69万亿元、0.80万亿元、0.37万亿元,在私募资管产品存续总规模中的占比分别为47.12%、5.23%、38.16%、6.47%、2.97%,分别较2024年末增加0.33万亿元、增加0.01万亿元、增加0.03万亿元、减少0.30万亿元、增加0.05万亿元。
2026年6月末,私募资管行业存续规模较2025年末小幅回升,预计2026年行业规模将延续回升态势。2026年6月末,私募资管行业整体存续规模13.13万亿元,较2025年末提升0.83万亿元。其中,券商资管存续规模6.47万亿元,较2025年末提升0.67万亿元。
图表:私募资管行业存续规模变化
资料来源:Wind,课题组
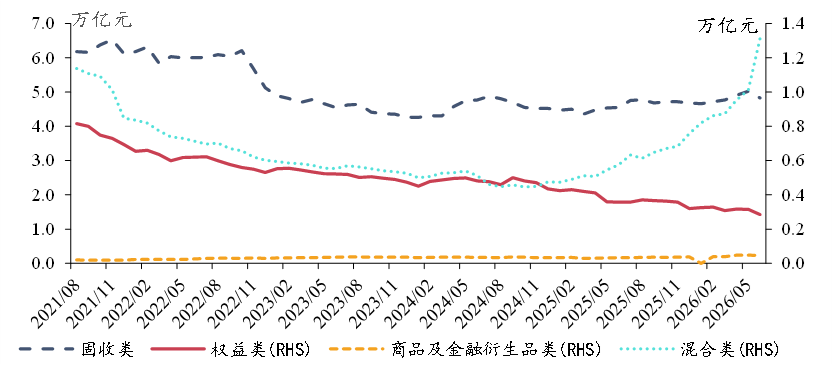
在低利率环境中,投资者重视收益与风险的权衡,风险厌恶型投资者仍追求固收类产品,而同时有部分期望更高收益的投资者增配混合类产品。2025年末,券商资管集合资产管理计划、单一资产管理计划存续规模分别为3.28万亿元、2.52万亿元,分别较2024年末上升0.39万亿元、下降0.05万亿元。从产品类型来看,2025年末,权益类、固收类、商品及金融衍生品类、混合类产品存续规模分别为0.32万亿元、4.68万亿元、0.04万亿元、0.76万亿元,较2024年末分别减少0.11万亿元、增加0.16万亿元、基本持平、增加0.28万亿元。
而在2026年1-6月,混合类产品规模进一步增加。截至2026年6月,权益类、固收类、商品及金融衍生品类、混合类产品规模分别为0.28万亿元、4.83万亿元、0.05万亿元、1.31万亿元,分别较2025年末减少0.04万亿元、增加0.14万亿元、增加0.01万亿元、增加0.56万亿元。
图表:按产品类型划分券商资管存续产品规模变化
资料来源:Wind,课题组
2025年至2026年上半年,券商资管领域的新增备案私募资管产品类型出现两大特征:
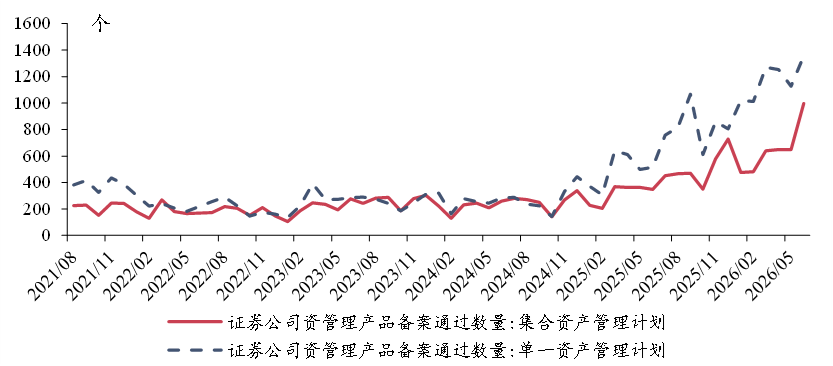
一是备案产品数量中单一资产管理计划快速上升,但单一资产管理计划设立规模较小,存续规模企稳后小幅提升。从备案类型来看,券商资管备案私募资管产品数量整体增加。其中,单一资产管理计划产品备案通过数量提升更为迅速。2025年,券商私募资管产品备案通过累计数量中,集合资产管理计划、单一资产管理计划分别为4914款、7860款,分别同比增长72.91%、144.86%。虽然券商资管新增备案的单一资产管理计划产品数量快速上升,但是存续规模并未对应快速增加。该现象反映券商私募资管业务的转型思路:一方面压降通道业务、强化主动管理能力;另一方面对接单一机构资产配置需求,定制专属资管产品。截至2026年6月末,集合资产管理计划、单一资产管理计划存续规模3.82万亿元、2.65万亿元,分别较2025年末增加0.54万亿元、增加0.14万亿元。
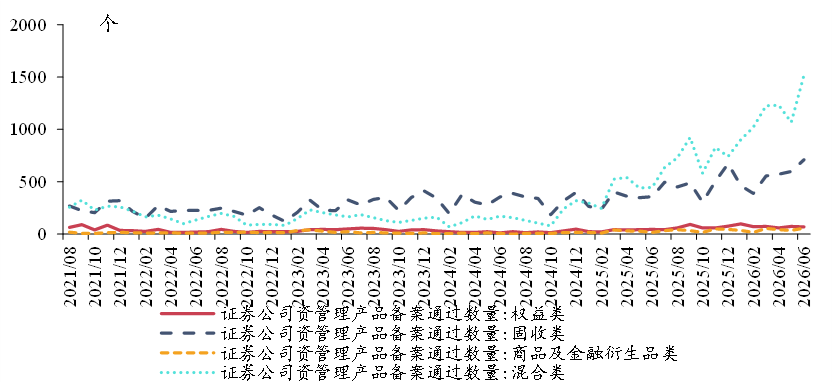
二是2025年-2026年上半年,混合类产品备案数量与存续规模双升。2026年1月-6月,券商资管产品中,权益类、固收类、商品及金融衍生品类、混合类产品累计备案数量分别为440款、3285款、235款、6968款,分别较2025年同期增加231款、增加1311款、增加95款、增加4478款。券商资管在权益领域的投资布局更为深入,“固收+”策略在控制波动的情况下亦能够支持产品在低利率环境下进一步增厚收益、满足客户需求。
图表:券商资管备案产品设立数量趋势变化
资料来源:Wind,课题组
图表:券商资管备案产品固收类、混合类、权益类产品等数量变化趋势
资料来源:Wind,课题组
在产品策略上,券商资管混合类产品的“固收+”策略更为灵活,体现在配置资产与策略更丰富,投行联动程度更深,可按客户需求定制化程度更高。混合类产品的核心特征是“固收打底,多资产增强”,但增厚收益部分不仅包括股票的主动管理,还包括通过量化策略、衍生品、FOF/MOM、定增、打新、员工持股/战略配售等多条路径追求收益,并动态调整控制回撤。
具体而言,股票主动管理涵盖价值投资、均衡风格、成长风格及科技等细分行业主题子策略;量化策略包括中证500/1000/A500等宽基指数增强、股指期货对冲的市场中性Alpha、商品期货趋势跟踪与截面多空CTA等子策略;衍生品工具细分为股指期货套保与期现套利、期权备兑开仓及波动率交易、雪球结构票息增强等;FOF/MOM 包括多管理人多策略分散配置 FOF、按客户风险预算定制的专属 FOF等;投行联动型工具包括上市公司非公开发行定增、科创板创业板网下打新、员工持股计划专项资管、IPO 战略配售专项资管等子策略。
非货币基金结构转型公募基金进度偏慢
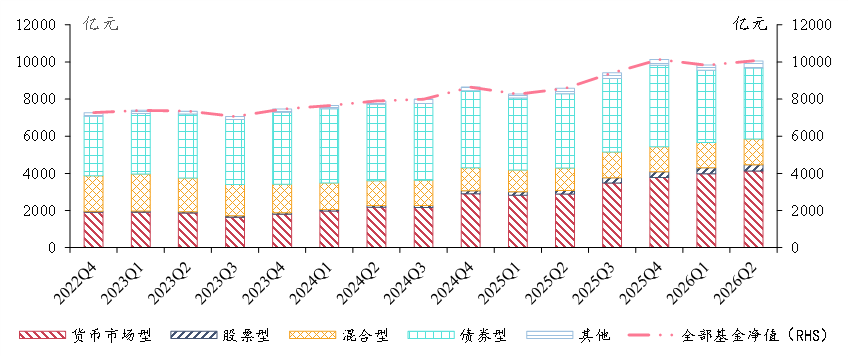
2025年全年,货币市场基金仍是贡献券商资管子公司公募基金业务规模增量的主要品种。2025年,共有14家券商及其资管子公司获得开展公募业务资格,其中13家机构披露了其公募基金业务规模及结构。2026年6月末,13家券商资管子公司的公募基金管理净值规模为1.00万亿元,同比增加17.29%,较2025年末减少77.56亿元,较2024年末增加1407.29亿元。
从产品结构来看,2026年6月末,券商及其资管子公司发行的公募基金产品中,货币型、股票型、混合型、债券型基金净值占比分别为40.97%、3.43%、13.74%、38.10%。从产品规模净值变化来看,2025年,券商及其资管子公司所发行的货币型、股票型、混合型、债券型公募基金产品净值分别较2024年末增加875.55亿元、增加149.80亿元、增加104.41亿元、增加245.22亿元。2026年6月末,券商及其资管子公司所发行的货币型、股票型、混合型、债券型公募基金产品净值分别较2025年末增加346.15亿元、增加33.49亿元、增加34.69亿元、减少559.60亿元。
图表:券商资管公募基金规模结构变化
资料来源:Wind,课题组
从券商资管子公司的公募基金业务发展情况来看,2025年及2026年上半年,东证资管、华泰证券资管、国泰海通资管、山证资管等机构的公募基金业务规模较2024年末有所增加。从存续规模来看,2026年6月末,东证资管公募业务规模净值超过2000亿元。还有3家机构的公募基金业务规模在1000-2000亿元之间。从规模变化情况来看,2026年6月末,东证资管、华泰证券资管、国泰海通资管、招商资管、山证资管业务规模净值较2024年末提升100亿元以上,分别增加了508.17亿元、581.51亿元、503.89亿元、133.92亿元、181.51亿元至2171.16亿元、1955.63亿元、1295.91亿元、726.07亿元、430.32亿元。同时,中银证券、财通资管、中泰资管等机构的公募基金业务规模较2024年末有所下降。
图表:券商及其资管子公司公募业务规模净值
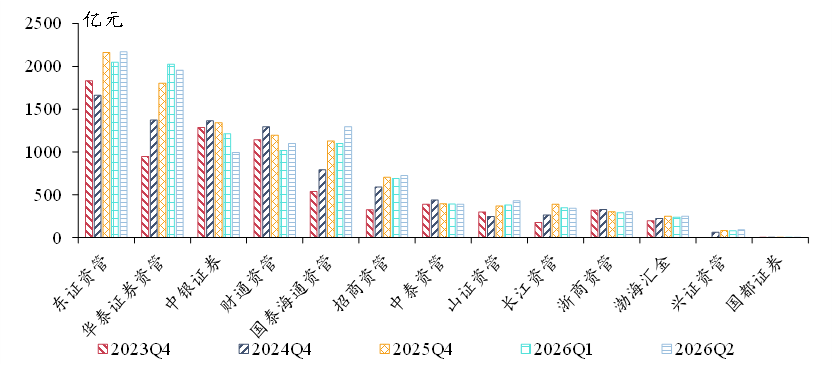
注:山证资管2023年末业务规模管理主体是山西证券股份有限公司。
资料来源:Wind,课题组
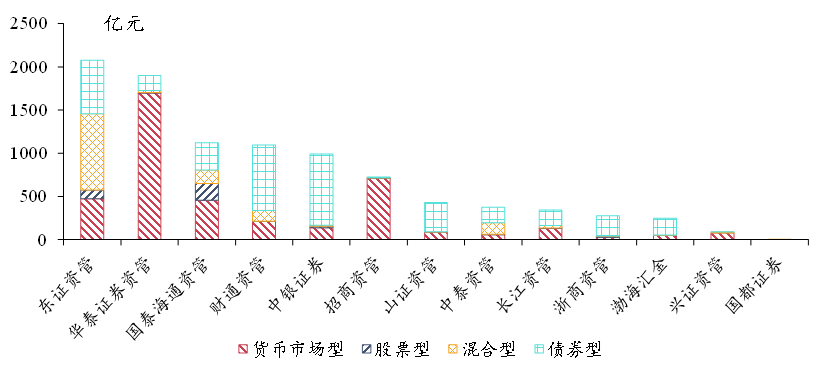
应当指出的是,2025年及2026年上半年,随着权益市场整体行情回暖,除部分机构通过货币基金快速扩张管理规模外,部分机构转型扩张权益类、混合类产品。从2026年上半年券商资管子公司所发行的各类产品规模与2024年末变化来看,华泰证券资管等机构重点布局货基,其管理的公募基金规模增长较快;东证资管等机构则重点新增固收类基金,带动整体券商资管子公司规模出现提升;国泰海通资管在2025年及2026年上半年把握行情变化,积极提升股票型、混合型基金规模。
图表:2025年第二季度末不同机构产品结构
资料来源:Wind,课题组
券商资管稳健拓展企业ABS业务,积极盘活存量资产
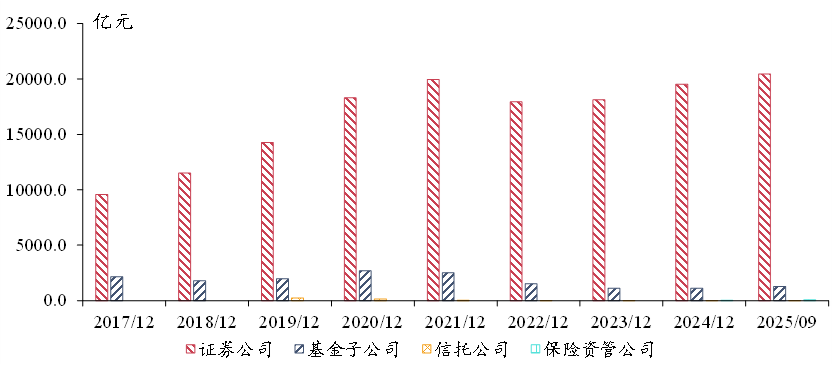
2025年,证券公司及其资管子公司仍为企业资产证券化业务主要参与机构,2025年前三季度相关业务增速放缓。根据中基协《中国证券投资基金业年报(2025)》披露,截至2024年末,共有118家机构管理企业资产证券化产品,其中证券公司及其资管子公司83家,基金子公司29家、信托公司2家、保险资管公司4家。从存续规模来看,2025年第三季度末,证券公司、基金子公司、信托公司、保险资管公司业务存续规模分别为20452.67亿元、1278.93亿元、13.53亿元、79.91亿元,占比分别为93.71%、5.86%、0.06%、0.37%,规模较2024年末分别增加4.68%、增加13.70%、减少42.50%、增加66.48%。
图表:企业资产证券化业务规模变化趋势
资料来源:中基协,课题组
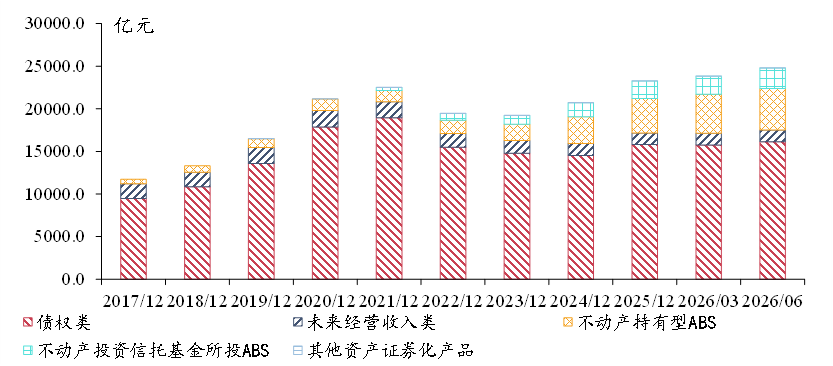
从企业资产证券化产品的存续结构来看,不动产持有型ABS占比提升加快,债权类产品占比下降。从存量规模来看,2026年6月末,企业资产证券化产品中债权类、未来经营收入类、不动产持有型ABS、不动产投资信托基金所投ABS、其他分别占比64.94%、5.62%、19.54%、9.82%、0.07%。从规模结构变化来看,不动产持有型ABS占比在2025年及2026年上半年有明显提升,而债权类企业资产证券化产品占比下降。2026年6月末,不动产持有型ABS、不动产投资信托基金所投ABS规模占比较2024年末提升4.40个百分点、提升1.88个百分点。
图表:企业资产证券化产品存续规模结构
资料来源:中基协,课题组
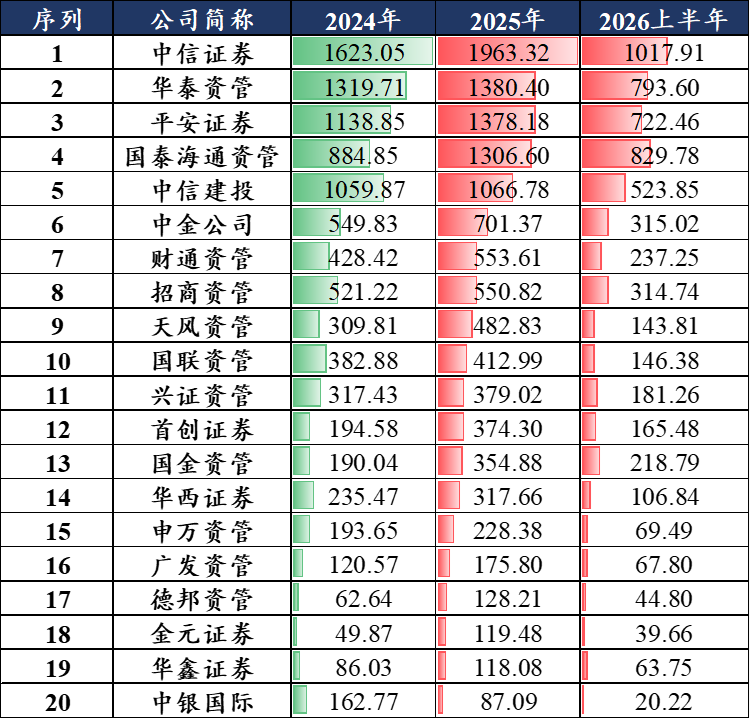
券商资管稳健拓展企业ABS业务,积极盘活存量资产。根据Wind披露,2025年全年,企业ABS发行规模排名前20的机构中有12家券商资管子公司,国泰海通资管、华泰资管发行规模排在前5名。而在2025年,华泰资管全年企业ABS发行量为1380.40亿元,位列券商资管行业第一位、全市场第二位。从年度变化来看,2025年全年,财通资管、国金资管、天风资管、国泰海通资管等发行规模均较2024年出现较快增长。
部分机构在2025年灵活创新发展产品类型,积极争取特色资产的“首单”业务,并后续逐步扩大业务范围。券商既是ABS产品发行的管理机构,也可依托自身平台开展资产收并购,承担买方职能。券商资管依托券商业务协同,以企业ABS业务为延伸提供投研、投资、融资等全方位的服务链。例如,华泰资管企业ABS业务2025年拓展交通、商办两大重资产领域业务空间,落地央企首单权益性ABS。又如,财通资管助力无形资产价值发现,赋能技术成果转化,在2025年发行全国首单含数据知识产权的银发经济ABS,聚焦专利密集产品的知识产权ABS等。还比如,天风资管以 ABS 业务为抓手服务湖北 “三资三化” 改革,助力城市资源、资产、资金高效盘活。
图表:企业资产证券化产品发行规模前20名证券公司及子公司管理人
资料来源:Wind,课题组
发展私募资管业务的主动管理能力,形成“固收+”策略细分领域优势
2025年,券商资管公募牌照批复收紧,券商私募资管业务进入整改收尾阶段。同时,券商资管主动管理业务规模稳步提升,通过探索创新产品与机制的方式,强化业务转型。整体来看,私募资管业务整改压力减弱。2025年起,私募资管产品存续规模回升、新增备案数量增加,业务步入发展正轨。但与此同时,告别通道业务后,券商资管的专业化主动管理能力及对应的团队体系仍有待加强。此外,公募降费趋势拓展至券商资管,券商资管为提升资管收入,也需要提升投研能力,形成细分领域优势。在公募基金业务方面,随着券商及其资管子公司公募牌照的批复收紧,行业向公募转型的整体节奏偏慢。因此,如何打造差异化业务优势、实现规模稳步扩张,仍是券商资管行业面临的核心挑战。
展望未来,券商资管可考虑聚焦私募业务,从而打造差异化业务能力,应对低利率、行业竞争、市场波动、费率下行等多重压力。前期已获取公募基金业务资质的机构可考虑跳出货基、固收类产品同质化竞争赛道,寻找具有更高收益弹性的“多资产”布局。与此同时,券商资管可考虑持续深化与集团业务协同,围绕集团客群、渠道需求开展业务拓展。
一是发展私募资管业务的主动管理能力,形成“固收+”策略细分领域优势。在低利率环境下,纯债类产品表现同质化的问题逐步凸显,信用下沉挖掘空间也更为有限。相较于银行理财子公司,券商资管属于非银体系,在人员管理、薪酬激励、团队建设方面更为灵活,可以更好适配权益领域投研布局。在夯实固收基本盘的同时,券商资管丰富“固收+”策略,完善权益、量化、衍生品、FOF等多资产多策略的业务布局。
二是券商资管特色业务需背靠集团整体业务链,持续与集团深度业务协同。紧密围绕集团投行、财富等业务需求开展特色产品布局,成为集团体系内业务链路的重要一环。已有多家券商资管将自身与集团全链条协同作为形成业务特色的核心战略之一。
三是已取得公募资质的机构可考虑跳出货币、固收产品同质化竞争,布局收益弹性更强的多资产策略。在同一集团内,公募基金公司在渠道建设、产品体系、投研能力上已相对成熟,而券商资管的公募业务需要在客群定位、产品设计上形成差异化特色。例如,部分券商资管系统性布局工具型ETF、指数类产品等,成为资产配置策略的工具箱。
四是券商资管的企业ABS业务正朝创新领域开展多样化探索,应重视“首单+扩规”业务策略,相关机构应结合监管导向与业务需求积极发掘细分业务领域、率先抢占业务机会、深化专业化优势,为后续扩大业务体量做好准备。为顺应政策与市场导向、应对行业激烈竞争,券商资管持续挖掘实体经济细分领域盘活存量、融资发展需求。与此同时,券商资管企业ABS业务与券商整体面向企业的资本市场服务、其他融资服务等形成协同,扩大业务规模的基础。
(财联社&兴业研究联合课题组)