美图公司较年内高位回调超6成 机构指估值扩张空间或受限
①美图面对底层超级生态对单点修图功能的“降维打击”,靠什么筑高壁垒抵御功能被平替?
②毛利承压与转债隐忧并存,决定美图生产力转型成败的关键看哪四点?
财联社9月28日讯(编辑 胡家荣)美图公司(01357.HK)今日盘中震荡走低,相较年内高位9.213港元回调幅度已超六成。截至发稿,跌1.88%,报3.65港元。
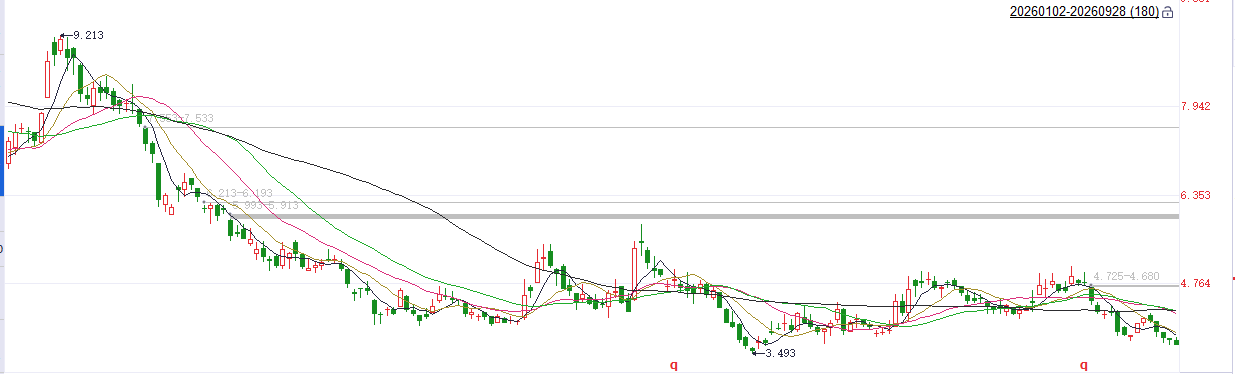
尽管生成式AI显著扩充了视觉创作需求,但在大模型普及导致单点修图功能“平替化”与云端推理成本攀升的夹击下,市场正重新审视其将产品流量转化为超额利润的能力,前期估值溢价逐步回吐。
从中报基本面来看,公司呈现出“收入扩张与毛利承压并存”的特征。2026年上半年,美图持续经营收入同比增长22.1%至22.13亿元;核心影像与设计业务收入17.69亿元,同比大增30.9%,总付费订阅用户突破1844万。然而,期内算力与云成本达1.3亿元且过半为推理支出,直接拖累整体毛利率同比下滑3.8个百分点至71.5%。
机构称美图正处于从“轻量化娱乐工具”迈向“深水区生产力平台”的转型博弈期
摩根大通在最新研报中首度覆盖美图并给予“中性”评级,目标价定于4.50港元。该行指出,底层技术扩散与高频通用平台(如微信生态测试AI修图等)的快速演进,正加速稀释单一编辑功能的稀缺性;公司的竞争护城河必须由“单点工具”向“垂直工作流、专业审美与长程上下文”转型。尽管预计2026年公司经调整净利润有望落在12.7亿至13.2亿元区间,但在AI驱动生产力业务爆发性加速的证据确立前,其估值扩张空间相对受限。
综合来看,美图正处于从“轻量化娱乐工具”迈向“深水区生产力平台”的转型博弈期。后市需重点关注四重潜在风险:一是头部超级应用以极低边际成本加速常用视觉功能商品化;二是AI调用规模扩张持续侵蚀毛利空间;三是新产品矩阵的经常性收入转化不及预期;四是阿里2.5亿美元可转债到期带来的潜在股权稀释或现金赎回压力。





财联社 ©2018-2026上海界面财联社科技股份有限公司 版权所有沪ICP备14040942号-9沪公网安备31010402006047号互联网新闻信息服务许可证:31120170007沪金信备 [2021] 2号