①国内PSL重点支持的“全国算力网”主要侧重于哪些方面?
②针对市场对“2027年行业产能过剩与利润见顶”的悲观预期,用于超算集群的高端光模块和特种低损光纤与中低端同质化产能的技术/工艺代差有多大?
财联社10月2日讯(编辑 胡家荣)受到海外算力硬件板块强势联动以及国内重磅信贷政策利好的双重共振,部分港股光通信股早盘走强。
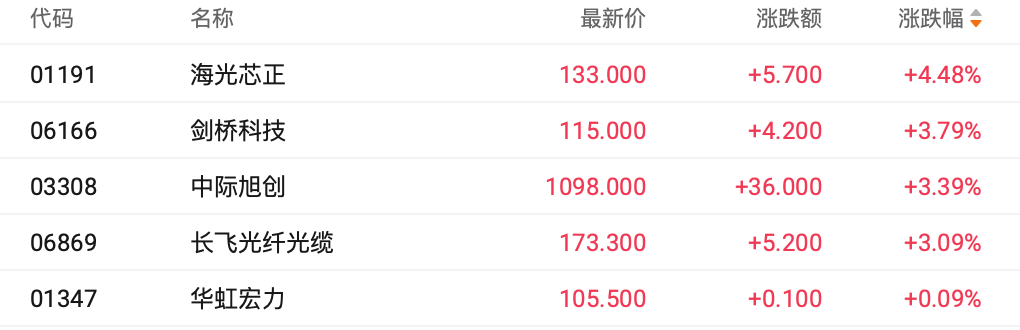
截至发稿,海光芯正(06166.HK)涨4.48%,剑桥科技(06166.HK)涨3.79%%,中际创旭(03308.HK)涨3.39%。
消息方面,隔夜美股光学与光通信标的多数走强:Coherent大涨10.9%,AAOI涨8.12%,Credo(CRDO)涨7.9%,Lumentum涨7.67%,康宁涨4.33%;Roundhill旗下光子与光学主题ETF(LYTE)收涨3.65%,形成积极的跨市场情绪映射。
加之中国人民银行近日调整完善货币政策工具,正式扩大抵押补充贷款PSL的支持范畴,将水网、新型电网、算力网、新一代通信网、城市地下管网及物流网等“六张网”建设全量纳入支持领域。
机构指出,全国算力基础设施建设正在由早期的“单点扩容”向“多层次梯次布局与一体化调度”深化演进。随着跨区域算力调度与算网融合全面提速,数据高速无损传输成为关键瓶颈。
他们还指出,国产高速光模块、光传输系统、核心交换机以及高端光纤光缆产品,在数据吞吐速率、长期可靠性及异构系统适配能力上已具备大规模商用部署能力。
花旗聚焦高确定性硬件
花旗在最新发布的中国通信及AI基建研究报告中指出,该行在近期与香港、新加坡机构投资者的交流中发现,资金审美分化显著——买方对消费电子和通用软件板块的配置意愿相对平淡,聚焦度高度集中于具备技术迭代驱动与明确业绩支撑的AI硬件供应链。
AI光学(可插拔与CPO/NPO):中际旭创依然是全场讨论度最高的核心标的,多数机构目前选择持仓观望,后续业绩指引更新与下一代高端订单的实质性交付被视为驱动估值进一步打开的主要催化剂。
加之瑞银指出近期市场对“2027年盈利见顶”的担忧过度悲观。该行发布研报称,投资者对2027年行业产能过剩及利润见顶的风险存在显著高估。以行业龙头长飞光纤为例,自今年6月触顶以来其股价持续回调,主要反映了市场对行业扩产及新进入者竞争的防守情绪。
瑞银强调,用于跨区域主干通信网与先进AI集群的高规格光纤产品具备极高工艺壁垒,低端同质化产能无法满足算网一体化的高标准需求,因此高端有效产能的实际过剩风险相对可控。随着国家算力大动脉与全光骨干网投资的常态化推进,具备核心技术沉淀的行业龙头中长期盈利韧性仍存。