①最新数据显示,全球芯片代工龙头台积电第三季度营收达到1.49万亿新台币,同比增长51%,超出市场预期;
②市场正密切关注下周财报说明会上有关资本开支、先进制程扩产及晶圆涨价的最新表态,花旗预计台积电2027年营收增幅将超过40%。
财联社10月8日讯(编辑 史正丞)作为全球AI产业链的关键风向标,亚洲市值最高上市公司、全球芯片代工大厂台积电周四午后披露9月营收数据,对关心“AI建设浪潮能否延续”的投资者释放积极信号。
数据显示,台积电9月实现营收5118.57亿新台币(约合160亿美元),好于市场一致预期;整个三季度实现营收1.49万亿新台币(约合467亿美元),同比增加51%。芯片代工巨头今年前9个月的整体营收达到3.89万亿新台币,同比增加41.1%。
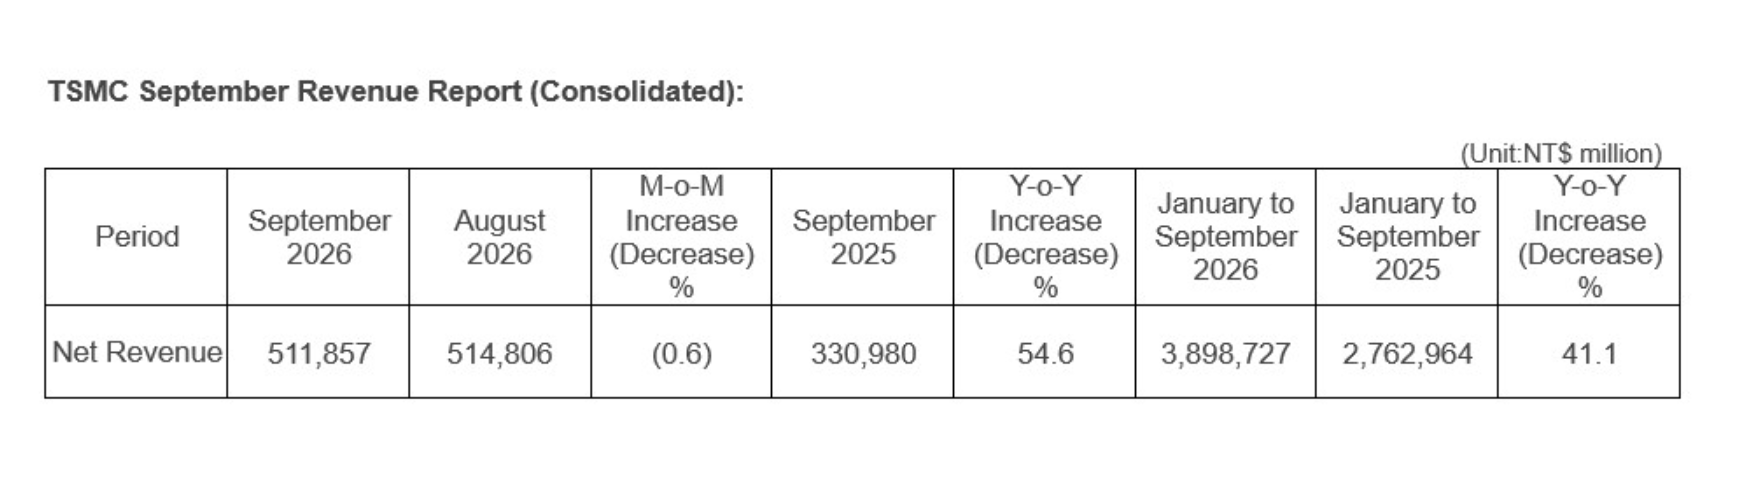
(来源:公司官网)
横向比较,台积电此前给出的三季度营收指引为446至458亿美元(注:公司只给基于美元的指引数据)。
公司将在10月15日公布完整财报,LSEG预测台积电三季度净利润将同比增加64%,达到7408亿新台币(约合232亿美元)。
眼下,AI基础设施建设带来的债务负担,以及部分大模型开发商对技术发展速度的担忧,正不断引发市场讨论。在此背景下,多家半导体产业链公司接连发布强劲业绩,有助于缓解投资者对AI需求持续性的部分疑虑。
周四早些时候,三星电子预计第三季度营业利润将达到107.4万亿韩元(约合801亿美元),约为去年同期的8.8倍,有望成为地球上首个单季度挣800亿美元的科技公司;英伟达AI服务器生产商鸿海精密整个三季度营收也达到3万亿新台币,同比增长47%,高于分析师平均预期。
作为英伟达和苹果公司尖端芯片的核心供应商,台积电的业绩堪称是人工智能领域的晴雨表。公司股价也在本周刷新历史新高。
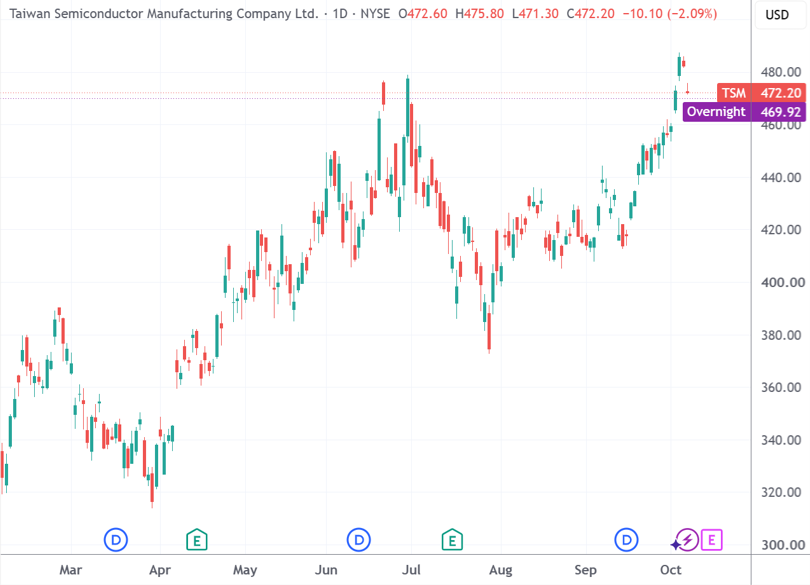
(台积电日线图,来源:TradingView)
在周三发布的报告中,花旗半导体行业分析师阿蒂夫·马利克预计,随着AI相关业务持续高速增长,台积电可能迎来新一轮盈利预期上调。
马利克表示,在人工智能算力需求强劲、智能体可能带来额外增长动力,以及CPO技术开启新一轮网络设备升级周期的推动下,预计台积电2027年营收同比增幅将超过40%。
分析师同时指出,鉴于台积电大多数AI半导体客户都预计自身业务增长将加速,预计台积电的AI相关业务营收明年有望接近翻倍。
台积电最大客户英伟达此前预计,2028财年营收同比增长约70%,这一预测受到供应能力的限制。AMD则提出未来3至5年数据中心AI业务营收年复合增长率超过80%的目标;与此同时,博通预计,其AI半导体业务营收将在2027财年翻倍至约1150亿美元,并在2028财年进一步翻倍至2300亿美元。
需求旺盛的同时,在下周的财报说明会上,也有诸多问题等待台积电管理层解答。
其中,2027年及更长期的资本开支规划、海外扩产对利润率的影响,以及先进制程和封装技术的推进情况,将成为市场关注的重点。
今年7月,台积电宣布追加1000亿美元投资,将其在美国的投资总额提高至2650亿美元。公司计划新增4座先进制程晶圆厂,使当地规划的晶圆厂总数达到10座,另有2座先进封装设施及一座研发中心。投资者将关注相关投资是否会推高2027年的资本开支,并加剧海外晶圆厂对整体毛利率的稀释效应。
此外,晶圆代工涨价也是一大看点。据报道,台积电计划自2027年初上调晶圆代工价格,涨幅约3%至6%,市场将关注管理层是否确认相关消息。
技术层面,台积电A14制程的研发进度、CoWoS封装产能扩张,以及CoPoS新型封装技术的开发情况,同样值得关注。