①美股第三季度财报季正式拉开帷幕,美国大型银行将率先公布业绩;
②美国9月消费者价格指数(CPI)即将公布,这份通胀报告可能重新牵动市场对美联储加息路径的判断。
财联社10月11日讯(编辑 牛占林)展望下周,美股第三季度财报季正式拉开帷幕,美国大型银行将率先公布业绩,历史高位附近的美股将迎来考验。与此同时,美国9月消费者价格指数(CPI)即将公布,在能源价格上涨、美债收益率持续走高的背景下,这份通胀报告可能重新牵动市场对美联储加息路径的判断。
美股本周延续强势,标普500指数再创收盘新高,年内涨幅已超过14%。但指数屡创新高的背后,市场面临的压力并未消失:美国10年期国债收益率升至约5.24%,处于2002年以来的高位附近,能源成本上升也令通胀前景更趋复杂。
这意味着,市场不仅需要企业继续交出强劲的业绩答卷,还需要通胀数据为货币政策前景提供更多确定性。若企业盈利超预期、通胀压力又未进一步加剧,美股或有望延续涨势;反之,风险资产将承受压力。
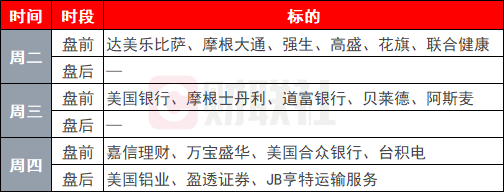
下周,摩根大通、高盛、花旗集团和富国银行将于周二率先公布业绩,美国银行、摩根士丹利和贝莱德则将在周三接力。作为美国第三季度财报季的先行指标,大型金融机构的表现不仅关系到金融板块走势,也将为判断美国企业经营状况和消费者财务健康提供重要线索。
根据LSEG IBES数据,分析师预计标普500指数成分股第三季度盈利同比增幅将超过30%。在经历上半年强劲表现后,市场对企业盈利继续增长抱有较高期待。不过,银行股近期表现落后于大盘,标普500银行指数过去一个月下跌约7.5%,美债收益率持续攀升是压制板块表现的重要因素。
投资者将重点关注银行的交易业务收入、投行业务复苏情况,以及信用卡逾期率和贷款损失准备金等指标。高利率可能帮助银行获得更高的部分贷款收益,但也会抬高企业和家庭的融资成本,增加借款人偿债压力。
此外,科技巨头阿斯麦和台积电也将发布财报。两家公司分别处于先进芯片制造设备和晶圆代工环节,其订单、收入及未来展望将帮助市场判断AI基础设施投资的增长势头能否延续。
而相比财报,美国9月CPI可能对整个市场产生更广泛的影响。在美联储10月底召开货币政策会议前,通胀数据将帮助投资者判断能源价格上涨是否正在向更广泛的商品和服务领域传导。市场预计,美国9月整体CPI同比上涨3.7%,核心CPI同比上涨2.5%。
市场近期已大幅下调对美联储10月加息的押注。芝商所(CME)的FedWatch工具显示,市场预计美联储在10月加息的概率已降至约18%,此前一度高达70%。
美国通胀的复杂之处在于,能源价格上涨可能重新推高整体物价,而服务业通胀的黏性又意味着价格压力未必会随着短期能源波动迅速消退。若CPI明显高于预期,市场可能重新评估美联储收紧政策的必要性,进而推动美债收益率和美元走高。
除CPI外,下周四公布的美国9月PPI和零售销售也将受到关注。前者有助于观察能源成本和上游价格压力的变化,后者则将检验美国消费者能否继续支撑经济增长。
科技行业下周还有多项值得关注的活动。苹果计划下周二在纽约举行名为“Welcome Home”的媒体活动,投资者关注其消费电子及生态业务的最新动向。TechCrunch Disrupt 2026将在旧金山举行,AI、机器人、企业软件及初创公司融资趋势预计将成为关注重点。
下周重要事件概览:
周二(10月13日): 美国9月NFIB小型企业信心指数、美国至9月26日当周ADP就业人数周度变动、美国9月成屋销售总数年化、克利夫兰联储主席哈玛克发表讲话、苹果公司在纽约举行智能家居新品发布会
周三(10月14日): 中国9月CPI年率、美国9月未季调CPI年率、美国9月季调后CPI月率、美国9月季调后核心CPI月率、波士顿联储主席柯林斯发表讲话、IEA公布月度原油市场报告、美联储理事鲍曼发表讲话
周四(10月15日): 美国至10月9日当周API原油库存、澳大利亚9月季调后失业率、美国至10月10日当周初请失业金人数、美国9月零售销售月率、美国9月PPI年率、美国至10月9日当周EIA天然气库存、美联储公布经济状况褐皮书
周五(10月16日): 美国至10月9日当周EIA原油库存、欧元区9月CPI年率终值、美国9月工业产出月率、克利夫兰联储主席哈玛克发表讲话、美联储主席沃什出席在曼谷举行的IMF年会并与IMF总裁格奥尔基耶娃举行炉边谈话