今日长端表现较强,除了和本周续发的供给压力不大有关以外,或也和中小银行抢跑有关。据财联社独家获悉,近期部分省份中小银行收到提示,要求金融投资增速不得高于贷款增速、新增债券久期不得高于存量久期。
财联社10月12日讯(编辑 李响)今日资金面有所收紧但仍延续宽松,长端债券资金补仓力度明显,债市底层支撑力度仍在。
具体来看,国债期货收盘全线上涨,30年期主力合约涨0.49%报117.780元,10年期主力合约涨0.13%报109.590元,5年期主力合约涨0.09%报106.585元,2年期主力合约涨0.03%报102.608元。
银行间主要利率债收益率多数下行,截至下午16:30分,10年期国债活跃券260016收益率下行1.35bp报1.6635%,10年期国开债活跃券260205收益率下行1.4bp报1.7365%,30年期国债活跃券2600004收益率下行2.1bp至2.0855%。
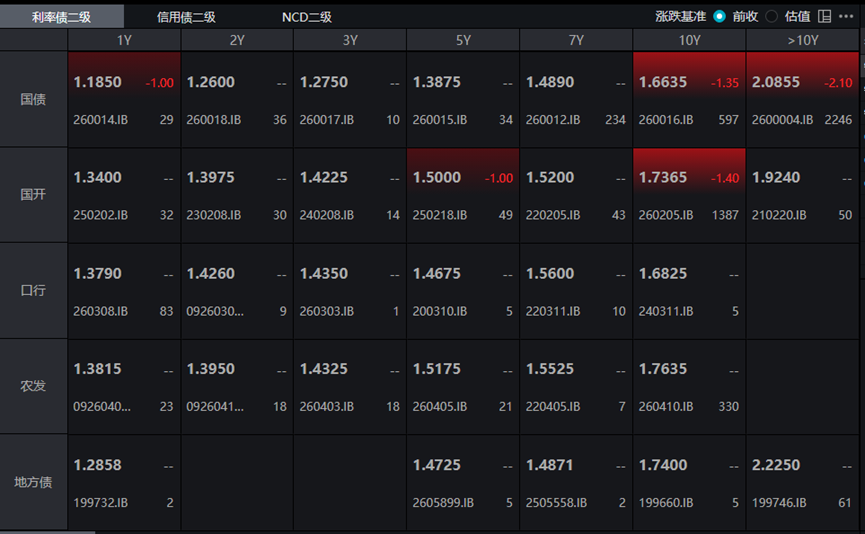
(数据来源:Wind,财联社整理)
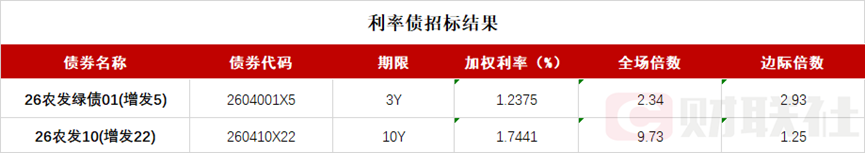
一级市场方面:
交易所债券市场收盘,“26重庆15”涨超4%,“25河源01”涨超2%,“25贵州25”、“26珠高Y2”、“25余投01”、“25鄂交K1”、“25澄高02”等涨超1%;“鲁金KY02”跌超2%,“26江铜EB”、“GC三峡YK”、“23华兴Y1”、“24赣金01”和“鲁金KY01”跌超1%。
今日长端表现较强,除了和本周续发的供给压力不大有关以外,或也和中小银行抢跑有关。据财联社独家获悉,近期部分省份中小银行收到提示,要求金融投资增速不得高于贷款增速、新增债券久期不得高于存量久期。上海和北京多位机构交易员表示,考虑到前期中小行存在超量卖出债券的情况,叠加市场预期明年信贷投放依旧偏弱,银行为稳住资产规模,锁定收益预期,年底前尤其12月中小银行可能会抢跑增配债券。
此外有业内人士指出,长假结束后至今,央行累计回收流动性超1.26万亿,盘中资金面整体偏紧,但短端资金利率平稳偏宽,一定程度上缓解了市场对节后流动性收紧的担忧。叠加近期美债长端收益率回落,外部约束减弱,整体上看,当前机构寻找合意资产的需求依然较强,央行对资金面保持呵护,共同对债市形成支撑。
公开市场方面,央行公告称,10月12日以固定利率、数量招标方式开展了500亿元7天期逆回购操作,全额满足了一级交易商需求,操作利率1.40%,投标量500亿元,中标量500亿元。Wind数据显示,当日3000亿元逆回购到期,据此计算,单日净回笼2500亿元。
资金面方面,Shibor短端品种表现分化。隔夜品种上行0.27BP报1.296%;7天期上行1.5BP报1.346%;14天期下行0.13BP报1.35%,创2026年5月以来新低;1个月期下行0.38BP报1.414%。
银行间回购定盘利率全线上涨。FR001涨3.0个基点报1.33%;FR007涨8.0个基点报1.41%;FR014涨8.0个基点报1.43%。
银银间回购定盘利率全线上涨。FDR001涨1.0个基点报1.3%;FDR007涨2.0个基点报1.34%;FDR014涨0.13个基点报1.35%。
银存间回购利率情况如下:
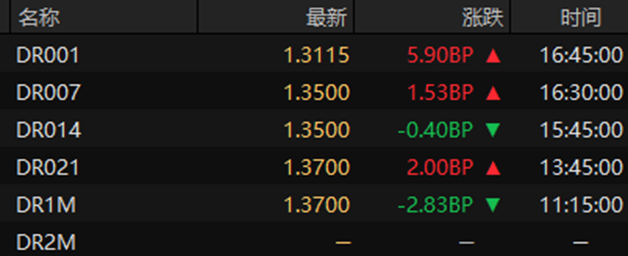
(数据来源:Wind,财联社整理)
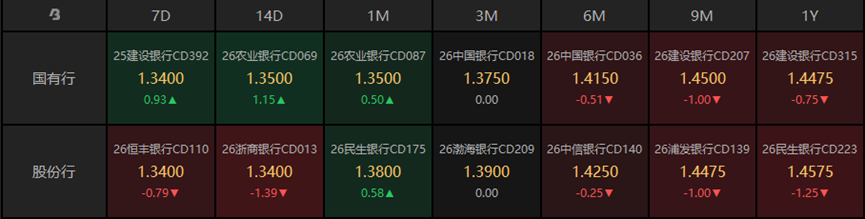
一级存单方面,今日3M国股在1.39%位置需求较好,1Y期国股报在1.44%-1.46%的位置附近。二级存单方面,3M国股成交在1.375%附近,较前一交易日持平,1Y国股成交在1.4475%位置,较前一交易日下行0.75bp。
(数据来源:Wind,财联社整理)