①同样发力北美市场,名创优品为何能逆势提速,而泡泡玛特却深陷拓客阵痛期?
②潮玩下半场竞争壁垒转向“强内容”,即将到来的双11将如何重塑巨头毛利预期?
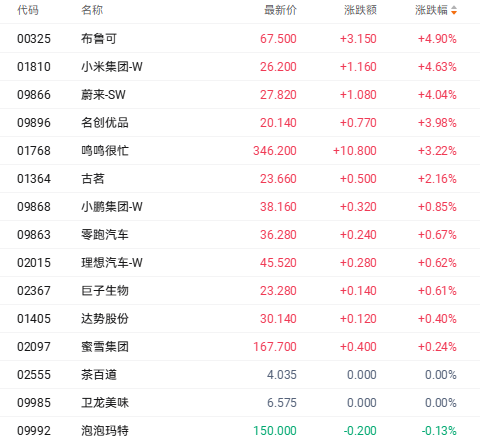
财联社10月14日讯(编辑 胡家荣)今日港股潮玩相关个股走势出现显著分化。截至发稿,布鲁可(00325.HK)涨4.90%,名创优品(09896.HK)涨3.98%,泡泡玛特(09992.HK)跌0.13%。
消息面上,上述个股的异动或与高盛最新发布的研究报告相关。高盛指出,受去年同期高基数效应及新品推出节奏差异的影响,潮玩板块头部标的在海内外市场的表现正呈现出明显的结构性分化。
根据高盛追踪的数据,泡泡玛特天猫及抖音平台的合计线上销售额在2026年9月同比下滑44%,拖累第三季度整体线上销售同比下滑30%。该跌幅主要归因于2025年同期“Pin for Love”与“Big Into Energy”系列爆发式供应带来的高基数扰动。
从品类表现来看,9月核心亮点已转向手办,Zsiga及Twinkle Twinkle系列表现抢眼,而体量较小的长尾IP毛绒新品则相对疲软。不过,考虑到10月基数压力有所减轻、Twinkle Twinkle手办持续放量,叠加即将上市的Labubu全新毛绒系列,预计将为四季度基本面提供有效支撑。
名创优品方面,第三季度中国大陆市场GMV实现25%至30%的稳健同比增长,同店销售额出现高个位数增长,整体动能显著超越此前管理层给出的下半年“中十位数(约15%)”指引。在假期消费提振下,国庆黄金周期间的销售增速持续维持在20%至25%的高位。渠道端,高盛追踪的9月线上销售实现环比反弹,带动第三季度整体线上增幅与第二季度基本持平。
海外市场拓展态势:美国消费显现分水岭,IP出海与渠道动能分化
高盛根据美国信用卡消费追踪数据指出,泡泡玛特美国信用卡销售跌幅在9月边际收窄至同比下滑50%,但整个第三季度的累计降幅仍达58%,较第二季度的同比下滑53%略有恶化,反映出品牌在北美单店模型及海外拓客层面仍处于结构调整阶段。
与泡泡玛特不同,名创优品在美国市场重拾强劲增长势头。9月美国信用卡销售同比增速跃升至27%(第三季度整体增长21%),与此前披露的美国三季度GMV同比增长约20%、9月单月突破30%且同店销售顺利转正的经营数据相呼应。强劲表现主要由三季度集中抵港到货的新品矩阵所驱动,推动海外整体表现平稳契合指引。在IP孵化维度,名创优品自有IP全球GMV在2026年前九个月已突破10亿元人民币,提前超额完成年初制定的8亿至10亿元全财年全球目标。
四季度窗口逐步开启,竞争壁垒转向强内容
短期催化节点:万圣节推新、三季度运营数据及双11折扣风向标
进入第四季度,高盛建议重点关注三大经营催化剂:
节日主题营销与新品落地:以万圣节为核心节点的新品发布与海外落地节奏。
三季度运营数据更新:泡泡玛特即将于10月下旬前后披露的三季度官方业务进展,将直观验证销售拐点。
大促折扣与去化情况:即将到来的“双11”电商大促期间各家品牌的折扣力度,将作为判断行业库存健康度与毛利率走向的核心指标。
他们还指出,美国玩具及收藏品消费市场目前呈现出“总体具韧性但客群更挑剔”的双重特征。行业增长红利正快速向具备深度故事与强内容支撑的知名授权IP集中;与此同时,深耕大众价格带的“价值零售商”正加速渗透盲盒及潮流收藏品赛道,低门槛供给端的竞争加剧,对潮玩品牌的IP自研壁垒及渠道运营效率提出了更高要求。