①美国银行业财报季截至目前头部银行业绩分化,但股价普遍走低,市场对利空反应比利好更强烈;
②高盛内部追踪的“周期性对防御性”组合在快速回落,反映市场资金正转向更保守、更抗跌的防御性资产;
③银行股目前押注盈利增长,一旦AI数据中心债务出现风险,信用质量或将取而代之成为焦点。
财联社10月15日讯(编辑 李莹)本周美国银行业财报季正式拉开帷幕,华尔街多家头部大行的财报在周二和周三集中披露,但金融股并未随业绩落地企稳,反而延续了此前的疲软态势。
高盛银行业分析师Christian DeGrasse指出,当前盘面波动剧烈,且持续受到宏观与数据中心相关担忧的左右,多头几乎找不到喘息空间。
据他观察,9月银行股曾大幅下挫,进入10月后跌势并未扭转。
AI与金融股本身具有"跷跷板效应":AI概念股走强时,资金往往从金融股流出,导致两者此消彼长。但近期,AI板块同样承压下跌,金融股却没有迎来资金回流、止跌企稳,单纯的资金轮动逻辑,已经难以解释当前行情。
正如DeGrasse所强调的,AI与金融股的联动并非单向——银行本身就是AI基建背后的主要出资方,一旦市场开始质疑AI公司"钱从哪来"的可持续性,金融股与AI主题之间的基本面关联反而会重新凸显,风险也可能直接传导回银行自身。
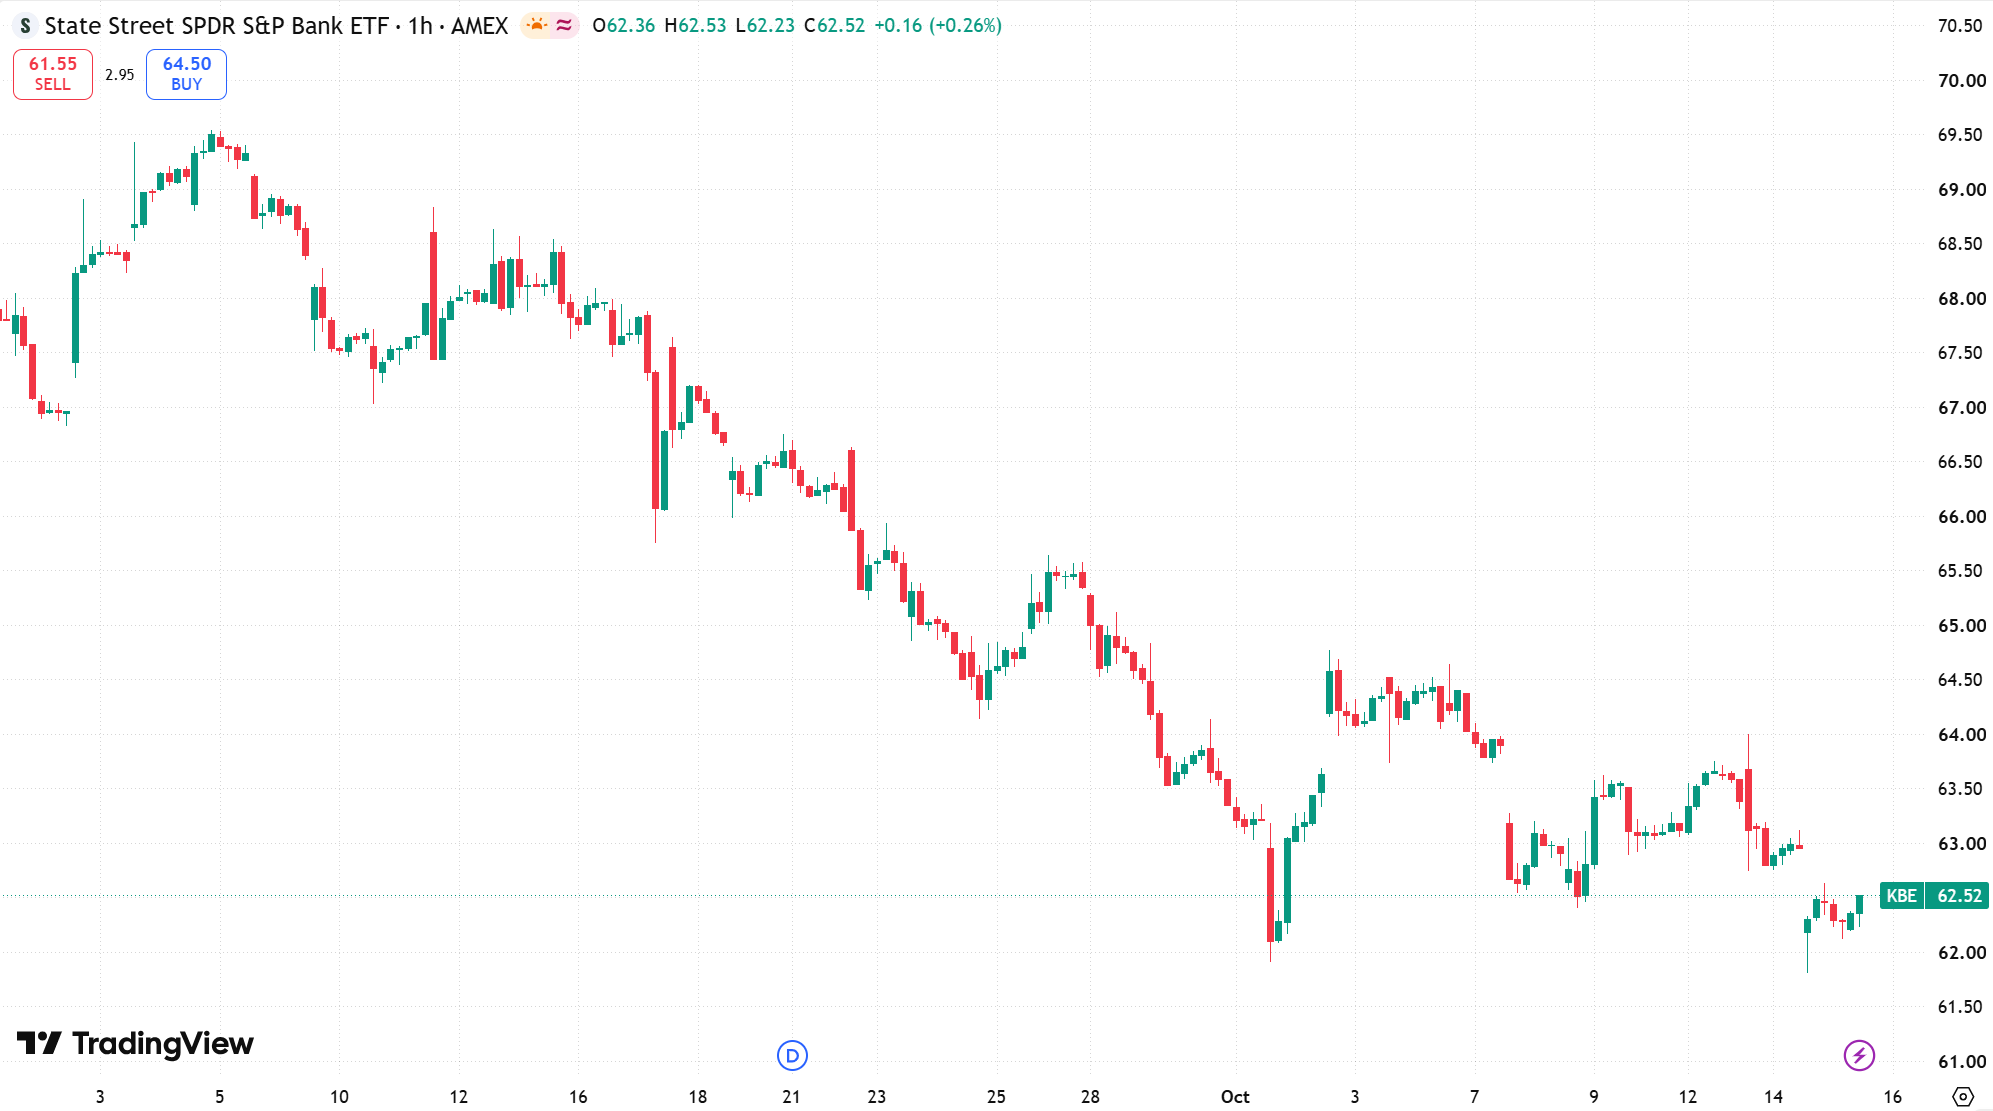
美国银行业ETF(KBE)自9月初持续下行,来源:TradingView
当地时间14日,美国利率市场走出一轮“过山车”行情:早盘公布的CPI通胀数据一度高于预期,推升市场利率,但随后利率快速回落。
这种剧烈波动本身就会让对利率敏感的金融股承压。DeGrasse坦言,尽管金融股当天并未跌破此前低点,但“盘面感觉并不好”。换句话说,跌幅虽不算创纪录,情绪却实实在在偏冷。
他还给出了一个更直观的佐证:高盛内部追踪的“周期性对防御性”组合在快速回落。该指标反映:市场的担忧并不只局限在银行板块,而是更大范围内,资金正在从押注经济继续增长的周期性板块,转向更保守、更抗跌的防御性资产。
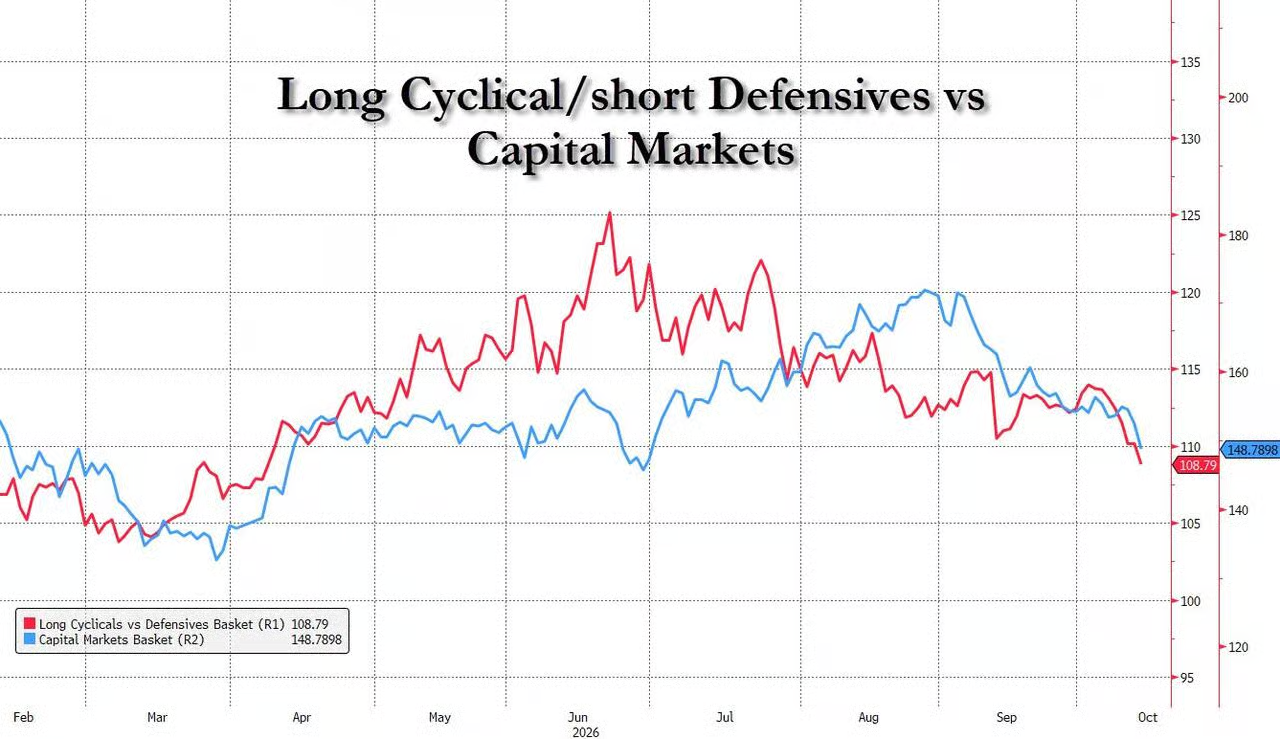
高盛“周期性对防御性”组合(红线)自10月以来快速回落,与资本市场业务篮子(蓝线)走势背离
市场放大利空
美股银行业财报季于当地时间10月13日至14日密集开局,美国银行业财报季截至目前,头部银行业绩分化,但股价普遍走低,仅有少数标的获得市场认可。
13日,高盛凭股票交易强势表现与创纪录并购费用大超预期,但股价早盘涨超4%后转跌;花旗净利润同比大增40%,每股收益超预期,股价仍跌0.4%;摩根大通因固定收益疲软意外不及预期——为2023年四季度以来首次;富国银行营收不及预期,跌3%。
DeGrasse指出,本轮财报季“市场对利空数据的反应明显比利好更强烈”,甚至出现“叙事推着股价走”的现象——例如花旗集团13日的下跌,他坦言团队都很难找到明确的基本面解释。
同样值得玩味的是,财报发布前,市场普遍对摩根大通持偏多立场、机构与买方多数上调了其盈利预期,认为存在超预期空间,但最终结果与这一乐观共识形成反差,反映出本轮财报季对预期的重新定价幅度,超出了部分卖方此前的判断。
14日,美国银行、道富银行、摩根士丹利股价悉数下跌:美银三季报印证中期指引,虽上调2027年净息收入指引仍未止跌,空头担忧资本充足率空间有限;道富银行费用收入不及预期、四季度指引偏弱,叠加估值溢价,市场看空情绪更重。
大摩财富管理利润率不及预期,但DeGrasse认为,大摩股价承压更多来自宏观环境、利率以及数据中心相关市场扰动,并非业绩基本面本身——该行投行与交易业务的“常态化”表现实际上优于此前悲观预期。
三者的共同点在于:即便单项指标不及预期的幅度有限,市场仍普遍选择用放大镜式的审视,对局部短板和远期风险保持高度警惕。
贝莱德是这两日财报披露中的唯一例外,股价逆势收平。DeGrasse表示,该股“几乎没有受到市场实质性质疑”。
这份市场认可,来自其有机费用增长显著高于此前预期区间;同时市场认为贝莱德业务护城河深厚、商业模式抗冲击能力较强,增长动能此前尚未被充分定价。换言之,贝莱德交出的不只是"达标"业绩,而是能够打破当前负面市场叙事惯性的正向惊喜。
当前定价核心是增长预期,而非信用质量
DeGrasse强调,当前股价计入的核心矛盾是企业盈利增速的预期,而非信用质量的担忧——从银行有形账面价值倍数(P/TBV)来看,信用质量在当前投资者关注清单中排序靠后;资本市场业务积压订单、资本水平、经营杠杆、利润率杠杆等才是市场焦点。
但他也特别提醒:一旦用于AI数据中心建设融资的巨量债务出现风险信号,这一排序可能迅速逆转。
这并非空泛假设,而是有迹可循的现实压力——据报道,哥伦比亚大学商学院教授Stijn Van Nieuwerburgh测算,美国银行业当前与AI产业链相关的风险敞口规模约8000亿美元;多家大型银行的数据中心贷款规模已接近内部授信集中度上限。
正因如此,摩根大通、摩根士丹利、三井住友等机构近期通过私募出售以及“重大风险转移(SRT)”工具,把部分高风险贷款转让给私募信贷基金、保险公司等非银机构,释放新增信贷额度。
一个具体案例是:据报道,摩根大通与三菱日联此前耗时超过六个月,才为甲骨文位于得克萨斯州、威斯康星州两处数据中心项目合计380亿美元的建设贷款找到承接方。该案例显示,单一借款人、单一项目的债务规模,已经对部分银行形成实质性信贷集中度压力。
这类高度集中、依托少数超大型借款人(例如甲骨文、OpenAI旗下数据中心主体等)的债务,如果发生违约或展期困难,即便部分信贷风险已通过私募出售或SRT工具对外转移,相关风险仍有可能重新传导回银行资产负债表。
届时,信用质量将从投资者当前关注清单的末位,迅速跃升至核心位置——这正是后续交易中市场需要持续跟踪的关键变量。