①新能源车增值税出口退税率即将由13%下调至9%,单车出口成本的增加将如何进一步向产业链上游传导并影响企业的利润预期?
②面对理想、小米整车厂密集加码自研电池并推行“供应链多元化”,这会对传统电池巨头的市场垄断格局带来怎样的实质性冲击?
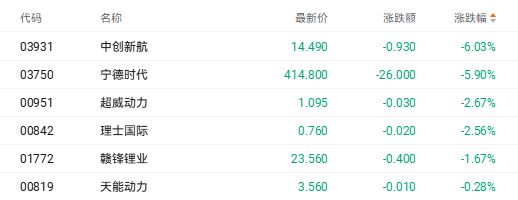
财联社10月20日讯(编辑 胡家荣)受基本面排产预期下修与政策扰动影响,港股电池股持续走弱,市场避险情绪显著升温。以宁德时代为例,该公司盘中股价创下2025年9月11日以来的新低。
截至发稿,中创新航(03931.HK)跌6.03%,宁德时代(03750.HK)跌5.90%,超威动力(00951.HK)跌2.67%,赣锋锂业(01772.HK)跌1.67%。
消息方面,作为传统生产旺季,四季度开局的排产数据不及此前市场乐观预估。花旗发布最新研究报告指出,第三方咨询机构ZE Consulting已正式下调2026年10月电池产量管道预测,前五大电池厂商整体产量管道按月环比仅增长1%,大幅低于此前预览调查预期的按月增长7%。
基于此,花旗同步下调了宁德时代、中创新航以及亿纬锂能的产量管道预测。该行分析认为,10月份本应是行业冲刺的黄金节点,整体排产不及预期且此前市场预期的“赶工增产”落空,从侧面印证了电池端基本需求呈现出阶段性疲软迹象,产业链负面情绪在短期内或仍需时间消化。
出口退税政策调整 成本压力或向产业链上游传导
政策层面的税收调整进一步加剧了市场的观望情绪。根据财政部、税务总局联合发布的公告,自2027年4月1日起,新能源汽车增值税出口退税率将由13%下调至9%。
华泰证券对此分析指出,以整车出口金额进行静态测算,退税率下调将导致新能源乘用车单车出口成本增加约5000元。市场分析认为,退税政策退坡或在一定程度上削弱整车海外出口的扩张动能与利润预期,而这一边际成本增量极有可能顺延产业链向上反向传导,使上游锂矿原料和关键电池材料环节承受更大的价格博弈压力。
车企自研电池引发市场调整
除需求与宏观政策外,整车厂加速推进“供应链多元化”引发的格局演变,也是近期市场聚焦的焦点:
9月4日,理想汽车(02015.HK)出资26.5亿元增资欣旺达跃居其第二大股东,随后宣布自研电池将陆续搭载全系车型。
同一日,小米汽车推出“龙甲电池”,战略合作伙伴选定中创新航与欣旺达,并计划搭载于小米澎程系列车型。
9月17日,小鹏汽车董事长何小鹏在小鹏G9L发布会上明确表示,自今年起电池将全面推进自主掌控。
针对车企密集涉足电池赛道的现象,业内主流分析指出,这并不意味着主流外采模式的颠覆,更非针对头部企业的排他性运动。
车企推进供应链多元化的核心逻辑在于引入竞争以压降采购价格,同时建立自主供给的“安全边际”,避免受制于单一外部解决方案。
本质上,车企正在经历从“单一主供”向“多供扩围”的体系化升级,其终极目标是将电池包的技术规格与产品定义权牢牢掌握在自己手中,这是新能源汽车产业走向高度成熟阶段的必然调整。