锂电设备行业的需求拐点正在显现。
锂电设备行业的需求拐点正在显现。
储能装机规模持续扩张、动力电池设备进入更新换代周期、固态电池产业化进程提速等多重因素共振之下,锂电设备需求端整体回暖。但与此同时,下游扩产节奏与资本开支明显向头部电池企业集中,整线交付能力、工艺协同水平与供应保障稳定性,正在成为客户遴选设备供应商的核心标尺。
在这一背景下,锂电设备企业开始主动调整客户结构。据信宇人半年报披露,公司集中资源深耕头部优质客户,已与宁德时代、比亚迪等头部动力电池厂商建立深度合作。上半年实现营收2.07亿元,同比增长139.53%;二季度单季经营活动现金流净额转正至3018.24万元,销售回款明显改善。
值得一提的是,伴随全球新能源装备市场快速发展,订单需求持续增长,信宇人还在加速拓展制造版图,于惠州仲恺高新区布局三期智能智造工厂。项目总投资1.6亿元,打造数字化、自动化、绿色化现代化智造基地,并于2026年10月全面投产,以自动化、数字化、高精度产线,为企业高质量发展注入新动能。
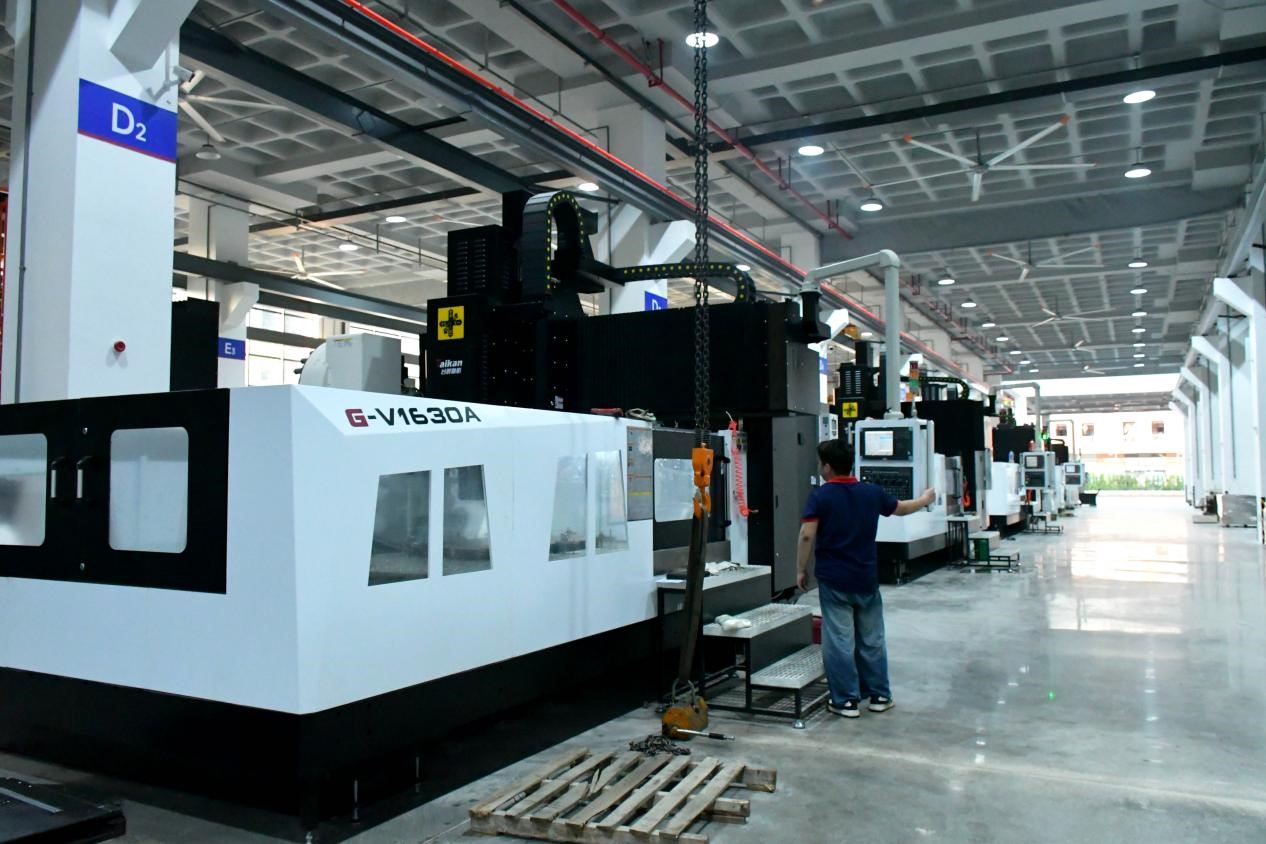
三期工厂投产,是信宇人制造布局升级的重要里程碑,而经营面的持续改善,也增强了公司对自身发展的信心。
10月19日晚间,公司发布公告,计划通过集中竞价交易方式回购股份,回购资金在1500万元至3000万元之间,回购价格上限为24元/股,预计回购62.5万股至125万股,占总股本的0.64%至1.28%。公告提到,回购期限自公司董事会审议通过回购方案之日起3个月内,回购股份用于维护公司价值及股东权益。10月20日,公司已正式启动回购动作。
深耕头部客户带来回款边际改善
锂电设备需求端的多重支撑正在显现。
据行业数据,2027年新型储能装机目标已设定在1.8亿千瓦以上。而截至2026年6月底,全国已投运新型储能装机规模达到1.53亿千瓦/3.96亿千瓦时,同比增长61%。储能侧的规模化扩张,为锂电设备需求提供了坚实托底。
与此同时,动力电池设备更新周期与固态电池产业化进程也在同步提速。经历前两年行业产能去化后,头部电池企业的资本开支正逐步触底回升,设备端整体需求的回暖趋势已经明确。
但回暖并非普惠式的。下游扩产节奏与资本开支明显向头部电池企业集中,客户对设备商的要求也随之水涨船高,整线交付能力、良率稳定性、供应链保障能力,成为头部客户选商时的核心考量。在这一背景下,中小设备商的准入门槛持续抬升,行业份额进一步向具备综合实力的头部设备商集中。
正是看清了这一分化趋势,信宇人主动收缩中小客户战线,将资源集中向头部优质客户倾斜。公司明确以锂电前五大品牌为核心客户基本盘,推动客户结构从“中小客户为主”向“头部优质客户升级”转型。
这一战略调整的成效,直接反映在半年报的财务数据上。2026年上半年,信宇人实现营业收入2.07亿元,同比增长139.53%,增速显著。其中,二季度单季收入达1.24亿元,环比增长48.19%,增长动能强劲。公司在报告中指出,收入增长主要来自头部客户订单的陆续验收确认。
比收入增长更值得关注的是现金流的改善。二季度,信宇人经营活动现金流净额达到3018.24万元,实现转正。销售回款随头部客户订单的落地同步增加,这意味着公司的收入增长正在从“纸面利润”走向“真金白银”。
客户结构优化带来的订单确定性与回款质量改善已经显现。但对于头部设备商而言,拿到订单只是第一步——头部客户订单能否按期转化为收入,最终仍取决于公司交付体系的支撑能力。这也是信宇人近年来持续加码交付能力建设的核心逻辑所在。
交付实绩支撑订单持续转化
头部客户订单要真正转化为收入,考验的是整线或分段交付能力与产能保障。在锂电设备行业,头部电池企业的扩产项目往往时间紧、要求高、一致性标准严苛,设备商能否按期、按质完成交付,直接决定了后续能否进入客户的核心供应商名录。
信宇人将自身业务格局概括为“一个基本面、三个增长点”。其中,“一个基本面”即以锂电前五大品牌为核心客户,筑牢收入基本盘;“三个增长点”则分别为新材料业务、三类标准线整线打包出海,以及固态电池设备与固态电解质。
从产品矩阵来看,信宇人的业务已覆盖干燥、涂布、辊压分切、电芯装配等锂电制造关键环节,并同步推进干法电极与固态电解质等下一代技术路线的研发布局。旗下子公司亚微新材则布局OCA光学胶、Mini/MicroLED相关材料、水汽阻隔膜等新方向,着力打开第二增长曲线。
交付能力是头部客户供应链的硬门槛,也是信宇人近年来重点打磨的核心竞争力。半年报披露的一系列标杆性交付项目,直观展现了公司的交付实力:
在厦门时代二期项目中,公司承接的4条PSL拉线真空烘烤Baking炉项目,提前15天完成交付,安装调试周期较预期缩短25%、仅用8天,凭借出色的交付表现获得客户颁发的“潜力新锐奖”。
在江苏时代溧阳7 基地项目,公司共承接4条Baking自动干燥线,并实现8个月从接单到投产的高效节奏,公司由此获评CATL江苏时代2025年度“优秀供应商”。
这些交付实绩并非孤立的案例。在头部电池企业的供应链体系中,每一次高质量交付都是下一次合作的前提。分析认为,这些标杆项目不仅是过往能力的证明,更直接支撑公司后续的拿单与验收节奏,头部客户更倾向于将订单交给已经验证过交付能力的设备商,形成交付越好→拿单越多→交付经验越丰富的正向循环。
公司正通过技术迭代与制造升级双向发力降本,力争推动收入增长逐步向盈利端传导。而这背后,正是“一个基本面、三个增长点”业务布局对长期成长的支撑。
经营修复支撑价值重估
头部订单放量之后,毛利率水平与产能效率成为盈利可持续性的关键变量。
对于锂电设备行业而言,收入增长只是第一步,能否将订单转化为可持续的盈利,取决于技术壁垒带来的定价能力,以及制造端降本增效的能力。信宇人在这两个方向上均有布局。
技术端,公司的研发储备正面向下一代电池路线展开。半年报显示,公司第二代SDC单线双面涂布机可实现微孔基材涂布,技术门槛较高。若该产品通过下游客户验证并实现量产,有望显著提升公司在高端涂布设备领域的技术地位与定价能力。
在前沿技术路线上,干法电极试验样机已完成首台套试制,采用“干粉直涂热复合”一步成型工艺,代表了公司在干法电极领域的技术积累。固态电池方向,卤化物固态电解质已完成两代产品研发,为后续固态电池设备与材料业务的拓展奠定基础。
研发投入的持续加码是技术迭代的保障。2026年上半年,信宇人研发费用达2184.29万元,占营业收入比重为10.54%。在收入高速增长的同时保持两位数的研发投入强度,显示出公司对技术竞争力的长期重视。
制造端的升级同样关键。据悉,此次信宇人三期智能智造工厂正式投产,公司核心零部件的自制能力显著提升。核心零部件转为内部闭环生产,实现加工过程可控,强化质量管控,缩短供应链周期,有效缓解订单交付压力。
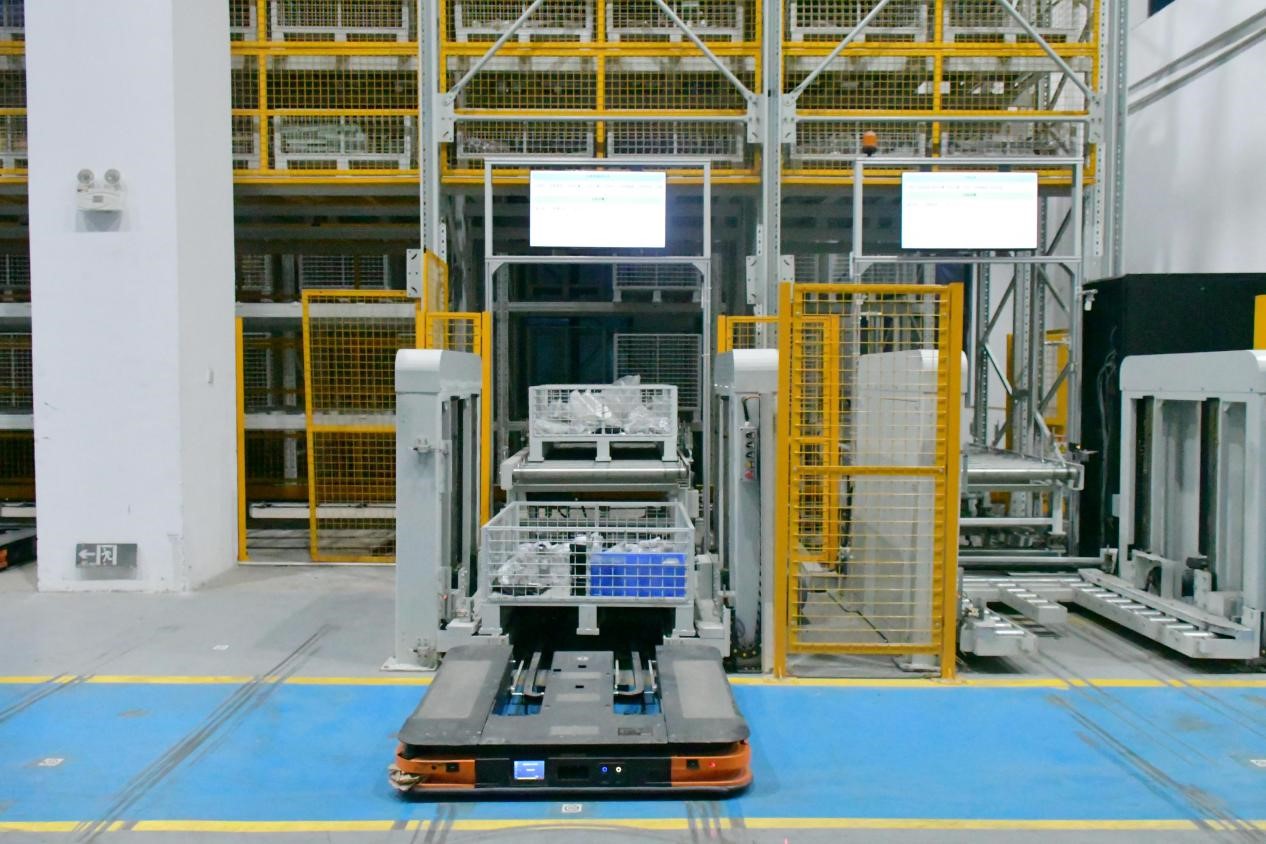
市场关注的焦点在于,随着项目投产与核心零部件自制率的提升,公司毛利率有望实现修复,产能利用率将逐步上行,新品验证也将持续推进。在这一逻辑下,市场对公司盈利可持续性的预期有望逐步上修,价值重估具备坚实的基本面支撑。
信宇人的经营修复路径,更能看出锂电设备行业回暖过程中的结构性变化,即客户结构向头部集中、技术迭代向高端升级、制造能力向精益化演进。在这一进程中,能够同时抓住头部客户机遇、打磨交付能力、布局下一代技术的设备商,有望率先走出行业底部,迎来经营面与估值的双重修复。