①动力电池巨头宁德时代前三季度净利润超645亿元,为何遭大摩大行降级并重挫逾11%?
②存储芯片及部分人工智能相关个股为何逆势走强?
财联社10月21日讯(编辑 胡家荣)今日港股三大指数延续近期弱势,其中科技指数跌破4000点关口。
截至收盘,恒生指数跌0.90%,报23651.87点;科技指数跌1.26%,报3994.77点;国企指数跌1.08%,报7943.41点。
从盘面来看,市场结构性行情特征显著:AI算力与存储芯片概念股携手爆发,AI应用端全线跟涨;而此前表现平稳的锂电池、煤炭及电信股则集体承压回调。
亚太半导体产业链共振 澜起科技涨近9%
截至收盘,澜起科技(06809.HK)涨8.97%,兆易创新(03986.HK)涨3.15%,江波龙(09976.HK)涨1.82%。
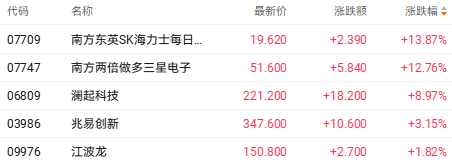
消息方面,亚太半导体产业链今日强势反弹。外盘方面,韩国综合指数涨超3%,三星电子与SK海力士双双涨逾5%,显著提振板块做多情绪。
野村证券最新研报指出,市场过度放大了对AI算力过剩及ROI的短期恐慌,高端存储器的物理供给约束预计将持续至2028年,核心厂商现金流价值仍被低估。此外,澜起科技披露前三季度业绩预告,归母净利润预计达12.00亿至13.00亿元,同比激增153.6%至174.7%,业绩超预期进一步催化芯片板块情绪。
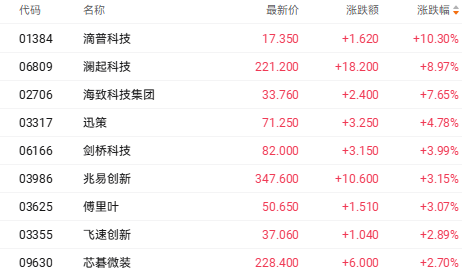
在芯片硬件与大模型预期向好的带动下,人工智能概念股联动拉升。截至收盘,滴普科技(01384.HK)涨10.30%,海致科技集团(02706.HK)涨7.65%,迅策(03317.HK)涨4.78%。
基本面预期重估 宁德时代跌超11%
截至收盘,宁德时代(03750.HK)跌11.41%,洪桥集团(08137.HK)跌5.38%,龙蟠科技(02465.HK)跌4.94%。
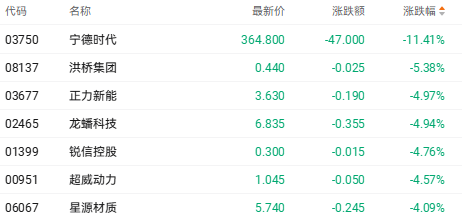
消息方面,动力电池龙头宁德时代披露的三季度财报显示增速面临高位收窄压力。公司2026年前三季度实现营业收入4421.37亿元,同比增长56.19%;实现归母净利润645.30亿元,同比增长31.60%;动力及储能电池合计销量突破260GWh。尽管累计数据保持稳健,但单季盈利边际增速的放缓引发了资金对下游装车需求增速换挡的担忧。
与业绩降速共振的是外资机构的集中看空。摩根大通在最新专项研报中全面下调了动力电池产业链的盈利预测,将其覆盖的二线电池制造商、正负极材料端及设备供应商普遍下调至“中性”或“减持”评级,并大幅调低多只核心标的的目标价:
宁德时代的目标价由725港元大幅下调至500港元,投资评级降至“中性”;中创新航的目标价由40港元深度腰斩至17港元,评级同步降至“中性”。
绿电发力挤压火电出力 兖矿能源等相关个股走弱
截至收盘,南南资源(01229.HK)跌10.20%,中国神华(01088.HK)跌3.32%,金马能源(06885.HK)跌2.59%。
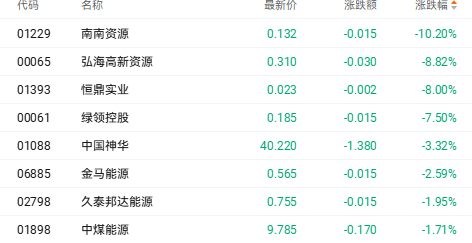
消息方面,国家统计局数据显示,9月全国规上工业火电发电量同比下降1.2%。近期水电大发叠加新能源集中并网,清洁能源对火电顶峰空间的挤压加剧,电煤传统采购旺季的补库动力整体走弱。
电信股多数走弱 中国移动Q3净利环比滑落
截至收盘,中国移动(00941.HK)跌3.66%,中国联通(00762.HK)跌3.59%,中国电信(00728.HK)跌2.94%。
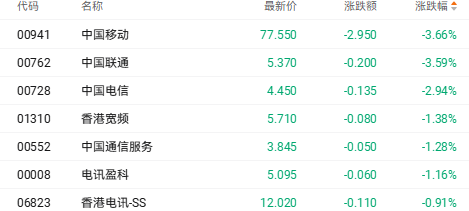
消息方面,中国移动披露的三季度经营数据:公司单季度实现营业收入2423亿元,同比下降3.4%;实现归属于母公司股东的净利润273亿元,同比下降12.2%,环比大幅回落45%。在新型数字化转型业务投入加大与传统通信ARPU值承压的阶段性错配下,利润收缩直接压制了高股息红利资产的短期防御属性。
个股异动
联想集团盘中一度涨超6% 机构称经调整净利预期大增150%
联想集团(00992.HK)涨2.93%,盘中一度涨超6%。消息方面,海外科技巨头最新财报大幅提振了全球AI产业链的投资信心。SpaceX第三季度AI业务营收同比激增逾9倍至75.6亿美元,首次晋升为公司最大收入来源。
根据摩根士丹利预测,联想集团2027财年第二财季的总收入将达到286亿美元,同比增长40%、环比增长6%;经调整纯利预计达到12.81亿美元,同比大增150%、环比增长19%,高出市场一致预期12%。
兑吧涨超40% AI短剧业务近期三个月持续盈利
兑吧(01753.HK)涨40.94%,报收1.05港元。消息方面,兑吧近期披露,AI短剧业务7月、8月、9月连续三个月实现盈利,其中三季度全网新增播放量超458亿次,为上半年累计50亿次的九倍有余。