①天健集团前三季度营收97.85亿元,净利润亏损5.12亿元,归母净利润亏损4.51亿元,同比由盈转亏。
②截至目前,天健集团共有存续债券8只,存量规模78.9亿元。
财联社10月26日讯 (编辑 张良 实习生 过程)近年来,建工行业整体承压,地产持续低迷、基建总量增速放缓、行业新签与产值下滑,给本行业发债主体企业带来了盈利及流动性压力。这在部分发债主体近期公布的三季报中有所体现。
近日,建筑业发债主体深圳市天健(集团)股份有限公司(简称“天健集团”)披露三季度财务报告,该公司出现由盈转亏、毛利率大幅滑坡。截至目前,天健集团共有存续债券8只,存量规模78.9亿元。
天健集团作为深圳市属建工业务板块的核心经营主体,具有规划设计、建设、开发、运营、服务的全产业优势,主营业务收入以建筑施工、房地产开发为主,城市服务收入作为补充。但由于行业整体承压,公司财务数据表现欠佳。
其三季报显示,前三季度公司实现营业收入97.85亿元,同比下降1.74%,主要系建筑施工收入随行业趋势及公司主动收缩业务影响持续下滑所致;营业成本94.56亿元,同比增长6.30%,导致销售毛利率由上年同期的10.68%骤降至3.36%。
与此同时,公司财务费用同比上升18.5%,其中利息费用由2.06亿元增至2.43亿元。因此,公司营业利润由上年同期的1.08亿元转为-4.83亿元,最终净利润亏损5.12亿元,归母净利润亏损4.51亿元,同比由盈转亏,净利润降幅超过23倍。
资产负债结构方面,截至2026年9月30日,天健集团总资产554.28亿元,同比下降12.5%;总负债412.94亿元,同比下降14.79%,资产负债率达74.5%,公司整体处于缩表状态。
在负债结构上,公司短期借款由9.13亿元降至1.23亿元,较去年年末下降86.52%;应付票据及应付账款由164.3亿元降至156.22亿元,较去年年末下降4.92%;而长期借款由87.02亿元增至99.78亿元,较去年年末上升14.66%。这一变化表明,公司正将债务期限结构向长期化调整。
财联社关注到,天健集团净利润自2023年起连年下滑。2023年至2025年,公司净利润分别为15.05亿元、5.94亿元、0.29亿元,三年间缩水超过98%;销售毛利率亦随之逐年走低,由2023年的14.6%降至2026年的3.36%。
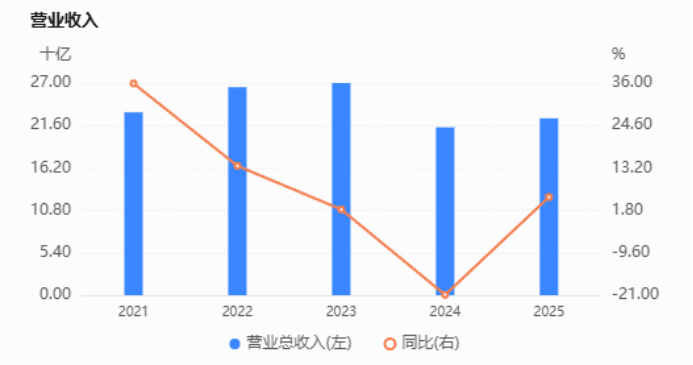
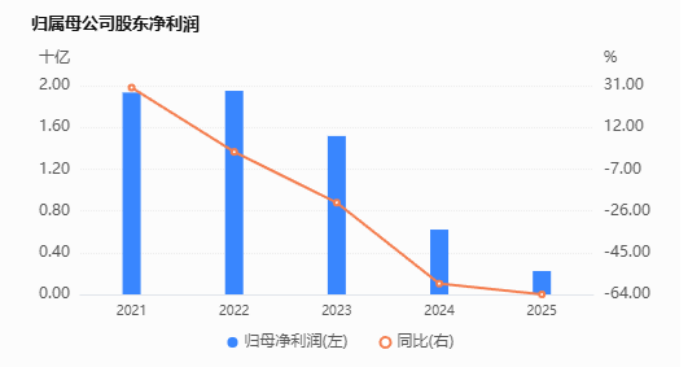
数据来源:企业预警通,财联社整理
评级机构中证鹏元认为,天健集团具备高等级的施工资质及全产业链优势,承接较多深圳市政府单位和国有企业订单,拥有较为优质的施工储备项目。且公司融资渠道通畅,因此经营风险和财务风险相对可控;但其不利因素在于,行业调整背景下公司债务压力仍较高,业绩承压,部分房地产项目去化缓慢面临减值风险,施工业务利润低位改善且回款显著放缓。









