业内人士表示,若央行加大流动性对冲投放,资金平稳跨月则长债仍有结构性机会;若资金收敛,长端止盈压力会进一步释放。
财联社10月26日讯(编辑 李响)今日资金面有所收紧,但债市整体偏强,长债涨幅再次领跑。尾盘,央行发布债市非银大额赎回互换便利工具BNSF。
具体来看,国债期货收盘全线上涨,30年期主力合约涨0.29%报118.000元,10年期主力合约涨0.02%报109.890元,5年期主力合约涨0.01%报106.800元,2年期主力合约涨0.01%报102.698元。
银行间主要利率债收益率多数下行,截至下午16:30分,10年期国债活跃券260016收益率下行0.25bp报1.626%,10年期国开债活跃券260205收益率下行0.3bp报1.666%,30年期国债活跃券2600004收益率下行0.6bp至2.068%。
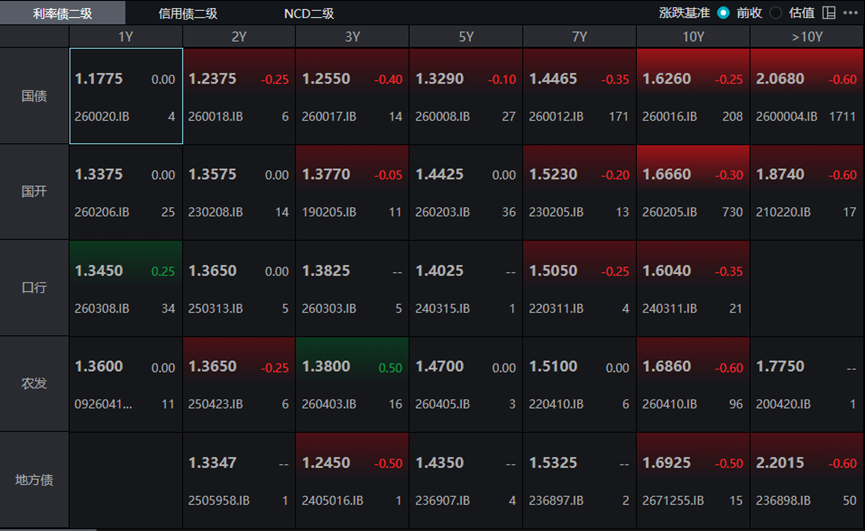
(数据来源:Wind,财联社整理)
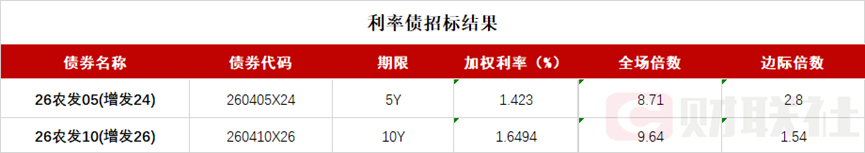
一级市场方面:
交易所债券市场收盘,地方债表现较好,“24广西12”涨超4%,“25湖南49”涨超3%。此外,“24铁YK08”涨超4%,“26北控K4”、“24穗投12”、“铁建YK37”和“25京资K2”涨超2%;“22黔开01”跌超3%。
消息面上,今日17时左右,央行发布,为进一步落实好“构建科学稳健的货币政策体系和覆盖全面的宏观审慎管理体系”的要求,维护债券市场稳定,中国人民银行决定设立债市非银大额赎回互换便利(Bond Market NBFI Swap Facility,简称BNSF)。在资管机构面临群体性流动性风险、债券市场出现系统性压力的特定情景下,支持具有系统性影响的银行理财子公司、公募基金管理人(或对应母行、证券母公司等),从中国人民银行借入央行票据用于市场回购融资,以购买本公司(或资管子公司)遭赎回公募产品的符合条件的债券或产品份额,并向中国人民银行抵押。参与机构应持续满足金融市场审慎管理要求,维护市场纪律。
业内人士指出,近期为税期,叠加MLF到期与跨月需求,资金面扰动集中,资金面面临紧平衡,隔夜和7日资金价格均上行。与此同时,《银行间债券市场债券发行管理规则》公开征求意见出台,会使得一级投标行为会更谨慎,部分长债品种一级溢价或收敛。从今日资金走向看,市场情绪受MLF降息的传闻影响多头占优,不过当前市场一旦有风吹草动,获利盘可能随时离场。整体上看,当前债市短期风险略大于机会,但是大幅回调的可能性不高。若央行加大流动性对冲投放,资金平稳跨月则长债仍有结构性机会;若资金收敛,长端止盈压力会进一步释放。
公开市场方面,央行公告称,10月26日以固定利率、数量招标方式开展了560亿元7天期逆回购操作,全额满足了一级交易商需求,操作利率1.40%,投标量560亿元,中标量560亿元。同时,开展了3980亿元隔夜逆回购操作。Wind数据显示,当日3380亿元逆回购到期,据此计算,单日净投放1160亿元。
资金面方面,Shibor短端品种多数上行。隔夜品种上行3.0BP报1.301%;7天期上行3.7BP报1.363%;14天期下行0.31BP报1.354%;1个月期持平报1.382%。
银行间回购定盘利率全线上涨。FR001涨2.0个基点报1.34%;FR007涨2.0个基点报1.405%;FR014涨1.0个基点报1.41%。
银银间回购定盘利率多数上涨。FDR001涨2.15个基点报1.2915%;FDR007涨4.35个基点报1.3635%;FDR014跌1.0个基点报1.33%。
银存间回购利率情况如下:
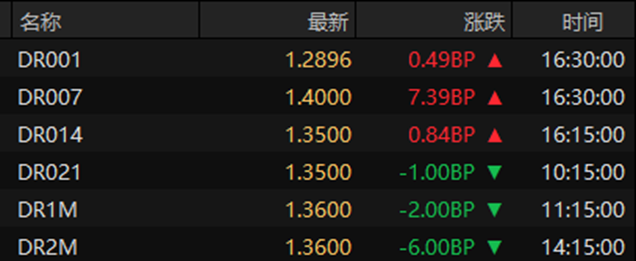
(数据来源:Wind,财联社整理)
一级存单方面,今日3M国股在1.37%位置需求较好,1Y期国股报在1.41%-1.43%的位置附近。二级存单方面,3M国股成交在1.35%附近,较前一交易日上行1bp,1Y国股成交在1.415%位置,较前一交易日上行0.5bp。
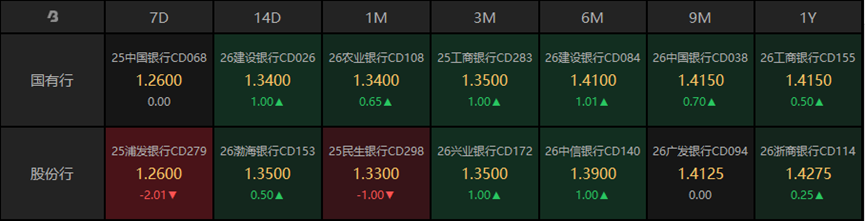
(数据来源:Wind,财联社整理)









