10月27日晚间,光伏支架头部企业中信博(688408)发布2026年三季度报告。财报显示,公司第三季度实现营业收入23.97亿元,同比增长78.77%,环比增长60.96%;实现归母净利润1396.09万元,同比增长138.34%,实现同比扭亏,环比增长108.99%。
10月27日晚间,光伏支架头部企业中信博(688408)发布2026年三季度报告。
财报显示,公司第三季度实现营业收入23.97亿元,同比增长78.77%,环比增长60.96%;实现归母净利润1396.09万元,同比增长138.34%,实现同比扭亏,环比增长108.99%。
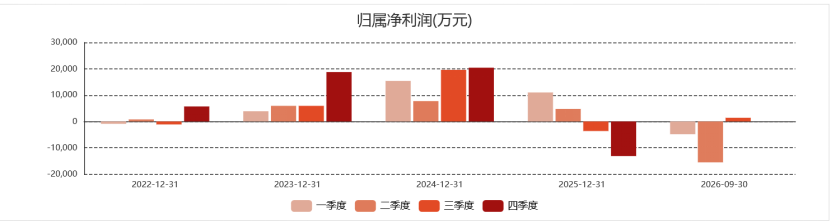
值得一提的是,此前连续四个季度处于亏损状态,本次单季度扭亏,成为公司业绩回暖的重要信号。
中信博表示,本报告期,公司利润总额、归母净利润、扣非归母净利润同比去年同期均实现较大幅度增长,主要来自三方面因素:一是报告期营收规模同比大幅提升;二是公司强化费用管控,销售、管理、研发、财务费用合计总额同比下降;三是应收账款回款情况改善,信用减值损失计提减少,对利润形成正向贡献。
中信博是全球领先的光伏支架系统解决方案制造商与服务商,公司聚焦跟踪支架核心主赛道,并在“跟踪+”“绿电+”领域持续探索。公司主要产品包括光伏跟踪系统、固定支架系统、柔性支架系统、智能运维系统、储能系统等。
行业层面,在光伏行业阶段性供需失衡、产品价格持续承压的大背景下,行业外部政策导向已经从过去的“规模激励”转向“秩序修复”,“反内卷”成为产业治理主线,意在缓解恶性价格竞争,修复产业链价格体系与企业盈利水平。
政策层面,2026年1月,光伏行业企业家座谈会明确将“反内卷”列为行业规范治理的主要矛盾。2026年4月,四部门联合召开光伏行业座谈会,首次将兼并重组纳入综合治理框架,围绕产能调控、标准引领、价格执法、质量监管、创新驱动、知识产权保护打出治理组合拳;同月,中央政治局会议进一步提出“深入整治内卷式竞争”。
政策效果逐步在市场端显现。
根据第三方市场数据,以2026年8月行情为例,受行业反内卷倡议书推动,上游硅料、硅片、电池环节价格联动上行,下游组件提价幅度约1% 4%,产业链价格出现修复迹象。
放眼全球市场,业界普遍认为,光伏整体扩容大趋势并未改变。
据中国光伏行业协会数据,2025年全球光伏新增装机约580GW,同比增长约9.4%;其中中国年度新增装机约315GW,占全球总量过半,但国内市场增速有所回落,行业增长重心已经发生转移,新兴市场爆发式增长叠加技术迭代红利,将持续支撑全球装机规模稳步上行。进入2026年,部分头部企业依托供应链管控能力,已经出现盈利修复迹象。
针对光伏未来需求趋势,据中国光伏行业协会预测,“十五五”期间(2026—2030年)全球年均光伏新增装机规模为725GW至870GW,中国年均新增装机规模为238GW至287GW。预计2027年以后全球光伏装机将重新扩容,2026—2030年全球光伏装机复合增速约为7%,到2030年预计新增装机升至864GW。随着新能源融合集成发展、绿电直连等政策实施效果显现,以及新兴市场需求的持续释放,全球光伏终端需求有望回到上升通道。
“依托多产品矩阵、成熟项目落地经验与产业协同优势,可为全球光伏电站提供高适配、高安全、高收益的一站式解决方案,充分挖掘新能源项目全生命周期价值。同时稳步践行深度国际化路径,依靠差异化产品与全球交付能力持续扩大行业竞争优势”中信博补充说道。
对于行业景气周期,大公国际10月13日发布的研报指出,光伏材料行业目前正处于探底向修复过渡的转折期。产业链前期经历深度调整,不少企业深陷亏损;自2026年以来,部分企业出现减亏态势,边际变化释放出行业修复信号,但景气全面反转的基础仍有待夯实。









