①三季报银行并未全部披露最新的净息差数据,从10家披露该数据的城农商行来看,有6家净息差较上半年末继续回升。
②对城农商行而言,目前中间业务对营收的贡献仍然有限,前三季度占总营收的比重普遍低于10%。
财联社10月29日讯(编辑 杨斌)上市银行三季报披露进入高峰,在目前已公布季报的23家银行中,有20家为城农商行。整体来看,在净息差企稳的背景下,20家城农商行前三季度净利息收入全部实现正增长,最高增速超过30%。在净利息收入的推动下,九成城农商行实现归母净利润正增长。
不过,城农商行的手续费及佣金净收入分化巨大,20家银行中仅有7家实现增长。国股大行近年发力财富管理等业务,城农商行如何突围值得行业关注。
20家城农商行九成净利正增长
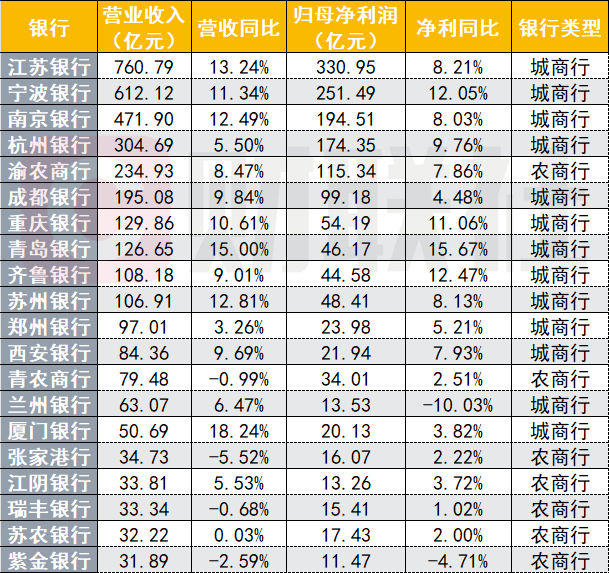
在已公布三季报的20家城农商行中,江苏银行以760.79亿元的营收规模居20家银行之首。增速上,厦门银行前三季度营收同比增长18.24%;青岛银行、江苏银行分别增长15.00%、13.24%;苏州银行、南京银行、宁波银行、重庆银行也都实现了超过10%的营收增速。
图:20家城农商行前三季度营业收入、归母净利润及增速
(数据来源:Choice数据,财联社整理)
归母净利润方面,青岛银行前三季度以15.67%的增速领跑,青岛银行、宁波银行与重庆银行均实现了“双十增长”——营收与净利增速都在两位数以上。
青岛银行在季报中表示,公司扎根本地,服务实体,扩规模、优结构、稳息差、拓中收,营业收入增长快于营业支出,带动利润较好增长。在营业收入方面,以“稳息差”夯实增收基本盘,以“拓中收”驱动第二增长曲线,叠加投资估值收益增长,带动营业收入较好增长。
整体上,20家银行中有18家前三季度实现了归母净利润正增长,仅兰州银行与紫金银行归母净利润下降。
利息净收入全部正增长,增速最高超30%
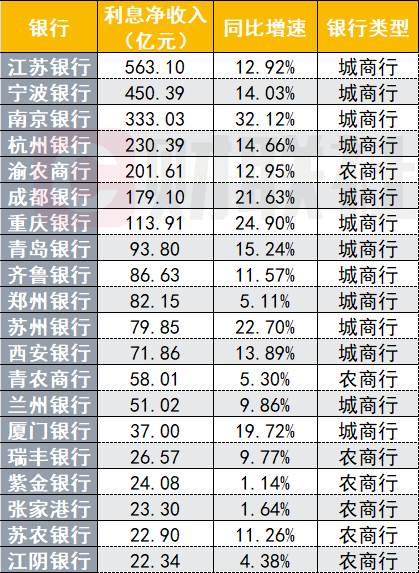
拆分来看,利息净收入仍是银行营收的“压舱石”。20家银行前三季度利息净收入合计2751.06亿元,同比增长15.87%,且无一例外全部实现正增长。
图:20家城农商行前三季度利息净收入及增速
(数据来源:Choice数据,财联社整理)
增速上,南京银行同比大增32.12%,重庆银行、苏州银行、成都银行增速分别为24.90%、22.70%、21.63%,厦门银行增长19.72%。
南京银行在季报中表示,前三季度经营效益稳步提升,成本管控取得实效。青岛银行也指出,在负债规模持续扩大的同时,严控负债成本,计息负债平均成本率下降。
根据财联社此前的报道,得益于计息负债成本的下降,银行的净息差在2026年中报整体企稳。
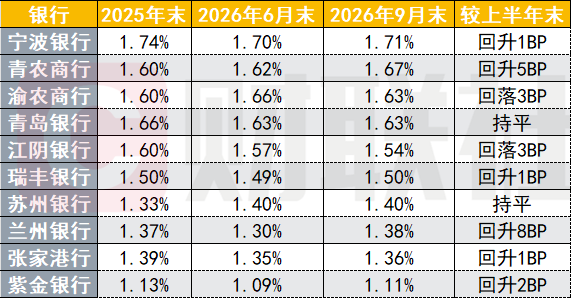
三季报银行并未全部披露最新的净息差数据,从10家披露该数据的城农商行来看,有6家净息差较上半年末继续回升。
图:部分城农商行净息差变化
(数据来源:Choice数据,财联社整理)
中收整体下降且分化巨大
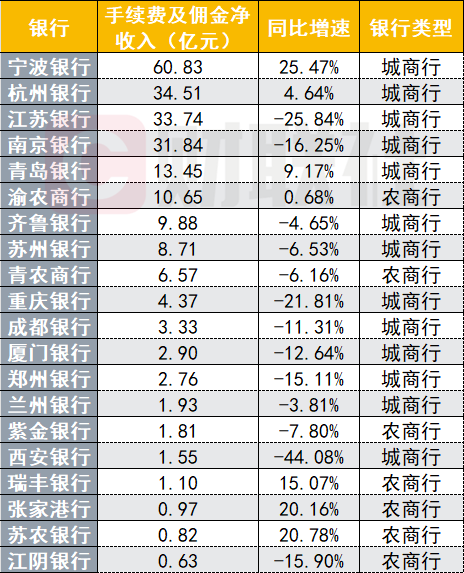
而在非息业务层面,城农商行的手续费及佣金净收入分化巨大。20家银行中,仅有7家实现增长,合计实现手续费及佣金净收入232.34亿元,同比下降3.35%。
图:城农商行前三季度手续费及佣金净收入及增速
(数据来源:Choice数据,财联社整理)
宁波银行以60.83亿元居首,同比大增25.47%,规模、增速均为20家中第一。青岛银行前三季度实现手续费及佣金净收入13.45亿元,同比增长9.17%。
宁波银行在三季报中表示,坚持以客户为中心,持续深化商业模式创新,强化科技系统支撑,积极拓展多元化盈利渠道,综合服务能力不断增强,盈利水平保持稳健增长。
南京银行表示,聚力财富管理业务发展,不断优化产品筛选与引入机制,丰富产品供给货架,强化服务体系与专业能力建设,着力提升客户资产配置与综合金融服务水平,稳步推动零售金融资产规模增长与结构优化。
对城农商行而言,目前中间业务对营收的贡献仍然有限,前三季度占总营收的比重普遍低于10%。在监管收紧理财公司牌照、国股大行近年普遍发力财富管理等业务的背景下,未来城农商行如何深耕区域市场、差异化发展财富管理业务并修复中间收入,值得行业关注。









