①10月30日国内债券市场突发集中调整,城投债及银行二永债等多品种收益率快速上行,成交显著放量;
②央行发布公告称,从11月2日起,每个工作日开展隔夜逆回购操作招标,操作利率为1.25%;
③当前宏观弱修复格局未变,货币政策宽松基调尚未转向。
财联社10月30日讯(编辑 李响)10月30日,国内债券市场突发集中调整,城投债以及流动性较好的银行二永债等多品种收益率快速上行,成交显著放量。
截至尾盘,上证城投债ETF(511220)当日下跌0.51%,净值创2个月来新低,全天成交额92.55亿元,换手率高达16.35%,约为平日交易水平的4倍以上。此外,固收+产品快速赎回,多只大行二永债收益率普遍上行5-6BP,部分中小行品种调整幅度甚至达到单日10bp以上。与此同时,利率债品种也全线走弱,10年期国债一度回调近3bp至1.64%。
今日10年期国债收益率走势
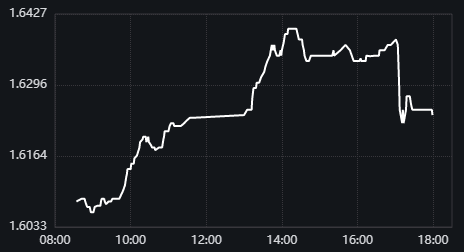 不过有多位业内人士指出,今日行情或是获利盘在知晓后续上涨空间有限的情况下借本次冲击集中抛售止盈,而非基本面或政策面变化所致,本质上更多是一次被信用恐慌的”错杀”,当前宏观弱修复格局未变,货币政策宽松基调尚未转向,后续需重点关注流动性与市场偏好的影响。
局部抛压触发跨品种波动
在多位业内人士看来,本次信用债调整并非单日突发,而是局部风险持续累积后的集中释放。
据天风证券谭逸鸣团队梳理,10月26日至29日已有超过40只信用债二级成交收益率偏离收盘估值超5BP,覆盖房地产、区域城投、非银金融等多个板块。其中部分弱资质区域城投与地产个券偏离幅度显著,单券最高偏离超140BP,信用抛压已在局部品种里持续发酵。
“今日集中扩散至全市场,本质上仍是流动性与市场偏好快速走弱的叠加影响”,有券商人士对财联社表示。
“从直接催化来看,三季报密集披露窗口,部分弱资质产业主体业绩承压,叠加个别信用品种价格出现大幅波动,市场对弱资质信用主体的风险偏好快速回落”,有券商固收分析师指出,由于城投类与产业类弱资质信用债在机构风控体系中常被归为同一类信用敞口,风险情绪容易跨品种传导,触发机构对信用债整体的被动减仓。
此外,银行二永债的同步调整也引发市场关注。Wind数据显示,今日大行二级资本债收益率普遍上行5-6BP,部分中小行品种调整幅度更大,如25成都农商行二级资本债01成交收益率上行约10.25BP。
“二永债走弱,或许是在股市大跌背景下,固收+产品先砸流动性好的二永债所致”,市场人士分析,若信用风险持续扩散,市场会担忧银行体系资产质量与资本补充压力,进而要求更高的风险补偿,这也是当前市场流动性结构性缺失的传导反映。
从资金价格上看,10月下旬叠加缴税走款、9000亿元MLF到期及跨月备付等需求,月末银行间资金融出力度有所下降,今日公开市场跨月资金净投放规模有限,月末资金价格整体偏紧。
值得注意的是,今日尾盘,央行发布公告称,从11月2日起,每个工作日开展隔夜逆回购操作招标,操作利率为1.25%。
有市场人士指出,这是央行首次在官方公告里明文公布隔夜逆回购的操作利率。此前市场预估区间在1.25%-1.30%,此次落于下限,或暗藏降准之意。
调整不改宽松基调 信用分化行情将延续
“没有只涨不跌的市场,随着10年期国债现券收益率逼近1.6%关口,前期市场拥挤度过高,信用利差处于历史极低位,交易盘止盈抛压持续加重,边际利空极易引发踩踏效应,这一现象上周就已经较为明显”,前述券商固收分析师表示。
据开源证券固收研报显示,2026年8月末至10月中旬,10年期AAA城投债、5年期AAA-二级资本债收益率分别下行超16BP、12BP,降幅均超过同期限国债,信用利差主动压缩至历史极低水平,一年期同业存单收益率与7年期国债收益率近乎持平,市场安全垫显著变薄。
不过对于本次调整的性质,多数机构观点认为其属于情绪驱动的阶段性回调,尚不足以判定债市趋势逆转。核心支撑在于,当前宏观弱修复格局未变,货币政策宽松基调尚未转向,本轮调整主要由信用事件与跨月资金因素共同触发,而非基本面或政策面出现方向性变化。
某农商行债券交易人士对财联社表示,市场有股声音,说一些机构开始赎回一些固收+基金。但目前跟理财子聊下来,理财子自身的产品没有受到任何大规模的赎回,理财自身产品是安全的。他们们也许出于一些预防性的目的赎回了一些固收+基金,但赎回规模可控。
关于后续走势,业内人士建议重点关注三大信号:一是央行流动性操作力度,尤其是结构性流动性工具的启用时点,若流动性投放加大,将有效缓解市场负反馈;二是理财与纯债基金的申赎情况,若赎回压力从ETF向全市场扩散,可能进一步放大调整幅度;三是信用风险事件的扩散范围,若仅局限于个别主体,整体调整空间相对有限。
“短期调整将逐步释放拥挤风险,信用利差修复后将迎来更优的配置窗口。但考虑到风险传导尚未完成,需警惕短期情绪冲击带来的波动。长期来看,在宏观基本面与货币政策基调未发生转向的背景下,利率债仍具备配置价值,信用债则将进一步走向资质分化,弱资质主体的利差修复难度将显著加大”,有分析人士指出。









