①在中长期纯债基拉久期的同时,混合二级债基久期三季度环比增加1.17年至4.53年。
②股市下跌带动“固收+”回撤和赎回,赎回资金会形成纯债基金的增量,债市的资金供给仍然充裕。
财联社11月2日讯(编辑 杨斌)10 月的债基市场,上演了冰火两重天的局面。
一边是超长债行情火热、纯债基金大面积收红;一边是权益波动冲击,混合债基业绩冷暖悬殊,个别产品单月跌幅超 20%。财联社梳理 最新数据发现,不少固收+机构在策略上选择拉长久期对冲权益端亏损,从权益赎回出来的资金持续涌向纯债赛道。
与此同时,10月最后一个交易日,由于部分信用债品种因风险事件大跌,引发债市的抛售潮,债基可能的赎回潮引发市场对后续债市赎回负反馈的担忧情绪升温。
10月绩优纯债基重仓超长期特别国债
Wind数据显示,10月96.3%的中长期纯债基、98.2%的短期纯债基回报为正,中长期纯债基中位回报0.18%,单月最高回报超1.5%。
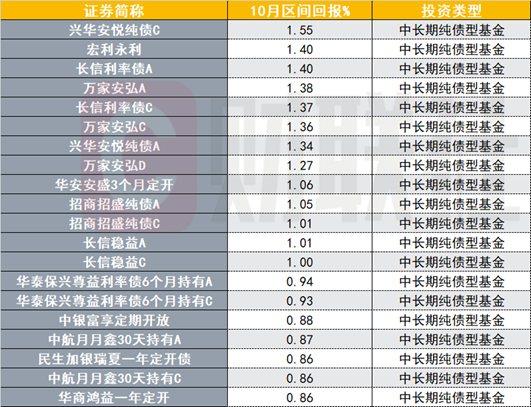
具体来看,兴华安悦纯债C单月回报达1.55%,居纯债基之首。兴华安悦纯债A/C、长信利率债A/C、万家安弘A/C、华泰保兴尊益利率债6个月持有A/C、华安安盛3个月定开、宏利永利等回报居前。
图:10月业绩回报居前二十的纯债基
(资料来源:Wind数据,财联社整理)
兴华安悦纯债基金经理吕智卓在最新的三级报中表示,底仓部分挖掘收益率曲线凸点明显、骑乘效应较好的中久期政金债;杠杆部分择机拉长久期,买入长久期、超长久期的国债、政金债,获利后及时止盈。
10年期国债收益率自10月初1.67%左右一度降至月末1.61%附近,30年期一度下探至2.04%。金融街论坛年换官宣政策利率“换锚”(已于10月末落地),叠加权益调整下避险资金流入债市,继续推动超长端利率下行。
三季报显示,绩优产品依然普遍重仓超长期利率债。华安安盛3个月定开三季度末重仓“26超长特别国债04”,单一券种占基金净值比高达96.9%;华泰保兴尊益重仓“24特别国债04”、“26超长特别国债03”、“25超长特别国债06”,超长期特别国债合计占净值超100%;长信利率债重仓“26超长特别国债03”“25超长特别国债05”两只超长券。
长信利率债基金经理陆莹、徐昆在季报中表示,债市曲线平坦化下行、超长端受益配置资金追捧,组合以风险控制为第一原则,动态调节久期与杠杆,争取稳健回报。
国盛证券固收首席杨业伟分析,三季度,长债继续走强,基金追涨,中长期利率债基久期环比增加0.86年至5.53 年(Q2增加1.15 年至4.68 年),中长期信用债环比增加0.94年至3.62年(Q2增加0.44年至2.66年)。
混合债基10月最多下跌超20%
混合债基方面,10月权益市场连续调整,沪指一度失守3600点,科技板块回调明显,高权益仓位的混合债基净值普遍承压。
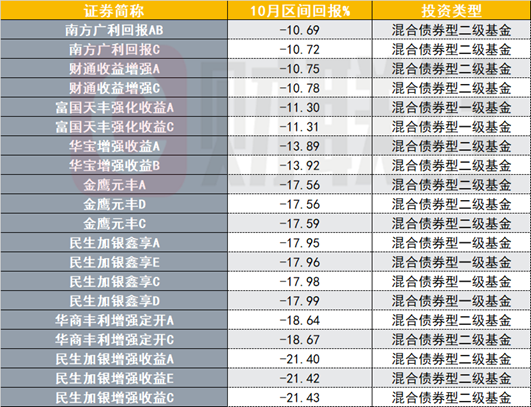
Wind数据显示,10月混合一级债基中47.1%回报为正,中位数-0.02%;而混合二级债基中仅12.8%回报为正,中位数-1.12%。部分混合二级债基单月净值下跌跌幅超15%,最多超20%。
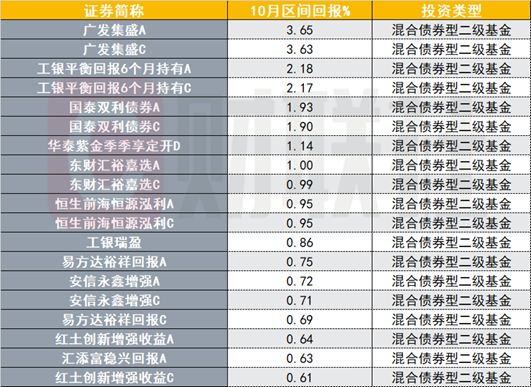
图:10月业绩回报居前二十的混合债基
(资料来源:Wind数据,财联社整理)
图:10月业绩回报落后的混合债基
(资料来源:Wind数据,财联社整理)
也有部分混合债基逆势走强,广发集盛A/C 单月回报超3.7%,居混合债基之首;工银平衡回报6个月持有A/C、国泰双利债券A/C、东财汇裕嘉选A/C等回报居前。
三季报显示,广发集盛重仓“26超长特别国债02”占净值42.5%,权益端整体降仓、偏好红利与高股息。基金经理姚晶、邱世磊在三季报中表示,纯债操作上以灵活的久期摆布把握市场波动机会、增厚组合收益;权益操作上整体以降仓应对市场波动,后续重点关注红利、均衡风格的长期配置价值。
工银平衡回报则以国债为底仓,股票持仓集中于冀中能源、雅戈尔、双汇发展、中国石化等红利资产,低波属性凸显。
根据杨业伟的统计,在中长期纯债基拉久期的同时,混合二级债基久期三季度环比增加1.17年至4.53年(Q2增加0.59 年至3.36年),在三季度权益大幅波动调整的背景下,“固收+”基金拉长债券久期弥补收益下滑。
10月最后一个交易日,由于部分信用债品种因风险事件大跌,引发债市的抛售潮,债基可能的赎回潮又一次引起市场的关注。
方正证券固收首席李清荷认为,前银行间流动性总体宽松,存单收益率未明显失控,央行对非银流动性风险关注度提升,且尚缺乏居民端集中赎回理财产品的可靠证据,现阶段更接近机构预防性赎回引发的交易性冲击。若本周居民端赎回保持平稳,基金被动卖盘逐步减弱,信用债价格有望企稳,利率债调整反而提供更好的配置机会。
央行在2026金融街论坛年会上宣布将推出非银机构大额赎回流动性支持工具,主要用来在市场出现大额赎回压力时给相关机构提供流动性支持,防止债券市场出现“赎回—抛售”的恶性循环。
杨业伟认为,股市下跌带动“固收+”回撤和赎回,赎回资金会形成纯债基金的增量,债市的资金供给仍然充裕。结合历史经验,“固收+”赎回压力向债市传导,需要债市本身处于逆风期。