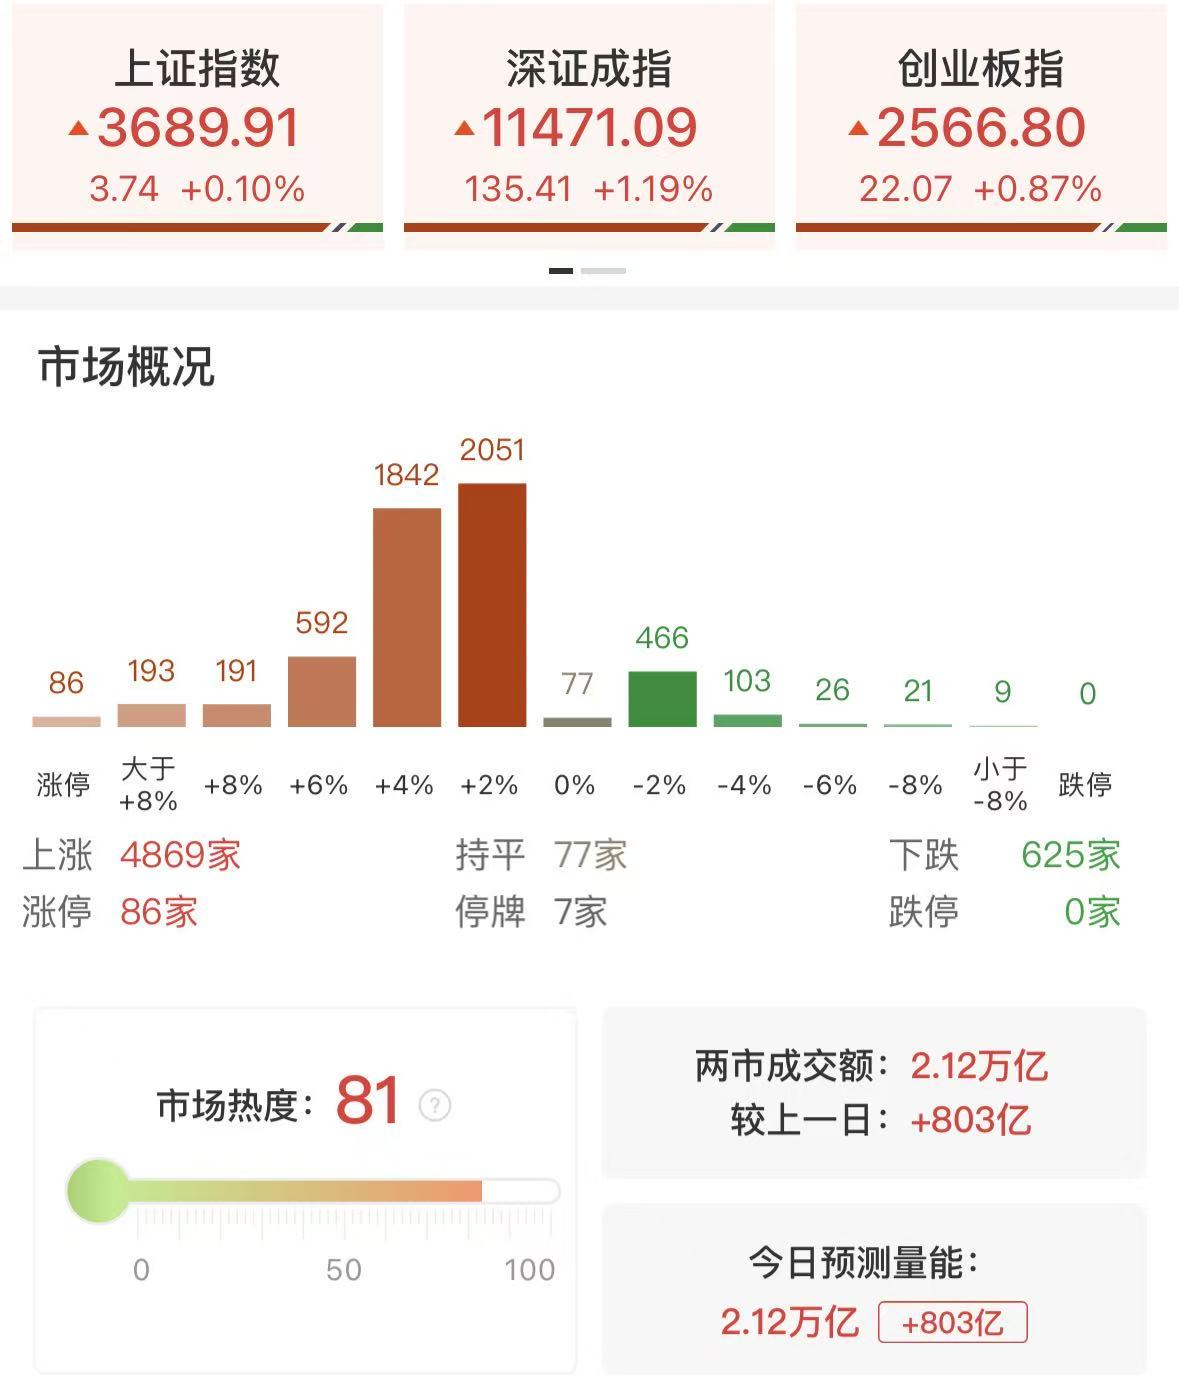
①今日市场维持震荡反弹格局,三大指数最终全线收红,超4800只个股上涨,量能进一步提升;
②盘面上,光伏板块涨幅居前,AI漫剧、机器人概念反复活跃,另一方面,算力硬件再度陷入调整,中际旭创、新易盛等权重跌超5%。
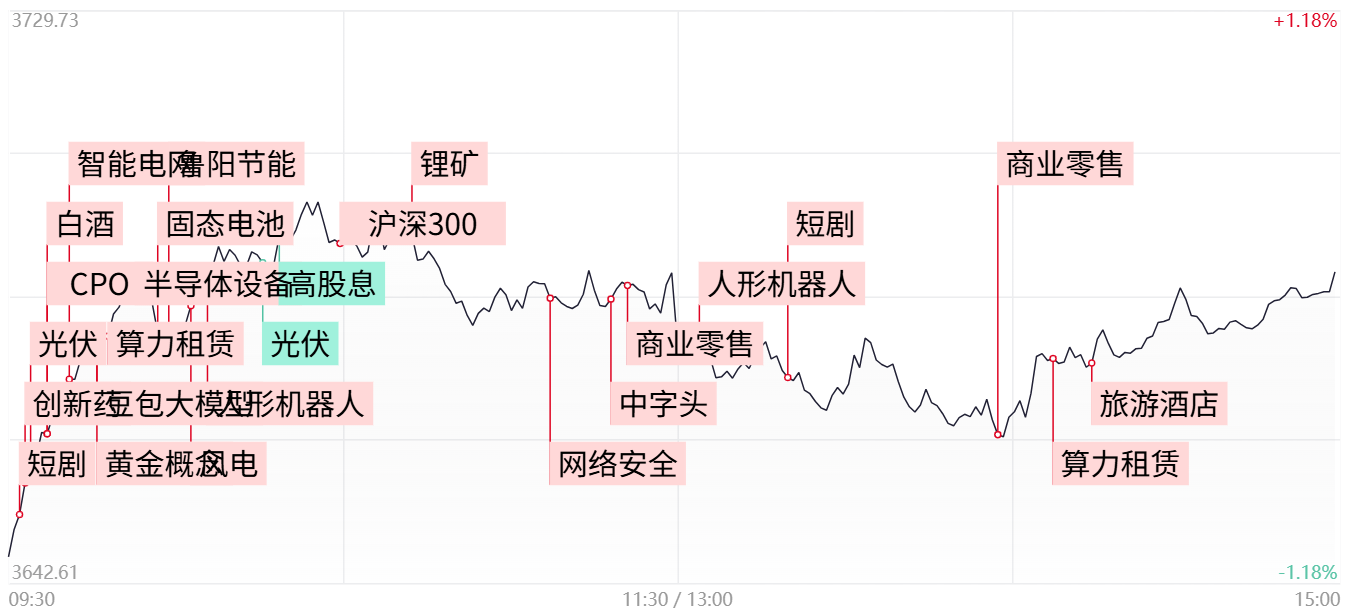
财联社11月5日讯,市场冲高回落后,尾盘小幅回升,创业板指此前一度涨超3%。沪深两市成交额2.12万亿,较上一个交易日放量803亿。全市场超4800只个股上涨。盘面上,热点快速轮动,光伏概念走强,时创能源、贝特利20CM涨停,中利集团、弘元绿能、钧达股份等多股涨停;机器人春光科技、福莱新材2连板,模塑科技、肇民科技涨停;AI漫剧概念持续走高,浙文影业4连板,引力传媒4天3板,吉视传媒、慈文传媒涨停;贵金属概念反复活跃,深中华A、盛达资源走出2连板;端侧AI润欣科技20CM涨停,乐鑫科技股价创历史新高。下跌方面,高股息红利股盘中持续走弱,煤炭、石油方向领跌,中国石油跌近8%,中国海油、鄂尔多斯、广汇能源、中国神华、兖矿能源等纷纷下挫。截至收盘,沪指涨0.1%,深成指涨1.19%,创业板指涨0.87%。
板块方面
光伏板块涨幅居前,贝特利、时创能源、弘元绿能、钧达股份、赛伍技术、欧晶科技涨停,晶盛机电、迈为股份、帝科股份等个股涨幅居前。
消息面上,据国家能源局数据,2026年第三季度中国新增光伏装机约38.76GW,较2025年同期的28.06GW,增长约38%。
目前光伏与储能行业正加速走出“内卷”困境。近期包括阳光电源、科华数能、古瑞瓦特在内的多家主流逆变器及储能设备大厂先后官宣调价,上调幅度5%至15%不等,直接带动产业链毛利率修复预期。据上市公司三季报,光伏组件龙头前三季度合计出货44.64GW,第三季度净利润环比减亏83%,储能业务实现经营性扭亏。中信证券认为,光伏产业正由同质化价格竞争,转向以技术、能耗为核心的高质量发展新阶段。
AI漫剧概念持续活跃,浙文影业4连板,引力传媒4天3板,吉视传媒、慈文传媒涨停,因赛集团、省广集团、天地在线、华策影视等涨幅居前。
消息面上,QuestMobile数据显示,9月抖音集团内部前三大应用变为抖音、红果免费短剧、豆包,去重总用户量分别为10.29亿、4.3亿和4.19亿,红果已超过豆包;短剧视频用户规模从1000万到4亿仅用不到3年,年复合增长率达443.1%。
机器人概念震荡走强,春光科技、福莱新材2连板,模塑科技、肇民科技、日海智能涨停,宁波华翔、维信诺、宁波东力、美格智能、兆威机电等个股涨幅居前。
消息面上,在第九届虹桥国际经济论坛上,宇树科技创始人、董事长王兴兴认为,物理 AI 当前的核心难点是模型与物理世界对齐。现有多模态模型理解能力已较为成熟,痛点集中在输入输出对齐误差:传感器感知和真实状态存在偏差,动作指令与实际执行也存在偏差。他判断这类问题有望在未来 1-2 年内得到解决。
虽然目前市场热点始终维持快速轮动的态势,但AI漫剧与机器人概念两大题材始终维持较高的活跃度,一方面板块内部梯队清晰、个股良性轮动,另一方面,也未出现极端分化与集体兑现的负反馈。伴随大盘指数逐步企稳,市场风险偏好边际抬升,两大板块仍具备继续向上拓展空间的动能。 但后续个股分化大概率持续演绎,筹码结构较佳的活跃标的或表现更为亮眼。
个股方面
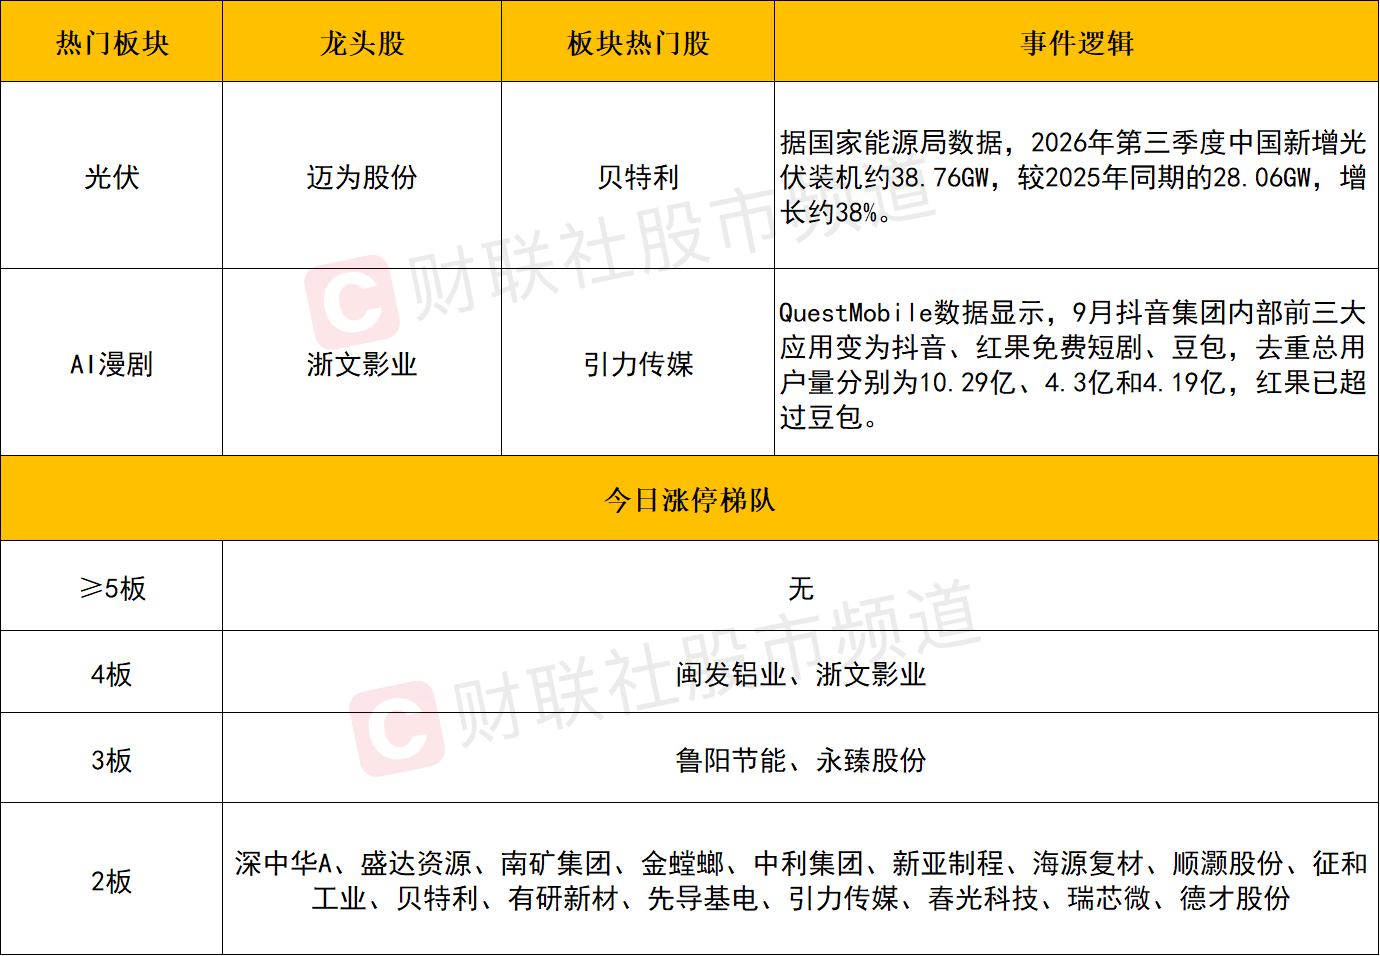
今日市场较为割裂,盘面整体维持普涨氛围,全市场超4800只个股收红,跌停家数归零,多数中小盘标的持续修复。但高位股方向还是以个股局部抱团为主。其中东方海洋走出反包涨停,斩获12天7板;阳光照明低开高走强势上行,拿下6天5板;鲁阳节能盘中走出地天板,闽发铝业、浙文影业顺利晋级4连板。与此同时,2板标的数量明显扩容,题材主要集中在黄金有色、芯片、光伏、机器人等热门赛道,后续可持续跟踪这批标的晋级情形,以此判断对应题材的持续性与强度。
另一方面,算力硬件板块承压调整,主要受海外数据中心建设节奏放缓的预期压制,板块内核心权重集体走弱,中际旭创、新易盛、东山精密等标的跌幅均超5%。算力硬件作为科技行情的人气锚与核心权重,其走势对市场整体情绪具备较强指引作用,若该方向始终无法摆脱弱势,对大盘情绪的压制和拖累效应或将持续显现,也是接下来需要重点警惕的变量。
后市分析
今日市场维持震荡反弹格局,早盘指数惯性冲高,但上攻过程中抛压逐步显现,盘面随之震荡回落,尾盘资金回流带动指数再度抬升,最终三大指数全线收红。与此同时量能进一步放大,放量背后反映多空博弈加剧、市场分歧仍存,但资金承接力度同步改善,做多情绪处于持续修复通道。后续指数震荡回踩只要不有效跌破5日均线,短期震荡走高的反弹结构便有望延续。
在经历连续两日的放量普涨后,预计后市的分化或逐步增加,热点的还是以轮动为主,板块间的资金跷跷板效应依旧明显。后续需要持续跟踪资金共识的形成方向,观察哪条赛道能够持续获得增量资金加持、走出持续性,进而成为新一轮行情的领涨主线,这也是决定本轮反弹高度的核心变量。
市场要闻聚焦
1、商务部回应扩大自美采购农产品:持开放态度 对等降税落地是前提
商务部新闻发言人黄玲在5日举行的例行新闻发布会上回答有关进口美国农产品的提问时表示,中美农产品贸易是双边经贸合作的重要组成部分。扩大两国在农业领域合作,既可以丰富两国民众的餐桌,也能给两国企业和农民提供稳定的经济收入,为双方带来实实在在的好处。中方一直对扩大自美采购农产品持开放态度,但前提是双方达成的“300亿对300亿”对等降税安排落地。希望美方与中方共同努力,通过共同降低关税、减少非关税壁垒、扩大市场准入等方式,为两国农产品贸易创造更多有利条件。
2、国务院关于金融工作情况的报告:支持中央汇金公司发挥类平准基金作用 巩固完善资本市场稳市机制
中国人大网11月5日发布了《国务院关于金融工作情况的报告——2026年11月3日在十四届全国人民代表大会常务委员会第二十五次会议上》。报告称,稳妥化解重点领域风险,守住不发生系统性金融风险底线。稳步推进重点区域和重点机构风险处置。实施好支持资本市场的货币政策工具,支持中央汇金公司发挥类平准基金作用,拓宽中长期资金来源、渠道和入市方式,巩固完善资本市场稳市机制。维护股票、债券、外汇等金融市场平稳运行。做好金融支持融资平台退出后市场化转型工作。常态化运行房地产“白名单”机制,满足合理融资需求。