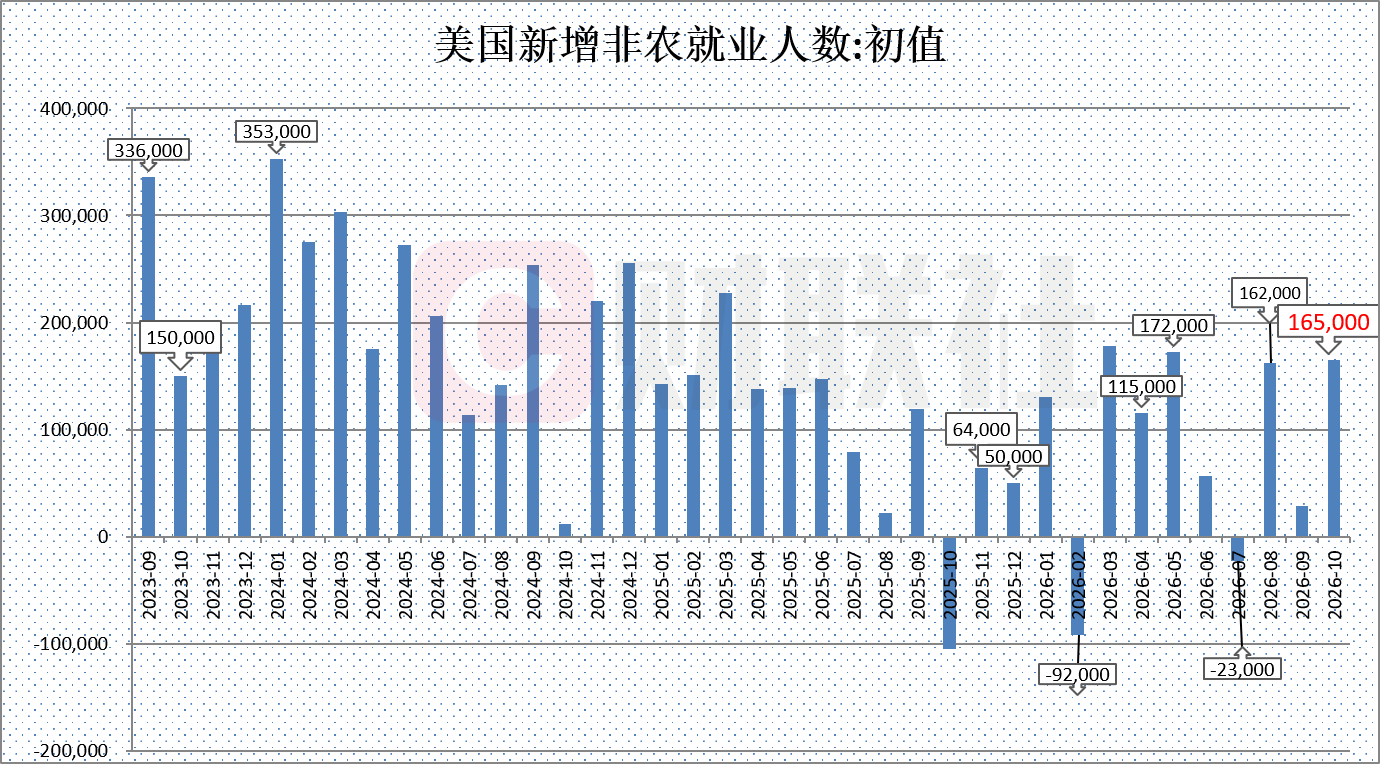
①美国10月非农就业人数增加16.5万人,远超市场预期的6.5万人;
②美国10月失业率由9月的4.2%降至4.1%,低于市场预期;
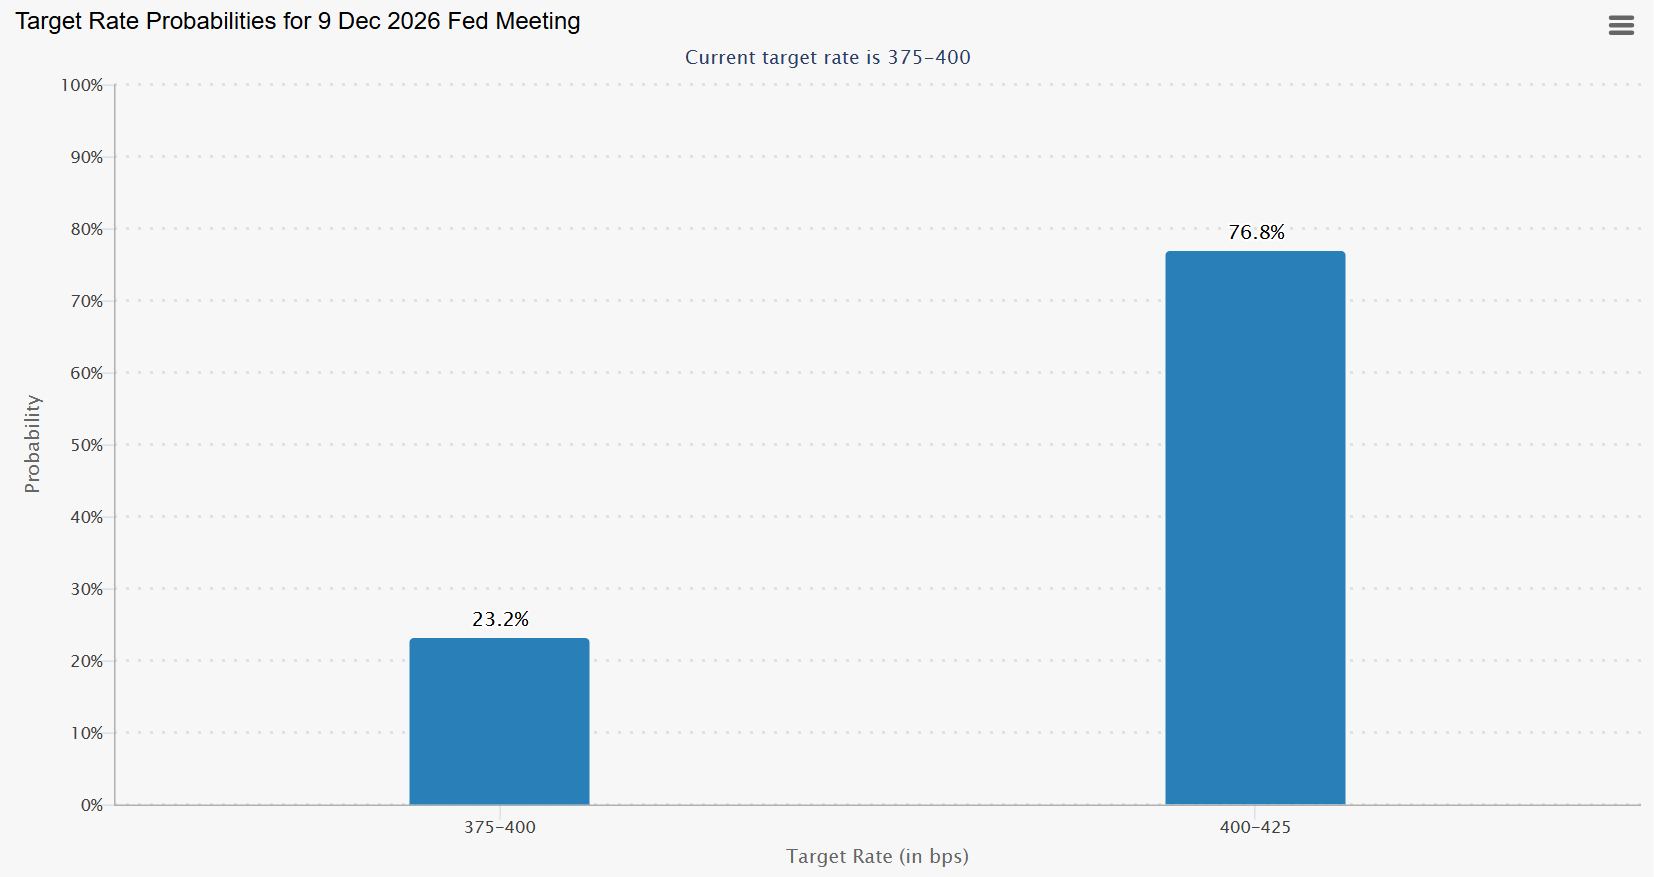
③数据公布后,交易员押注美联储12月加息25个基点的概率升至约77%。
财联社11月6日讯(编辑 李莹)9月就业数据意外“爆冷”后,美国劳动力市场在10月强势反弹。
美东时间周五,美国劳工统计局公布的报告显示,10月就业人数、失业率和薪资三项指标全面超出市场预期。
10月非农就业人数增加16.5万人,是市场预期6.5万人的两倍多,也是2026年以来第三高的单月增幅。这一数据不仅高于华尔街所有预测,还较市场预期中值高出5个标准差,超预期幅度较为罕见。
分行业看,新增就业主要集中在专业与商业服务、医疗保健以及运输仓储业,其中专业与商业服务业新增7万个岗位,远高于该行业过去12个月月均1.5万人的增幅。
前两个月数据也同步上修,8月由13.3万人上调至18.6万人,9月由2.9万人上调至6万人,两个月合计上修8.4万人。
10月失业率则由4.2%意外降至4.1%,市场此前预期将持平。
完成这组“三连热”的是平均时薪,其环比和同比均超出预期。10月平均时薪环比上涨0.4%,高于预期的0.3%,为2025年11月以来最大涨幅;同比上涨3.1%,市场原本预期这一数据将跌破3%。9月时薪同比涨幅也被上修至3.2%。
数据公布后,美债收益率短线拉升,随后涨幅有所回吐。截至发稿,对利率预期更为敏感的2年期美债收益率上涨约6个基点,至约4.5%;10年期上涨约3个基点,至约4.9%;30年期一度上涨约5个基点,随后几乎回吐全部涨幅。
芝商所(CME)的美联储观察工具显示,交易员押注美联储12月加息25个基点、将利率区间上调至4.00%至4.25%的概率升至约77%,前一日这一概率约为67%。
此前一个交易日,美股AI股遭遇重挫。本周民主党赢得国会两院控制权,引发部分投资者对数据中心建设放缓的担忧。
据媒体报道,经济学家指出,移民政策收紧和退休人数增加使美国劳动力供给萎缩,就业市场所需的新增岗位随之大幅减少,失业率也得以维持在相对低位。据其估计,目前美国每月新增约4万个岗位即可让失业率保持稳定,而2024年这一数字约为15万。耶鲁大学预算实验室的估算更低,仅略高于5000人。
不过,美国就业增长仍落后于第三季度3.4%的经济增速。有经济学家认为,就业市场正处于“低解雇、低招聘”状态,部分企业在引入AI的过程中对用人需求仍不确定,美以与伊朗的战争推高能源价格,也令雇主扩招更趋谨慎,年轻人和应届毕业生求职依然困难。
美国财富管理公司Annex Wealth Management首席经济策略师Brian Jacobsen表示,至少从10月就业报告来看,美联储将经济评估从“稳健”上调至“强劲”是正确的。
Jacobsen指出,3.1%的时薪同比涨幅通常尚算可观,但由于通胀高于这一水平,实际平均时薪仍在下降,这正是“可负担性危机”的缩影。在高油价推动通胀的情况下,解决可负担性问题已超出国会的能力范围。
他认为,若油价、汽油价格和通胀回落,美联储的加息压力将减轻,AI数据中心建设放缓对经济增长的冲击或许不会像许多人担心的那样严重。
纽约券商Spartan Capital Securities首席市场经济学家Peter Cardillo表示,这是一份不错的数据,表明劳动力市场延续了长期增长态势。他也提到,劳动参与率上升的同时失业率反而下降,原因尚不明确。
Cardillo表示,在失业率约为4%的情况下,美国已处于充分就业状态,时薪同比上涨3.1%进一步说明美联储12月别无选择,只能加息,问题只在于加息25个基点还是50个基点。