①2024年10月政策落地到2026年11月8日,科创板公司共发布回购增持再贷款公告约147笔,涉及约123家公司,已披露的银行承诺贷款上限合计约126.24亿元;
②从运用该工具的领域统计来看,生物医药和高端器械企业,特别是这些领域的中小市值公司,是最常使用且最为受益的企业。
《科创板日报》11月9日讯(记者 黄修眉) 2024年10月,中国人民银行联合金融监管总局、中国证监会推出股票回购增持再贷款政策。如今,这项创新工具落地已满两周年。
具体到科创板公司对这一工具的运用,根据财联社星矿数据统计,从2024年10月政策落地,到2026年11月8日约两年时间里,科创板公司共发布回购增持再贷款公告约147笔,涉及123家公司,已披露具体金额的银行承诺贷款上限合计约126.24亿元。
在这其中,用于“股票回购”的相关公告约130笔,合计金额上限约106.34亿元,占总金额的八成以上;控股股东、大股东及一致行动人等将贷款用于增持股份约17笔,涉及合计金额上限约19.90亿元。
业内认为,该项工具的价值在于推动回购增持纳入上市公司常规市值管理框架。随着自有资金回购占比抬升、注销式回购渐成主流,稳市逻辑正由外部资金托举转向企业自主的股东回报安排。业内将这一转变视作资本市场内生稳定机制形成的可验证标志。
▍从应急工具到写进年度规划的“长效供给”
《科创板日报》记者注意到,该政策工具落地以来,监管先后将贷款最长期限由1年延长至3年,匹配上市公司中长期回购增持的运作周期;下调回购增持业务自有资金出资比例,由原来30%降至10%,切实减轻企业资金配套压力;鼓励银行依托企业主体资质发放信用贷款,弱化抵质押约束;
同时将国有资本运营平台纳入适用主体,进一步拓宽政策受益群体。2025年5月,回购增持再贷款与证券基金保险公司互换便利实现额度合并,总额度提升至8000亿元,打破初始3000亿元额度约束,进一步提升工具使用的灵活性。
值得一提的是,规则门槛降下来之后,最先变化的是进场者结构。从科创板公司单笔贷款规模来看,两年总共147笔公告中,3亿元以下(不包含3亿元)的中小额贷款笔数达126笔,占全部业务笔数近86%,反映出中小市值上市公司是专项贷款最主要的受益群体。
把三年拆开,更能读出制度定型如何改写公司行为。2024年10月政策落地,仅一个季度,就有35家科创板公司发布共35笔公告,共涉及贷款金额上限29.18亿元,其中涉及股票回购的33笔,其中16笔的贷款期限为12个月短期,带着明显的试点试水痕迹。
到了2025年,企业对这一创新工具的运用更加广泛。全年68笔公告、涉及62家公司、金额上限48.83亿元,贷款期限也多为36个月,对科创板公司来说,这一工具开始从“资金短期周转用途”转向“市值管理常态安排”。
再从2026年初截至11月8日,科创板公司总共发布44笔公告,涉及金额上限48.23亿元。但结构却呈现出另一种面貌:笔数虽然比2025年少了约35%,额度却已基本追平2025年全年,单笔贷款上限的均值从0.80亿元增加至1.27亿元,其中90%的公告中提及的贷款上限为“36个月”。
由此来看,如果2025年企业对这项政策的运用上量,那么2026年企业对此的态度更多转为“常规规划”。并且,伴随资金使用逻辑的转变,上市公司回购的内在导向也同步升级。
南开大学金融学教授田利辉认为,股票回购的功能定位,正从以往偏向股权激励工具,加速向股东回报导向转型。不少企业通过回购注销缩减总股本,增厚核心财务指标,让回购真正回馈全体股东,A股上市公司的市场化市值管理理念,也在这一过程中不断深化。
值得注意的是,《科创板日报》查阅具体公告发现,贷款资金的用途,也从早期的“多与股权激励”有关,逐步转变为“股票回购后注销”,以缩减股本、改善每股指标的方式完成股东回报。
这一转向把回购从公司内部的分配安排,推到了股东回报与市值管理的台面上;上市公司对“如何向市场交代价值”正形成更成型的答案,市场化市值管理也由政策引导沉淀为经营惯例。
▍八成资金用于股票回购 中小市值公司为主要受益群体
一笔政策资金落到科创板,流向哪些行业、以多大体量、经谁的手进入二级市场,决定了工具真正接住的是哪一类公司。
两年共147笔公告按一级细分行业来看,其中电子领域45笔、生物医药领域39笔、电力设备领域24笔,三大领域合计占笔数73.5%,涉及贷款金额上限占总金额79.2%,其中生物医药涉及的贷款金额上限共41.39亿元,居领域金额首位。
总共147笔公告中,贷款金额上限在1亿元至3亿元的共25笔,金额共45.34亿元,占总金额比例35.9%;5000万元以下的有61笔,但涉及金额只占总金额16.4%,3亿元及以上的公告共6笔,涉及金额占总金额21.0%。
再具体到147笔贷款的用途上,130笔用于股票回购,涉及金额106.34亿元,占总金额比例84.2%;控股股东、大股东及一致行动人等用于股份增持的仅17笔、涉及金额19.90亿元,但单笔均值1.33 亿元明显高于用于股票回购单的笔均值0.90亿元。
《科创板日报》记者注意到,公开信息显示,全A股市场的回购增持再贷款盘点中,三亿元以下中小额贷款占业务笔数超八成,中小市值公司是最主要的受益群体;之于科创板同样如此,笔数压倒性落在中小额,单笔中位数明显低于均值。
有业内投行人士向记者透露,头部公司用于回购的资金更充裕,更倾向用自有资金做注销式回购,专项贷款对它们只是“低成本备选安全垫”;所以这一政策工具的金额向头部集中,笔数向中小市值企业下沉。
更为重要的是,该工具与新“国九条”提出的“推动上市公司提升投资价值”“引导上市公司回购股份后依法注销”等相关要求相互呼应,前者从制度层面督促上市公司重视市值管理,后者以低成本资金提供实操支撑,共同夯实上市公司提质增效的制度与资金基础。
▍产能扩张、研发投入、股东回报 创新工具让企业“一举三得”
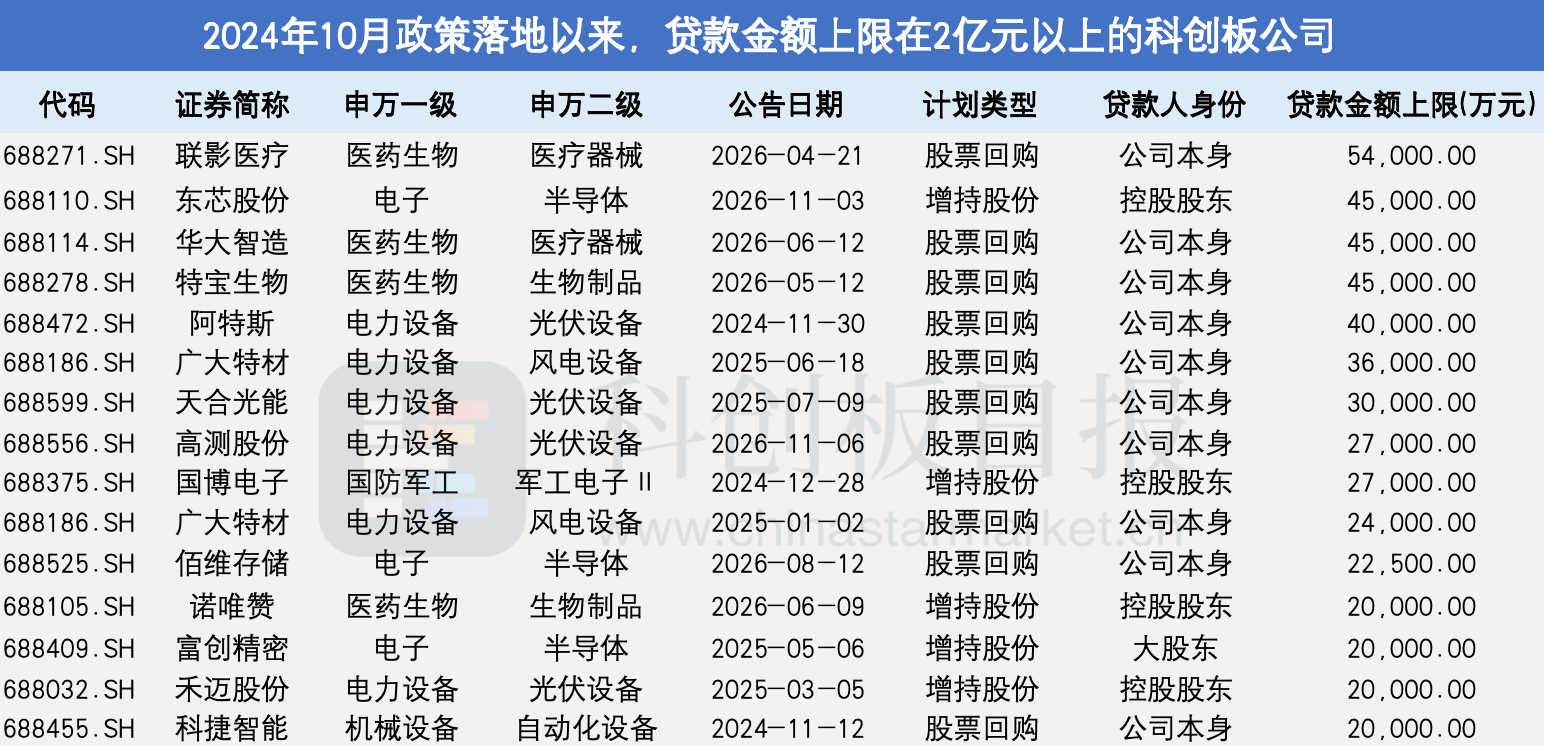
总共147笔公告具体到企业层面,贷款金额上限单笔前四名,分别为联影医疗5.4亿元、东芯股份4.5亿元(控股股东增持)、华大智造4.5亿元、特宝生物4.5亿元;按累计金额看,广大特材两笔合6.0亿元居首,之江生物3笔2.30亿元、微芯生物3笔,是公告最频繁的两家。
从上述贷款金额排名来看,多为半导体、创新药、高端器械制造等企业,这些企业大多处于产能扩张和研发投入高峰,自有现金流须优先保障经营与项目推进,难以同时承担大额回购。而股票回购增持再贷款政策则为这些企业提供了“市值管理”的便利工具和资金支持。
三年期、低成本、专款专用的股票回购增持再贷款,使股东回报得以从研发预算中单独分列,不必以压缩投入为代价。其意义不在于资金价格,而在于把回购从“有余力才做”的这一动作,转为可预先写入财务计划的常规选项,从而推动更多企业常规化进行市值管理和股东回报。
此外,注销式回购通过缩减股本、增厚每股收益,使企业在利润尚未释放时即可形成可核验的市场信号,对按管线估值的生物医药企业尤为适配。
由此来看,政策效能不在单笔额度,而在于规则定型后,回购增持成为可预期、可重复、由公司自主安排的常规动作。特别对于研发到兑现存在时间差的行业,正可借三年期供给把股东回报与研发投入并列进同一份预算。