①利率债走强和配置盘承接已推动中高评级信用债及二永债反弹。
②考虑到华发集团年内到期债务仍较多,仍需进一步观察潜在支持和外部扰动。若后续处置进展不及预期,有可能导致机构对国企债券重定价、理财再次集中赎回,进而引发市场调整。
财联社11月10日讯(编辑 杨斌)华发信用风险事件对信用债市场的冲击逐渐平息,各信用品种开启了修复行情,却呈现出巨大分化。流动性压力缓和后,“二永债“反弹明显,而普通信用债受华发系债券影响,修复滞后。机构普遍建议关注华发信用风险事件的进展,信用下沉需谨慎。
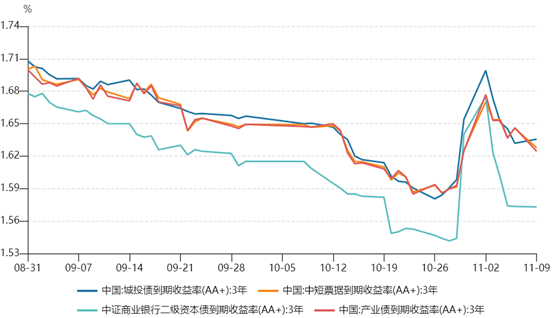
图:主要信用品种的3年期AA+债券收益率8.31-11.9日走势
(资料来源:Wind数据,财联社整理)
10月30日部分理财产品开始预防性赎回,引起利率、信用债市均大跌。信用债受冲击情况远大于利率债,其中流动性最好的二永债回调幅度最大。
11月2日起,央行将隔夜逆回购操作常态化、买债规模提升至1500亿元,市场情绪开始回暖。同时,珠海市国资委称已落地支持资金超400亿元、后续将统筹近700亿元资源。信用债整体开启修复,数据显示,3年期AA+级中短期票据到期收益率近一周已回落了5BP。
不过,主要信用品种修复的力度呈现较大分化。相同期限、等级的城投债、产业债收益率自高点回落了5-6BP,而二级资本债已回落了10BP。
天风证券固收首席谭逸鸣指出,普信债修复相对滞后,且等级分化更为突出。高等级中短票、城投收益率多数仍略高于10月29日,低等级品种走阔幅度更大。利差显著走阔的主体具有较强的区域集中性,珠海相关主体尤为突出,包括珠海华发实业、珠海九洲控股、珠海华发投资控股等。
兴业证券宏观固收刘郁团体也指出,利率债走强和配置盘承接已推动中高评级信用债及二永债反弹,但华发事件相关主体尚未修复。珠海国企债券收益率仍继续上行,部分建筑、地产主体及弱省份、低评级城投修复滞后。流动性压力缓和后,弱资质主体仍可能面临慢修复、风险溢价重估及流动性下降。
目前,珠海华发集团有存续债券79只,规模656.89亿元。企业预警通显示,其中有3只债券,共计30亿元将在一个月内到期。华发集团已公告,将兑付下周到期的“23华发集团MTN006”。
交易所债市已收盘,今日华发系存续债依然涨跌不一。“19华发债”涨超6%,“23华综02”跌超22%,“25华发03”跌超17%,“25珠华Y1”跌超12%。
对于信用债市场的后续行情,机构普遍认为仍需要关注华发信用风险事件的进展。
结合华发集团近期债券公告付息和信托兑付情况,浙商证券固收首席覃汉认为,可合理推测地方层面已给予实质性支持,考虑到华发集团年内到期债务仍较多,仍需进一步观察潜在支持和外部扰动。若后续处置进展不及预期,有可能导致机构对国企债券重定价、理财再次集中赎回,进而引发市场调整。
华创证券固收首席周冠南建议,重点关注华发及所在区域的表态能否落实为资金筹措、融资接续和偿付安排,以及央行资金投放与流动性支持力度,优先布局资质稳健、主要受流动性冲击而被动调整的品种,由短及长参与修复行情。鉴于市场风偏现阶段明显降低,受波及的低等级主体谨慎下沉。