①本文节选自中诚信和财联社联合出品、将于11月13日发布的《2026中国信用债市场发展白皮书》,提炼2026年城投债市场运行的六大特点。
②欢迎扫码报名参加2026财联社债券融资论坛。
财联社11月11日讯 当化债进入深水区,城投转型从“规划图”变成“施工图”,“存量资产盘活”成为债券市场的高频词,每一位市场参与者都在寻找下一个时代的坐标。
2026年11月13日,2026财联社债券融资论坛,将在上海隆重举行。随着盛会筹备工作有序推进,财联社携手中诚信国际研究院组建的专项课题组,联合编制的《2026中国信用债市场发展白皮书》将于当日发布。白皮书系统梳理了2026年信用债与城投债市场运行情况、信用风险特征及政策脉络。即日起,财联社将分篇章节选、持续对外刊发部分内容。
本文为第三篇节选,提炼城投债市场六大核心特征。一是境内城投债发行持续缩量、连续净融出;二是融资结构性分化明显,弱资质主体融资持续承压;三是新产投主体首发进度加快,贴标债发行规模同比增长;四是广义借新还旧比例持续高位且同比上升,“退平台”后新增融资仍较难;五是重点省份净融出程度加深,内蒙古、吉林“退省份”后融资改善、募集资金用途拓宽;六是发债企业主体级别以上调为主,信用风险事件整体减少。
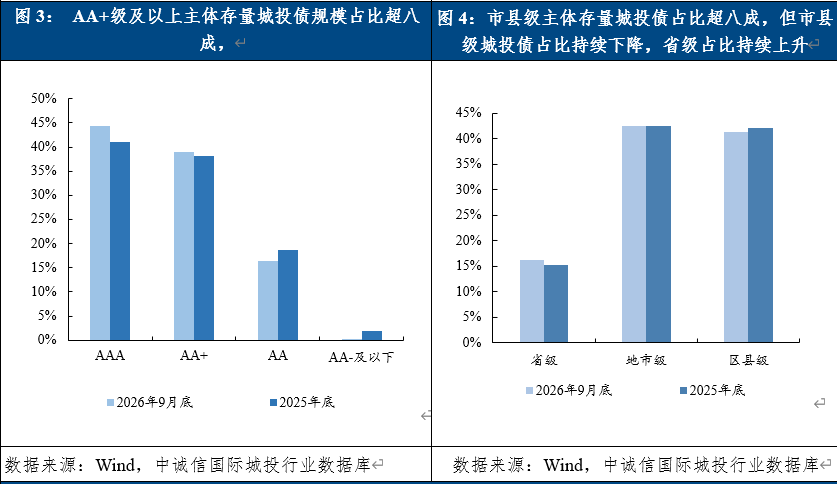
在发行整体收紧、到期规模仍较大的情况下,2025年以来城投债存量规模持续压降,占信用债规模比重也较前几年高点水平下滑超过7个百分点。截至2026年9月底,存量城投债约2.14万只,规模14.81万亿元、较2025年底下滑1.72%;存量城投债占信用债规模的比重为39.76%、较2025年底下降3.36个百分点。从结构上看,存量城投债以私募债、一般中期票据为主,AA+级及以上、市县级、城市基建类主体占比较高。
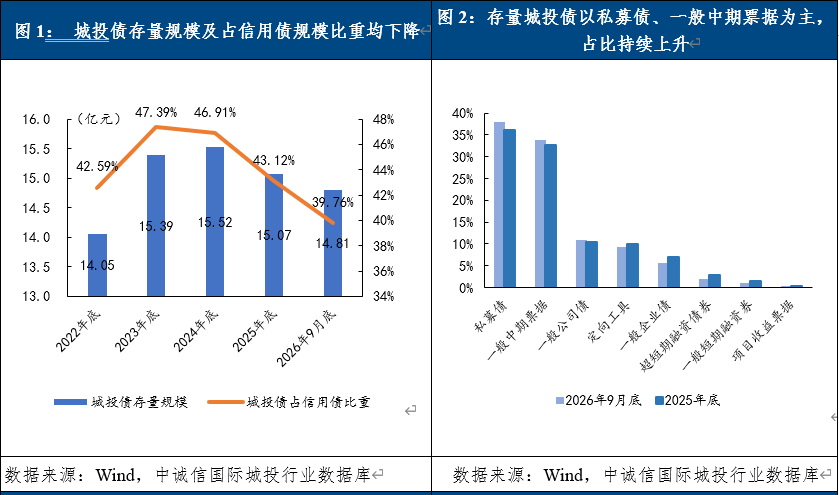
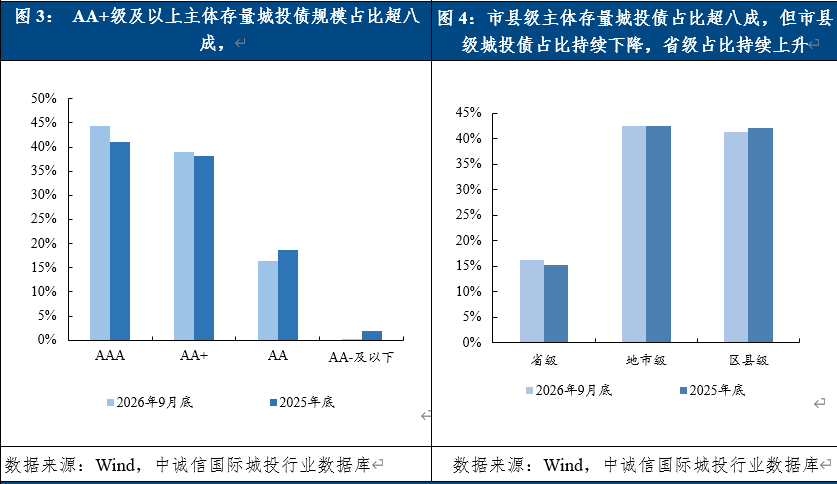
图5:城市基建领域主体存量城投债占比近六成,维持在较高水平
数据来源:Wind,中诚信国际城投行业数据库
(一)境内债发行规模下降、持续净融出,境外债净融出已超过2025年全年水平
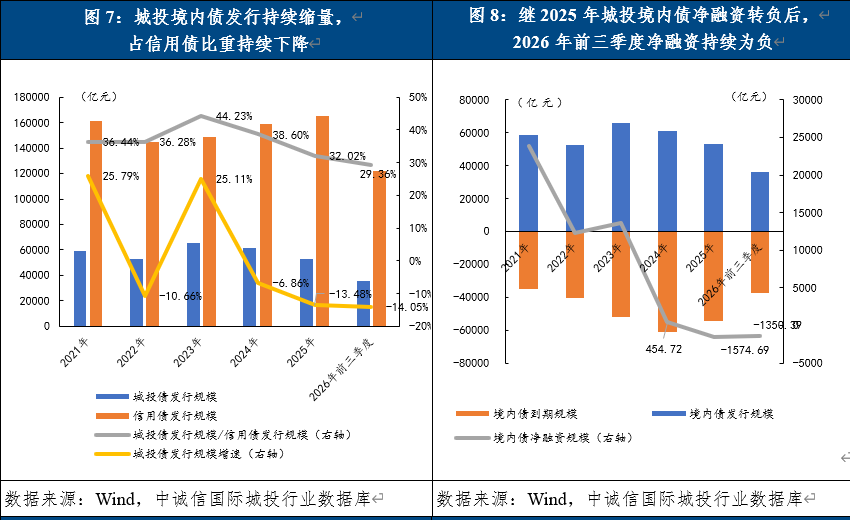
“一揽子化债”推行以来,城投融资政策延续收紧态势,城投债发行持续缩量,占信用债比重也持续下降,继2025年城投债首次全年净融出后,2026年前三季度净融资依然为负。
前三季度城投境内债发行规模3.59万亿元,同比下降14.05%,发行规模占全部信用债的比重已从2023年的超四成降至2026年前三季度的不足三成;净融资规模-1350.39亿元,较去年同期的-1603.95亿元略有改善,但持续为负。
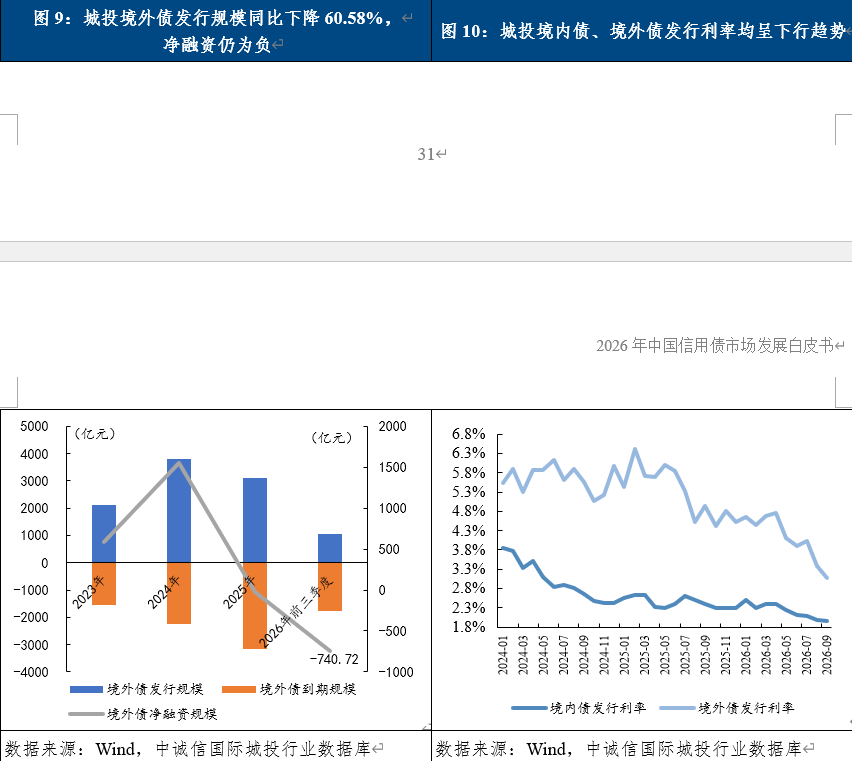
城投境外债市场融资同样持续面临严格约束,前三季度城投境外债发行1038.87亿元,同比大幅减少60.57%,净融资规模-740.72亿元,超过2025年全年融出规模,自2025年8月以来已连续14个月为负。
从境内外发行成本看,受利率中枢下移、优质城投债需求上升、弱区域弱资质城投发债受阻等因素影响,前三季度城投境内债加权平均发行利率为1.99%,发行利差为57.69BP,同比分别下降0.37个百分点、27.80BP;境外债加权平均发行利率3.90%、同比下降160.28BP,但仍较境内债高190.63BP。
城投债发行延续中长期化趋势,境内债、境外债加权平均发行期限分别为4.21年、3.17年,同比分别延长0.32年、0.27年。
图6:城投境内债发行规模连续三年回落,净融资或连续两年为负
数据来源:Wind,中诚信国际城投行业数据库
(二)融资结构性分化明显,弱资质主体融资持续承压
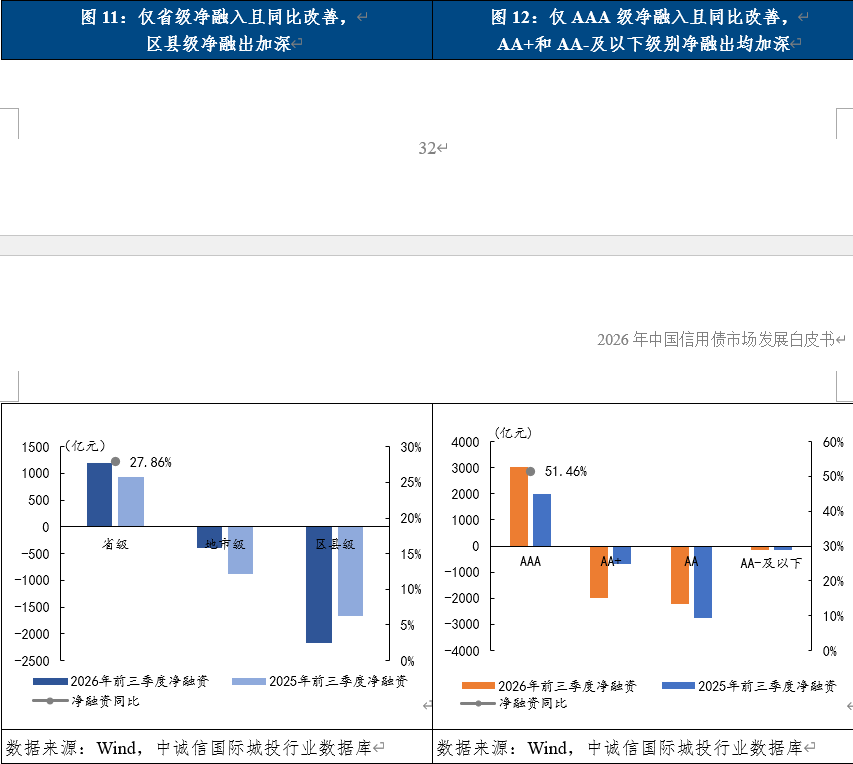
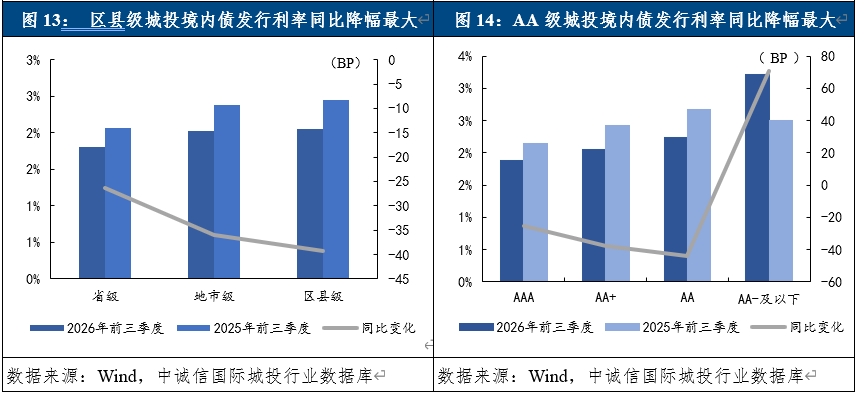
从境内债发行结构看,仅省级、AAA级城投债净融入,而市县级、AA+及以下主体依然保持净融出,整体来看行政层级、信用等级越高融资情况越好,而弱资质主体融资持续承压。分行政层级看,仅省级净融入,同比增加27.86%至1188.04亿元,地市级、区县级均净融出,区县级净融出程度进一步加深;各行政层级主体发行利率均下降。
分信用等级看,仅AAA级城投债净融入,同比大幅增加51.46%至3022.68亿元,而AA+、AA、AA-及以下城投债均保持净融出,且AA+、AA-及以下等级净融出程度同比加深;除AA-及以下主体外其余级别主体发行利率均下降,弱资质主体成本仍较高。
(三)新产投主体首发进度加快,贴标债发行规模同比增长
随着城投企业转型持续推进,转型为产投企业且实现债券首发的数量逐年增多,于2023年之前首发的企业仅96家,2024年以来首发产投进度显著加快;首发主体主要分布于山东、浙江、广东、江苏等东部强省,区县级主体占比高,2025年以来占比约60%,强省区县级主体占比突出。
同时,依托监管鼓励债券产品创新的政策支持,创新品种城投债券(即“贴标债”)发行规模、占比均抬升。前三季度21省共发行184只,规模为1564.97亿元、同比增加8.63%,占城投债发行总规模的4.36%、同比抬升0.91个百分点,包括绿色债券、乡村振兴债券、可持续债券、一带一路债券等品种。
其中,四川发行规模最大,达386亿元,广东、安徽、江苏、江西、北京均超100亿元,重点省份中重庆、甘肃、广西有少量发行。贴标债发行主体以AAA级、地市级为主;加权平均发行期限为5.46年,较全部境内城投债延长1.25年;加权平均发行利差为45.67BP,较境内债低12.02BP,具有显著的成本优势。
(四)广义借新还旧比例持续高位且同比上升,“退平台”后新增融资仍较难
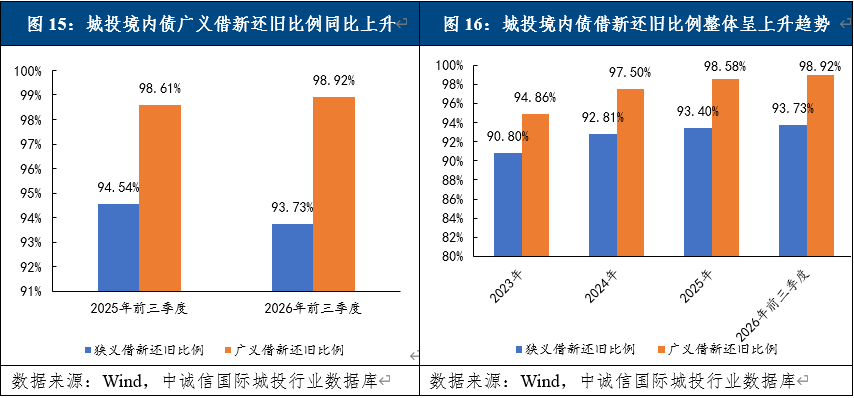
城投债广义借新还旧比例 从2023年的94.86%持续升至2026年前三季度的98.92%;狭义借新还旧比例从2023年的90.80%持续升至2026年前三季度的93.73%。
借新还旧比例的上升主要有两方面原因:一方面,城投债务到期压力较大、自有资金偿债能力弱,城投企业借新还旧需求持续较高。据中诚信国际研究院估算,2025年末全国城投企业有息债务规模达72万亿元,但ROA中位数仅0.25%,内生盈利能力偏弱,自身造血能力不足,有形资产对债务覆盖中位数仅0.56,超九成企业该指标不足1倍,城投企业债务偿还更多依赖借新还旧。
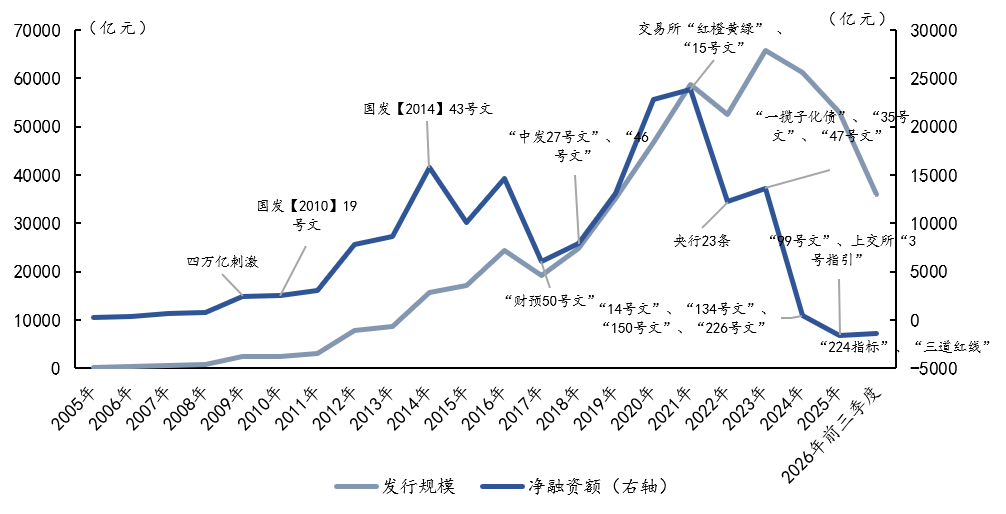
另一方面,监管对市场化主体发行新增类债券保持严格审核态势,城投企业“退平台”后发行新增类债券仍较难。如“35号文”、“47号文”、“14号文”、“150号文”等政策严控城投融资,对重点区域“一刀切”,且退名单以后能否新增发债额度依然需要监管部门研判审核;交易所对于产业债发审的要求持续趋严,近年来据市场传闻出台了“335指标”、“224指标”、“三道红线”、“111前置指标”等产业债主体认定标准,能够满足条件的转型中城投企业较少;此外协会还要求“与政府存在往来(现金流不为0)的、协会过往认定为产业类的主体发债同样需要政府出函”,进一步增加了退名单后产业类主体的新增融资难度,借新还旧占比被动抬升。
(五)重点省份净融出程度加深,内蒙古、吉林“退省份”后融资改善、募集资金用途拓宽
前三季度共有29个省份发债(青海、西藏未发债),15省净融入、14省净融出,重点省份净融出程度加深,非重点省份改善。重点省份中有4省净融入(甘桂辽宁)、5省净融出,合计融出537.24亿元,融出规模增加42.19亿元;非重点省份中有11省净融入(粤京吉鲁疆冀陕沪蒙琼晋)、9省净融出,合计融出813.15亿元,融出规模同比大幅缩减281.66亿元;6个经济大省中广东、山东2省净融入,江苏净融出规模居全国首位、达962.32亿元,经济大省合计净融出406.71亿元,同比缩减14.09亿元。
值得注意的是,内蒙古、吉林“退省份”后融资改善。内蒙古于2025年7月宣布退出重点省份,当年发行、净融资规模均明显改善,2026年前三季度发行规模保持较高水平、净融资规模虽较2025年同期略微下降,但已稳住净融入趋势;吉林于2026年1月宣布退出重点省份,2026年前三季度净融资规模同比明显转正。
从募集资金用途看,13省广义借新还旧比例达100%,数量与去年同期一致,其中8个属重点省份,内蒙古、吉林募集资金用途不再局限于借新还旧。
重点省份中仅广西发行了新增类债券,募集资金用于矿区生态环境综合开发治理项目建设;6省狭义借新还旧比例达100%,重点省份中宁夏、重庆均发行了用于项目建设或补流的城投债。
内蒙古、吉林退出重点省份后募集资金用途有所拓宽,内蒙古退出重点省份前举债仅用于借新还旧,而退出后的2025年12月、2026年3-5月均有资金用于补充流动性,但尚未投向新增项目建设;吉林近年来发行了少量轨道交通项目建设类新增债券,退出重点省份后,2026年1月继续发行此类新增债券,但尚未有其他项目获得新增类债券融资支持。
各省城投债发行利率同比均降,重点省份压降幅度整体高于非重点省份。重点省份前三季度发行利率2.16%、发行利差77.17BP,较非重点省份分别高18.59BP、21.53BP;29省发行利率均同比下降,除宁夏以外其余28省发行利差均同比收窄,重点地区成本压降幅度大于非重点省份。
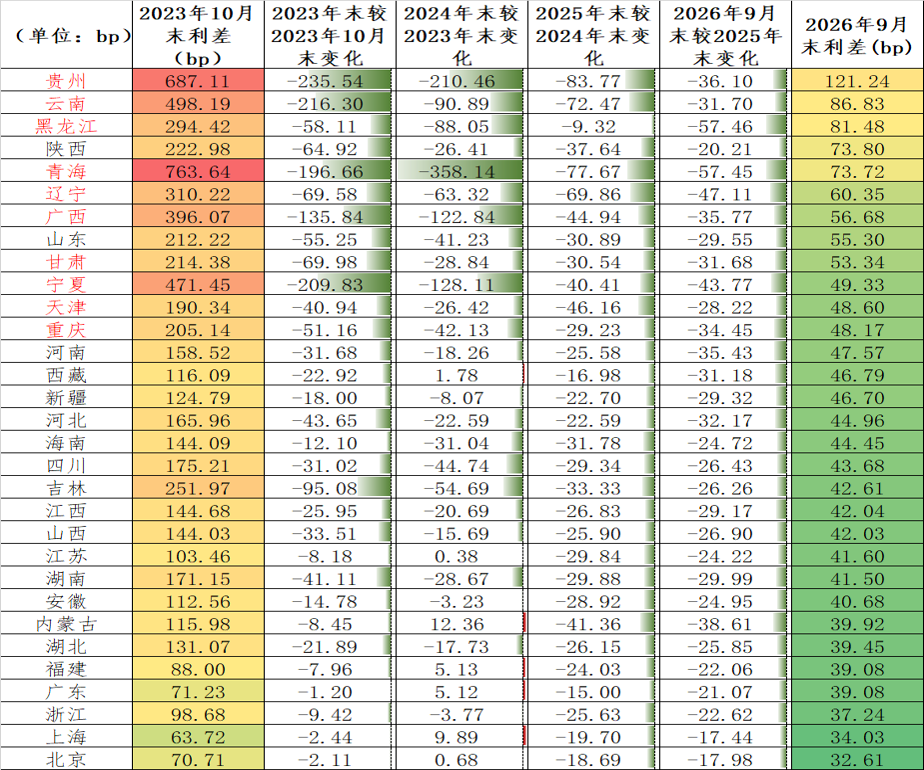
从信用利差看,自2023年10月“一揽子化债”提出以来,城投债信用利差持续压降,重点、非重点省份分别压降335.12BP、93.9BP。但利差收窄幅度逐渐回落,31省历年利差降幅均值依次为2024年47.12BP、2025年34.42BP、2026年1-9月30.96BP。
与2025年末相比,今年以来31省信用利差均收窄,收窄幅度前7位中有6个为重点省份,其中青海、黑龙江较年末降幅超50BP,但截至目前,重点省份整体利差仍明显高于非重点省份,反映出化债政策推动城投债利差压缩的同时区域风险差异仍然存在。
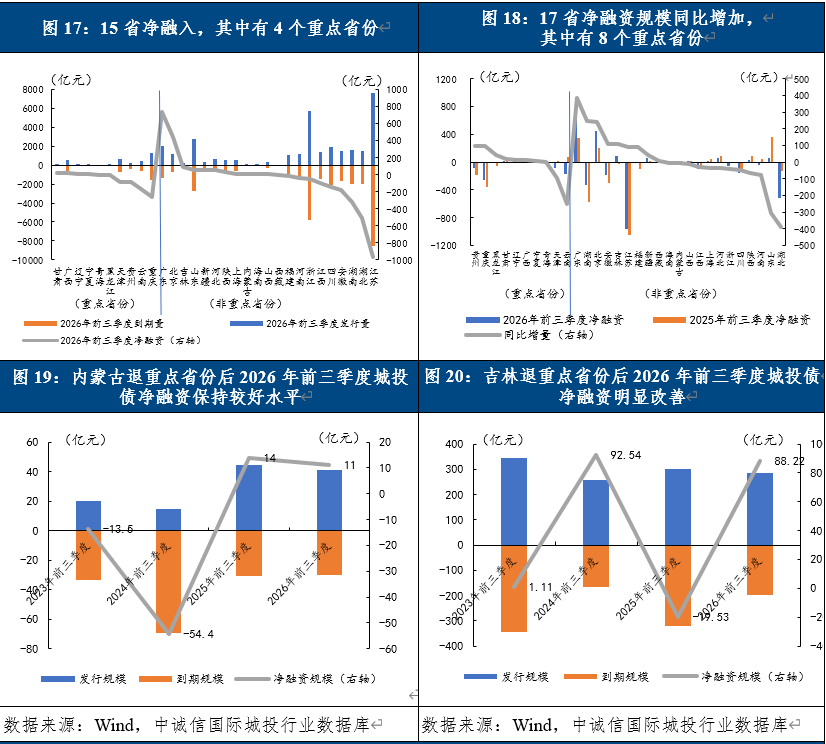
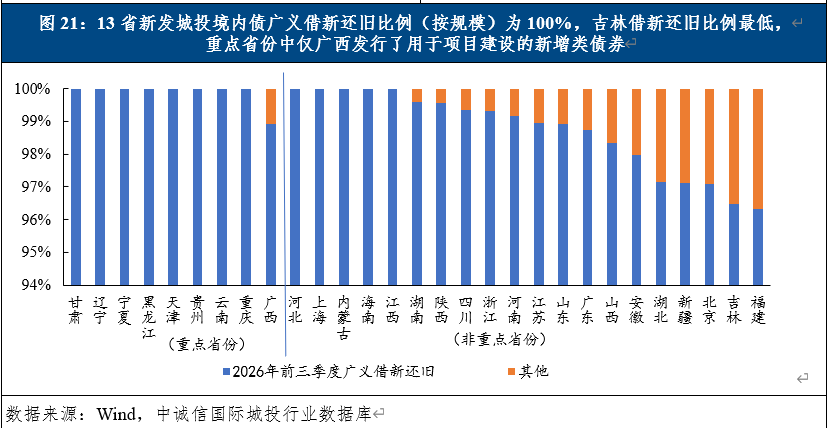
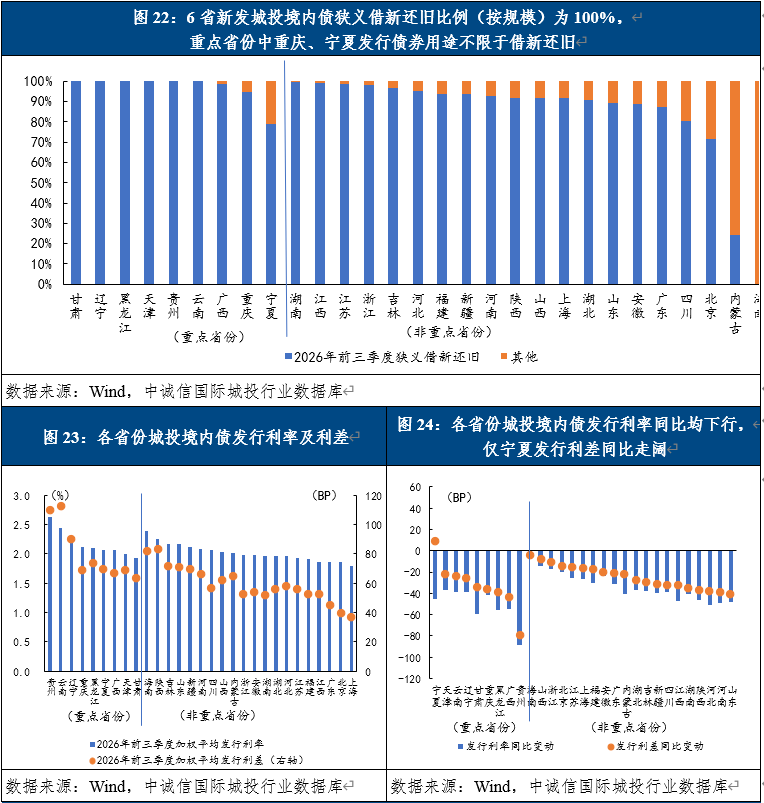
表1:“一揽子化债”以来31省城投债信用利差收窄情况
(六)发债企业主体级别以上调为主,信用风险事件整体减少
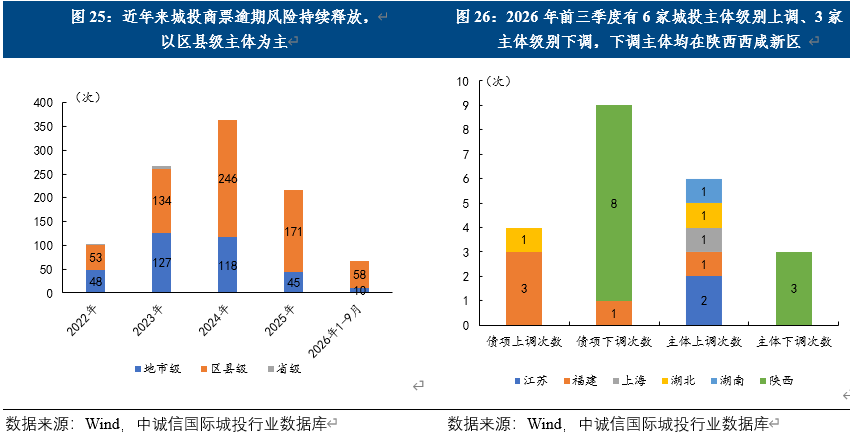
评级调整方面,2026年前三季度主体级别以上调为主,江苏、上海、湖北、湖南涉及主体或债项级别上调,陕西、福建涉及主体或债项级别下调。
从主体级别变化看,有6家企业主体评级上调,其中江苏2家,福建、上海、湖北、湖南各1家,行政层级方面包括4家地市级、2家区县级;有3家企业主体评级下调,均属于陕西西咸新区地市级企业。
然而,债项评级调整中近七成为下调,有9只城投债债项评级下调,包括陕西3家企业发行的8只债券,以及福建的1只债券,其仅调降债项级别、主体级别稳定;4只城投债债项级别上调,包括福建的3只债券、湖北的1只债券。
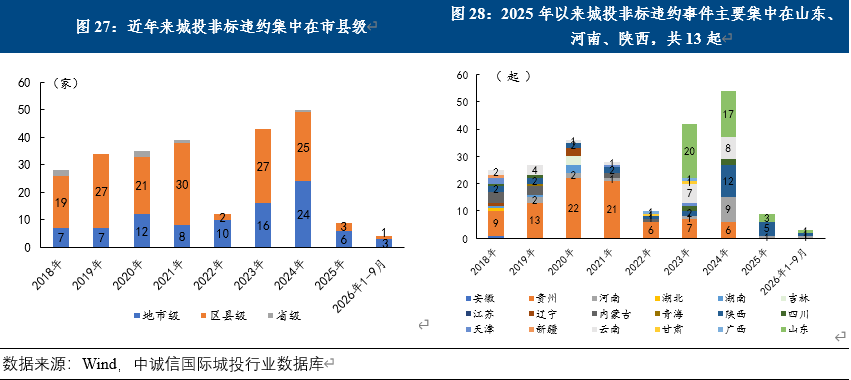
尽管城投企业在公开债市场尚无违约情况,但非标违约、商票逾期事件时有发生。非标违约方面,公开披露口径下违约态势有所收敛,2026年前三季度共发生3起非标违约事件、涉及4家企业,较2025年明显下降,但也不排除其他出险项目采取私下协商展期的处置方式,仅依靠公开数据难以全面反映真实状况,风险是否实质缓释尚存不确定性。
值得注意的是,2025年、2026年连续两年的非标违约均集中在山东、河南、陕西三地,反映上述区域整体融资环境收紧、流动性持续承压。
城投商票逾期方面,2026年前三季度逾期68次、涉及25家城投企业,同比分别减少61次、39家。近年来山东、河南、江苏等经济大省逾期次数持续居前列,前三季度山东(54次)次数最多,陕西(5次)跃居第二位,叠加非标违约事项,反映出陕西城投企业信用风险有所抬升;从行政层级看,主要集中在区县级(57次),其余为地市级(11次)。
 (中诚信国际&财联社联合课题组)