交易盘抛压较大,债市延续调整态势。
财联社11月12日讯(编辑 李响)午后A股走弱,债市局部翻红,但交易盘抛压较大,债市延续调整态势。
具体来看,国债期货收盘多数上涨,30年期主力合约跌0.08%报117.900元,10年期主力合约涨0.05%报110.115元,5年期主力合约涨0.02%报106.810元,2年期主力合约涨0.01%报102.652元。
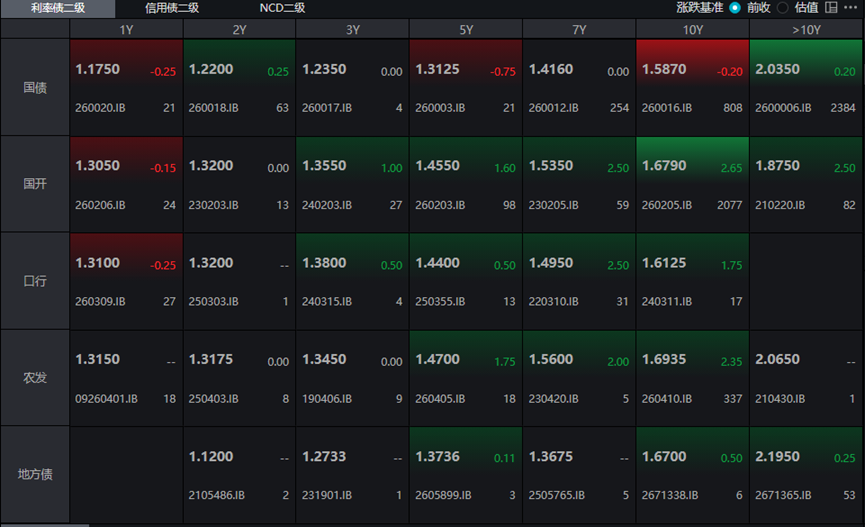
银行间主要利率债收益率多数上行,截至下午16:30,10年期国债活跃券260016收益率下行0.2bp报1.587%,30年期国债活跃券2600006收益率上行0.2bp报2.035%,10年期国开活跃券260205收益率上行2.65bp报1.679%。
(数据来源:Wind,财联社整理)
一级市场方面,国家开发银行2026年第十一期金融债券中标收益率1.33%,全场倍数2.45,边际倍数4.39。
交易所债券市场收盘,华发系存续债多数下跌,“23华综04”跌近25%,“25珠华01”跌超3%,“24珠华01”和“26珠华01”跌超2%,“19华发债”、“25华发01”和“26珠华04”跌超1%;“20华发债”涨超44%,“21长发06”涨超11%。同时,珠海格力集团存续债普遍下跌,“24格力08”和“25格力02”跌超1%。此外,“21长轨01”涨超10%,“26浙江46”涨超3%,“26润置03”跌超2%。
今日整体来看,弱资质信用债又现赎回压力,迎来大幅调整,部分3年期AA信用债回调较大,主体面临重新定价,信用情绪仍未企稳,4-5Y大行二永今日尾盘高估值3bp左右成交,日内情绪也由强转弱。
业内人士指出,资金面今天仍然偏紧,基金、券商交易盘仍是主力抛盘力量,背后的根本原因或是债券收益率处于历史低位,买卖价差空间相对有限,且赔率较低,波动风险较大。尽管银行、保险等配置盘持续承接,但仍可以耐心等待进场时间,等待跌出足够赔率空间,近期可关注下周一集中税期过后的资金价格表现。后市来看,利率债需关注相关市场信息和权益压制的影响,信用需观察理财赎回压力的边际变化。
公开市场方面,央行公告称,11月12日以固定利率、数量招标方式开展了3840亿元隔夜逆回购操作,全额满足了一级交易商需求,操作利率1.25%,投标量3840亿元,中标量3840亿元。Wind数据显示,当日1870亿元逆回购到期,据此计算,单日净投放1970亿元。
资金面方面,Shibor短端品种多数上行。隔夜品种持平报1.332%;7天期上行0.66BP报1.3966%;14天期上行0.81BP报1.368%;1个月期持平报1.38%。
银行间回购定盘利率多数上涨。FR001涨1.0个基点报1.41%;FR007持平报1.42%;FR014涨1.0个基点报1.43%。
银银间回购定盘利率多数持平。FDR001持平报1.33%;FDR007涨1.0个基点报1.4%;FDR014持平报1.34%。
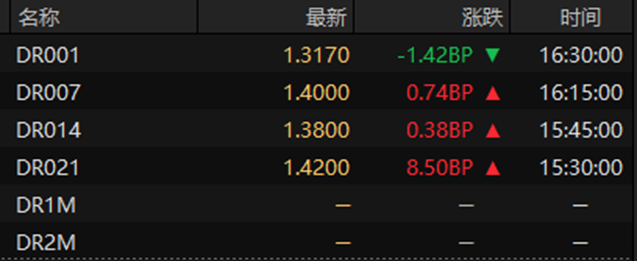
银存间回购利率情况如下:
(数据来源:Wind,财联社整理)
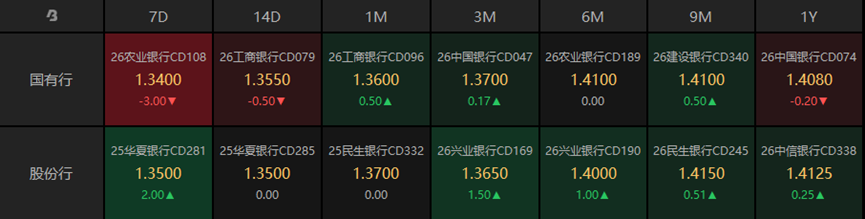
一级存单方面,今日3M国股在1.36%位置需求较好,1Y期国股报在1.40%-1.41%的位置附近。二级存单方面,3M国股成交在1.37%附近,较前一交易日上行0.17bp,1Y国股成交在1.408%位置,较前一交易日下行0.2bp。
(数据来源:Wind,财联社整理)