①主观私募坚守能力圈,机构资金更重策略适配,并非来者不拒;
②筛选私募不能只看收益,更要关注历史亏损、收益来源及策略差异;
③AI产业长期机会仍受看好,居民财富向资本市场迁移带来发展空间。
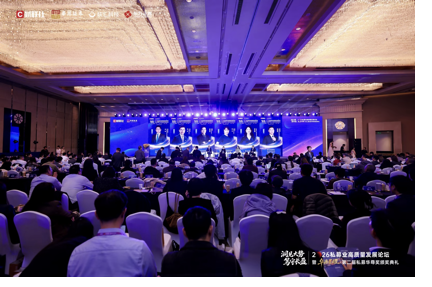
财联社11月16日讯(记者 吴雨其)11月12日,2026私募业高质量发展论坛暨“华源星耀·第二届私募华尊奖”颁奖典礼在上海举行。本次活动由财联社与华源证券共同主办,秩汇科技联合主办,东方证券特别支持。
私募基金规模持续增长,行业面临的挑战也在发生变化。主观与量化投资加速融合,管理人是否需要不断拓宽策略边界?机构资金加快进入私募市场,资金端的要求又有哪些变化?对于投资者而言,如何判断一家私募的真实投资能力,如何在市场波动中筛选适合自己的产品,成为行业关注的现实问题。
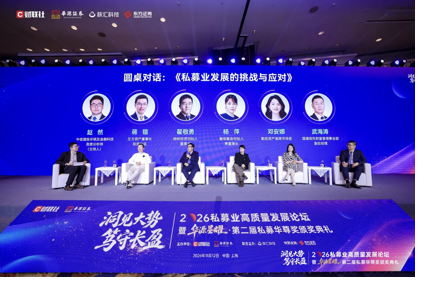
《私募业发展的挑战与应对》圆桌对话环节,由中信建投非银及金融科技首席分析师赵然担任主持,艾方资产董事长、投资总监蒋锴,榕树投资创始人、董事长翟敬勇,善择基金创始人兼董事长杨萍,勤辰资产首席市场官邓安娜,国通信托财富管理事业部副总经理武海涛参与讨论,围绕投资策略、资金端变化、产品筛选、AI投资机会及行业未来发展展开交流。
从策略布局到机构资金的选择,再到投资者如何筛选私募产品,五位嘉宾结合各自的投资与经营实践,谈到了行业发展中的不同考量。
主观私募不急于扩策略,机构资金也不是来者不拒
近两年,量化私募发展迅速,主观投资与量化投资的边界也在逐渐模糊。一些主观多头机构开始组建量化团队,部分量化管理人则向低频策略拓展,尝试建立主观投资团队。
对于是否跟进扩充策略,杨萍更倾向于继续深耕自身擅长的投资领域。杨萍介绍,善择基金是一家以主观投资为主、固收打底,通过大类资产轮动寻找机会的私募机构。过去几年,公司为客户创造的价值主要来自主观判断,尤其是对全球大类资产轮动机会的把握。
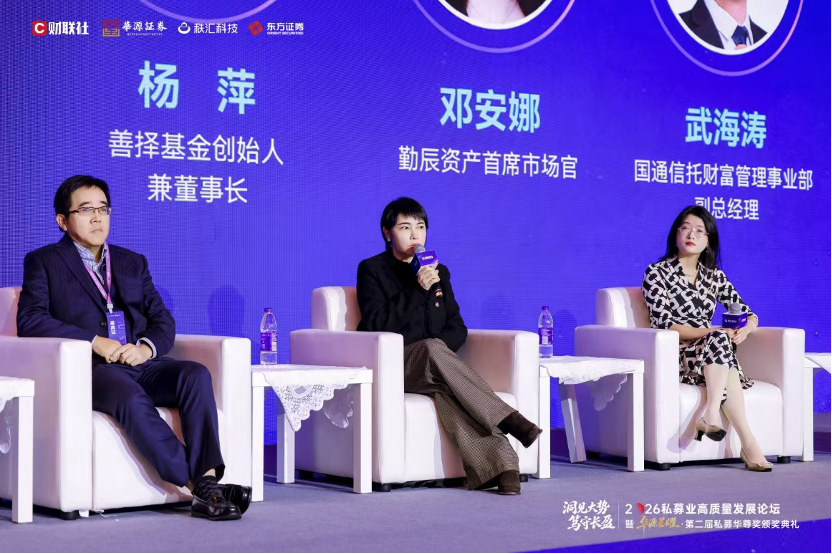
中间为善择基金创始人兼董事长杨萍
“守好自己的底线,做自己擅长的东西。”杨萍谈到,尽管量化投资发展迅速,但善择基金不会为了扩充策略而引进高频交易或指数增强量化团队。相比不断拓宽投资边界,公司更希望把自身擅长的领域做深。
在投资策略上,善择基金主要以固收打底,把握大类资产轮动对固收+等策略的贡献,并由新组建的团队探索全天候模型。 杨萍强调,主观投资仍然存在不少机会,关键在于对全球大类资产轮动的判断,以及能否抓住不同周期中的主要矛盾。
杨萍还回顾了自己的投资经历。从债券研究员转向买方投资,她一直在自身认知范围内关注不同资产的轮动机会。前几年投资国债,近两三年团队又布局黄金、白银、铜等有色金属,今年则拓展至纳斯达克相关品种。
对于私募行业未来的发展,她提出两个关键词:聚焦与开放。聚焦是要认清自身能力边界,把擅长的领域做深;开放则是在能力圈内不断研究不同资产的投资机会,而不是把自己局限在某一种资产类别上。
策略布局需要有所取舍,资金端同样如此。随着券商自营、资管、FOF等机构资金加快进入私募市场,管理人也需要考虑资金要求与自身投资策略能否匹配。
邓安娜在论坛上指出,目前勤辰资产约70%的资金来自银行、第三方机构和券商代销,穿透后主要为高净值客户,其余30%来自券商自营、资管及FOF等机构资金。公司目前尚未接受保险、银行理财子公司以及外资机构的资金。
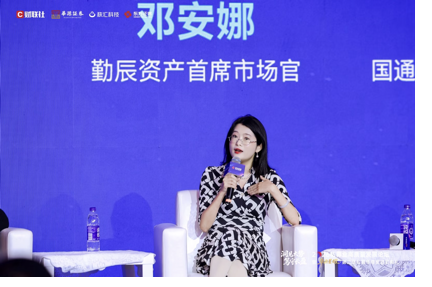
勤辰资产首席市场官邓安娜
邓安娜谈到,不同类型资金对管理人的要求存在明显差异。高净值个人投资者通常更关注最终收益,而机构投资者不仅看结果,还会关注取得收益的过程。
机构投资者更关注收益是否符合策略本身的投资逻辑。即使策略在逆风期表现不佳,只要管理人坚守原有投资框架,机构也可能接受;但在顺风期,管理人也应当获得与策略相匹配的收益。
她提到,部分海外机构在筛选量化管理人时,甚至会对过高的超额收益保持警惕,担心管理人为获得这些收益承担了不必要的风险。因此,机构投资者未必只选择业绩排名最靠前的管理人,优者可能劣也。
费率和流动性也是机构投资者关注的重点。邓安娜提到,由于部分机构面临上层双重收费及自身调仓需求,往往要求管理人提供更低的费率和更宽松的流动性安排。
在选择管理人方面,机构资金也并不完全追逐规模和知名度。邓安娜观察到,个人投资者更容易关注大型私募和明星基金经理,而机构则愿意调研一些策略容量较小、夏普比率较高的“黑马”管理人,通过引入或孵化相关策略,丰富自身的投资组合,增加差异化的收益来源。
为适应不同资金的需求,勤辰资产在产品设计上采用母子基金结构。母基金层面可以向资管、FOF等机构投资者开放相应份额,提供更适合机构需求的费率和流动性安排;子基金则对接代销渠道。
这种方式既有助于保持不同渠道产品的业绩一致性,也能减少投资经理管理多个独立产品的操作负担。邓安娜举例,一只规模较大的产品可能达到三四十亿元,将投资集中在同一产品体系内,投资经理不必同时管理过多产品,调仓也更加方便。
不过,机构资金并非越多越好。比如保险、银行理财子以及外资机构等对投资范围设有限制,例如不能投资场外衍生品,这可能影响公司运用收益互换等工具开展投资;部分机构还要求通过投资顾问方式下达交易指令,也可能对交易执行造成一定损耗。勤辰资产目前暂时还未承接。
邓安娜解释,“资金种类非常多,弱水三千,我们要找到匹配公司策略的负债端。”邓安娜强调,管理人没有必要满足所有机构投资者的要求,找到与自身策略相匹配的资金更为重要。
主持人赵然也提到,机构投资者通常有自己的投资框架和方法论,管理人需要考虑如何用自身体系与之适配。过去,投资者选择私募时较为看重明星基金经理或知名机构,如今不少管理人也开始强调平台、体系及投研框架建设。
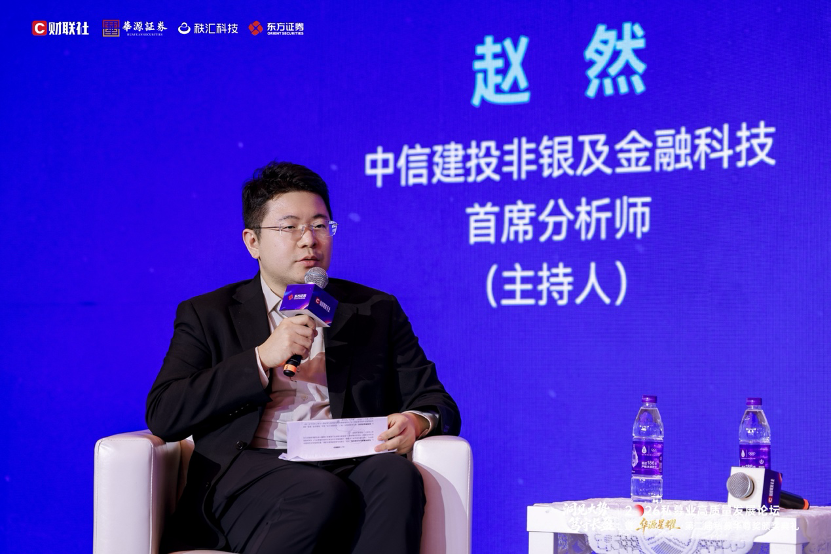
中信建投非银及金融科技首席分析师赵然(主持人)
私募产品怎么选?长期收益、历史回撤和策略差异成关注重点
随着机构投资者对策略和风险的要求不断提高,私募产品的筛选标准也更加多元。蒋锴从资产配置角度谈到了私募产品的筛选。艾方资产目前在CTA、量化可转债及量化多策略等领域均有布局。
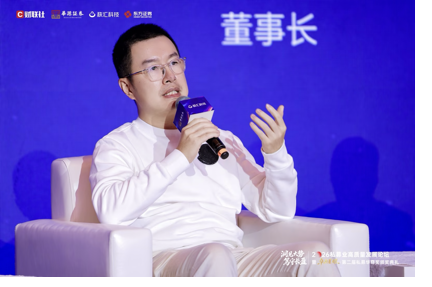
艾方资产董事长、投资总监蒋锴
蒋锴谈到,对于已经持有多只私募产品的机构或高净值客户而言,选择新产品时,最重要的并不是观察其历史净值涨幅,而是了解这只产品与现有持仓究竟有多大差异。管理人的平台体系和合规能力固然重要,但这些更多是产品筛选的必要条件,并不是判断一只产品是否值得买入的充分条件。
对于管理人的投资能力,蒋锴提出,可以重点考察收益来源、历史亏损以及产品相关性三个方面。
收益来源是其中的基础。投资者需要了解管理人赚取的是市场的钱、交易对手方的钱,还是承担某种风险所获得的补偿。在蒋锴看来,如果连赚钱的来源都说不清楚,那么产品亏损时,大概率也很难解释清楚。
历史亏损同样值得研究。“有些人没有亏过钱的投资经理是不敢投的。”蒋锴提到,部分机构资金非常重视管理人在困难时期的表现,尤其关注管理人过去什么时候亏过钱、为什么亏损,以及在最困难的时候采取了哪些应对措施。
他以艾方资产的策略调整为例,公司的CTA策略在2023年经历了较为困难的阶段,随后对策略进行了系统性迭代,拓展了全品种、多周期的研究框架。
量化可转债策略也曾在2021年初遭遇市场困难。蒋锴提及永煤债违约后的可转债市场无差别抛售,管理人当时需要根据市场变化作出判断和应对。
这些经历也成为投资者了解管理人投资能力的重要参考。蒋锴谈到,关注管理人如何度过最困难的时期,比只看其顺利阶段的业绩更有助于深入了解一家机构。
此外,产品相关性也不可忽视。如果投资者原本已经持有五只私募产品,再买入一只与此前持仓高度相关的产品,虽然持有数量增加,但并不意味着投资组合真正实现了分散。“买了六支产品,但是可能在一起涨、一起跌。”蒋锴提醒,产品数量增加,并不一定能够带来更好的分散效果。
在主持人赵然看来,量化投资领域竞争日趋激烈,投资者筛选私募产品的难度也在提高,对自身的判断能力提出了更高要求。未来还需要财富管理机构与资管机构共同做好投资者服务。
从买方角度出发,武海涛同样强调,筛选私募不能只看短期业绩排名。他提出,私募基金相比公募基金通常收取更高费用,因此更需要通过长期超额收益体现专业管理价值。对于管理人的评价,不应只看最近一两年的表现,而要观察过去5至8年的收益情况。
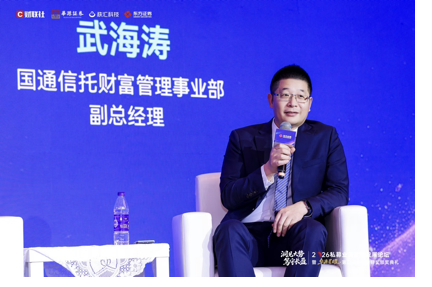
国通信托财富管理事业部副总经理武海涛
“看逆境,不要看高光。”武海涛强调,高光时刻可能存在运气成分,而逆境更能看出管理人的能力边界。同时还要关注基金在市场不利时期的回撤幅度、净值修复时间,以及管理人在最困难的时候是否发生投资风格漂移。
除了业绩与风险,武海涛还特别重视管理人的实际行动。例如,管理人对投资收益的归因能否与实际操作相互印证,是否真正与客户利益绑定,以及当一只基金受到市场追捧、募集规模明显超过策略容量时,是否敢于主动停止募集。
在他看来,私募管理人需要敢于说“不”,清楚自身策略的容量和能力边界,才能更好地对投资者负责。
主持人赵然将这一筛选思路概括为三个方面:一看超额收益,二看逆境表现,三看管理人的实际行动是否知行合一。他指出,这也是私募行业需要共同努力的方向。
AI股大幅调整,私募谈产业机会与行业未来
除了策略与资金端的变化,近期科技板块调整后的投资机会,也引发了现场嘉宾的讨论。
翟敬勇将过去四个月A股市场的调整形容为一场“股灾”。在他看来,量化投资的发展、AI工具的广泛应用,对市场运行产生了影响,而此次调整也反映出中国资本市场长期存在的一些结构性问题。
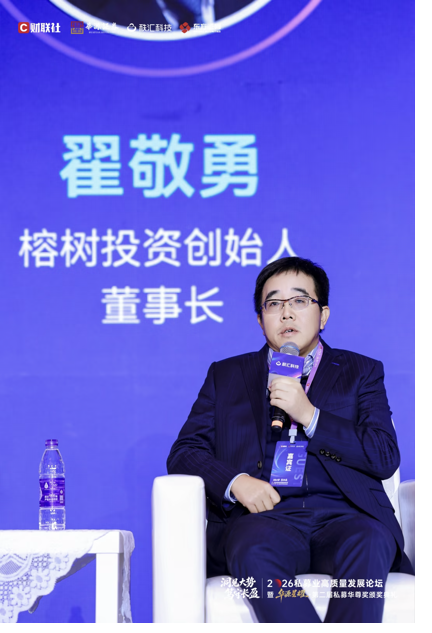
榕树投资创始人、董事长翟敬勇
他谈到,市场波动可以从AI投资泡沫或产业阶段性回调等角度理解,但这些因素并不足以解释全部变化。
对于AI产业的长期发展,翟敬勇依然保持积极判断。他谈到,过去两三年,AI硬件产业的发展曾给部分投资者带来丰厚回报,但今年相关股票也经历了较大幅度的调整。这让他联想到2000年前后的互联网泡沫。
在翟敬勇看来,市场出现泡沫并不意味着产业发展就此结束。相比股价短期涨跌,他更关注相关产业在调整之后能否继续成长。“整个AI的发展才刚刚开始。”翟敬勇谈到,投资需要关注未来五年、十年的产业变迁,而不是只盯着近期的股价表现。
他以智能电动车对传统燃油车的替代为例,未来AI、机器人、自动驾驶等技术进一步发展,也可能对越来越多的传统行业形成替代。产业发展过程中不仅会出现新的投资机会,也会对部分传统行业和就业结构带来影响。
对于本轮科技股调整,翟敬勇提到,一些AI硬件公司的股价已经出现70%至80%的跌幅。他判断,相关股票经过大幅调整后,即使此前存在泡沫,也已经得到较大程度的挤压。对于仍然看好AI产业长期前景的投资者,当前正是可以从容考虑布局相关产业的阶段。
对于私募行业的长期空间,翟敬勇同样保持乐观。他谈到,过去居民财富中有较大比例配置于房地产,未来随着资产配置结构变化,部分资金有望逐步流向资本市场。参考海外成熟资本市场的发展经验,他看好优质上市公司股权的长期投资价值,并判断居民财富从房地产等资产向资本市场转移,将为私募行业带来更大的发展空间。
蒋锴也谈到了行业规模和竞争格局的变化。他提到,据其观察,近两年私募管理人数量有所减少,但行业管理规模仍然创出新高,越来越多优秀人才进入私募领域。 在他看来,管理人数量减少与行业规模增长并存,一定程度上反映出投资者正将财富托付给更值得信任的管理人。
杨萍则再次谈到聚焦与开放。私募机构既要坚持自身能力圈,也要保持对不同资产的研究和判断,在自身认知范围内持续迭代投资框架,并寻找与产品预期收益相匹配的客户长期同行。
邓安娜对于未来行业发展提出了两个判断。一方面,随着私募监管要求逐步提高,机构在公司治理、合规管理及运营等方面面临更高要求,行业规范化程度将继续提升。她判断,未来行业资源有望进一步向头部私募机构集中。
另一方面,公募与私募的业务定位可能进一步分化。邓安娜谈到,公募基金及Smart Beta等产品更多提供标准化投资工具,而私募基金则需要通过多种投资工具和多资产配置,为客户提供更符合其风险收益需求的产品。
她以海外多策略管理机构为例,私募产品的收益率未必一定高于市场指数,但通过多种投资工具及多资产配置,有望获得更高的夏普比率,帮助客户改善持有体验,并真正获得长期投资收益。
从信托业务的实际变化来看,国通信托的资产配置结构也在逐步调整。武海涛透露,国通信托此前非标资产占比一度达到80%至90%,经过近两年的调整,目前标准化资产与非标资产的比例已经达到约4∶6,预计明年可能进一步达到5∶5,甚至标准化资产占比提升至六成。
在目前的标准化资产中,私募基金占比约30%。客户端的变化也较为明显,过去主要关注固定收益产品的客户,如今开始关注固收+、标准化投资产品及私募基金,资产配置需求正在逐渐多元化。
随着信托业务从非标向标准化资产转型,私募机构与信托公司的合作也面临新的合规要求。武海涛提到,目前仍有较多私募基金通过信托渠道开展业务,他呼吁私募管理人尽快配合信托公司完成资产管理信托相关新规整改,以改善客户的投资体验,让客户能够持有得更长久。
“把合适的资金匹配给合适的策略。”武海涛谈到,这也是国通信托在业务转型过程中一直坚持的方向。