①哪些数据与政策信号推动体育用品及家电股逆势走强?
②物理AI概念股集体承压,人形机器人行业面临怎样的淘汰预期?
财联社11月17日讯(编辑 胡家荣)今日港股三大指数集体调整。截至收盘,恒生指数跌1.03%,报23508.17点;科技指数跌1.14%,报收3758.17点;国企指数跌0.97%,报收7904.37点。
值得注意的是,恒生科技指数在今日盘中一度下探至3715.15点,逼近2024年9月23日以来的低位。
龙头权重股同步承压,阿里巴巴(09988.HK)盘中低见85.10港元,腾讯控股(00700.HK)盘中触及376.80港元,双双创下2025年1月底以来的盘中股价新低。
今日市场
从盘面来看,新消费、体育用品、家电股领涨,存储概念、物理AI、光通信股走弱。
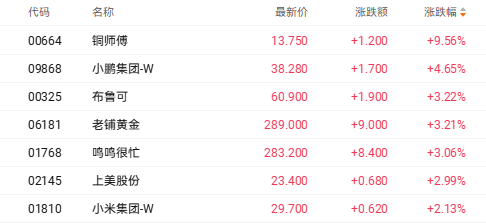
扩内需政策信号释放 铜师傅涨超9%
截至收盘,铜师傅(00664.HK)涨9.56%,小鹏集团-W(09868.HK)涨4.65%,布鲁可(00325.HK)涨3.22%。
消息方面,国家统计局最新数据显示,今年1至10月,社会消费品零售总额达到41.65万亿元,同比增长1.0%,其中除汽车以外的消费品零售额增长2.8%。为进一步激发内需市场活力,国家发改委正加紧研究制定扩大内需战略实施方案,着力创新线下消费场景。
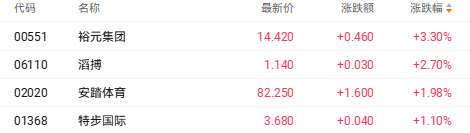
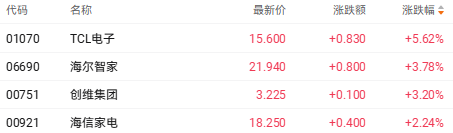
受扩内需政策预期外溢提振,港股体育用品及家电股同步走高。
截至收盘,裕元集团(00551.HK)涨3.30%,滔搏(06110.HK)涨2.70%,安踏体育(02020.HK)涨1.98%。
截至收盘,TCL电子(01070.HK)涨5.62%,海尔智家(06690.HK)涨3.78%,创维集团(00751.HK)涨3.20%。
算力资本开支预期下调 存储与光通信股承压
截至收盘,澜起科技(06809.HK)跌7.20%,江波龙(09976.HK)跌4.11%,兆易创新(03986.HK)跌3.79%。
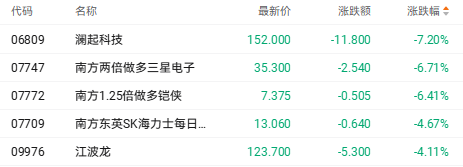
消息方面,近期,英伟达换帅持续扰动算力链。根据相关报道指出,英伟达董事会并未考虑让黄仁勋重返首席执行官岗位。
加之AI基础设施投资热潮出现新的降温信号,半导体研究机构SemiAnalysis在最新模型更新中大幅下调了未来数年AI加速器出货、资本开支、HBM需求和电力需求预测。其中,2028年全球AI加速器资本开支预测被下调28%,2029年和2030年分别下调41%和40%。
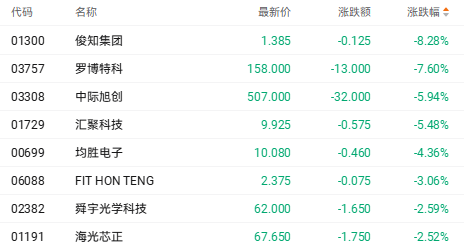
受算力资本开支预测下调波及,光通信股走弱。截至发稿,俊知集团(01300.HK)跌8.28%,罗博特科(03757.HK)跌7.60%,中际旭创(03308.HK)跌5.94%。
商业化增速不及预期 越疆跌近8%
截至收盘,凯乐士科技(02729.HK)跌8.66%,越疆(02432.HK)跌7.65%,禾赛-W(02525.HK)跌6.55%。
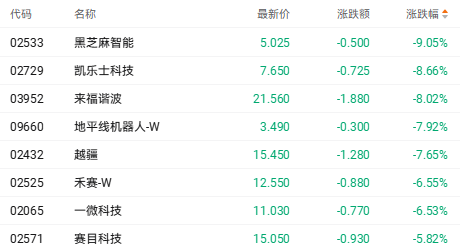
消息方面,高工咨询数据显示,今年中国人形机器人整机出货量预计将超5万台,但增速低于预期,随着四季度开始融资遇冷,预计未来三年将有15%以上的人形机器人公司被淘汰。
个股异动
贝壳涨超8% 获机构上调目标价
贝壳(02423.HK)涨8.16%,报收49.32港元。里昂发表报告指,公司第三季业绩强劲。该行将H股目标价由62港元上调至67港元,ADS目标价由24.2美元上调至26.1美元。
国泰航空涨4% 机构上调公司目标价及未来三年盈利预测
国泰航空(00293.HK)涨4%,报收15.86港元。摩根大通发布研报称,国泰航空市占率提升、收益率优势较市场预期更为持久。该行上调2026至2028年盈利预测平均约25%,并将目标价由16港元升至18港元,维持“增持”评级。