①海富通上证城投债ETF今日收涨0.65%,终结五连跌走势,全天成交额达23.64亿元;
②截至11月16日,全市场中长期纯债基金近一周平均回撤约0.39%;
③中高等级、中短久期品种的修复路径或更为顺畅。
财联社11月17日讯(编辑 李响)已连续五日调整的信用债市场,今日迎来修复,相关ETF收涨。
财联社据Wind数据(下同),海富通上证城投债ETF今日收涨0.65%,全天成交额达23.64亿元,换手率攀升至9.19%,交投活跃度创近期新高。而在此前一周的调整行情中,该ETF资金持续出逃,截至11月16日,其近 5 个交易日主力资金累计净流出超3.55亿元,场内价格累计下跌1.24%,基金净值回撤约0.45%,成为本轮信用债调整的一个缩影。
近一周,债市持续调整下,纯债基金普遍遭遇的净值回撤。截至11月16日,全市场中长期纯债基金近一周平均回撤约0.39%,部分高久期、重信用持仓的产品单周回撤甚至超1.8%,不少短债品种回撤幅度也达到0.6%以上。
图:近一周回撤幅度超1%的中长债基表现
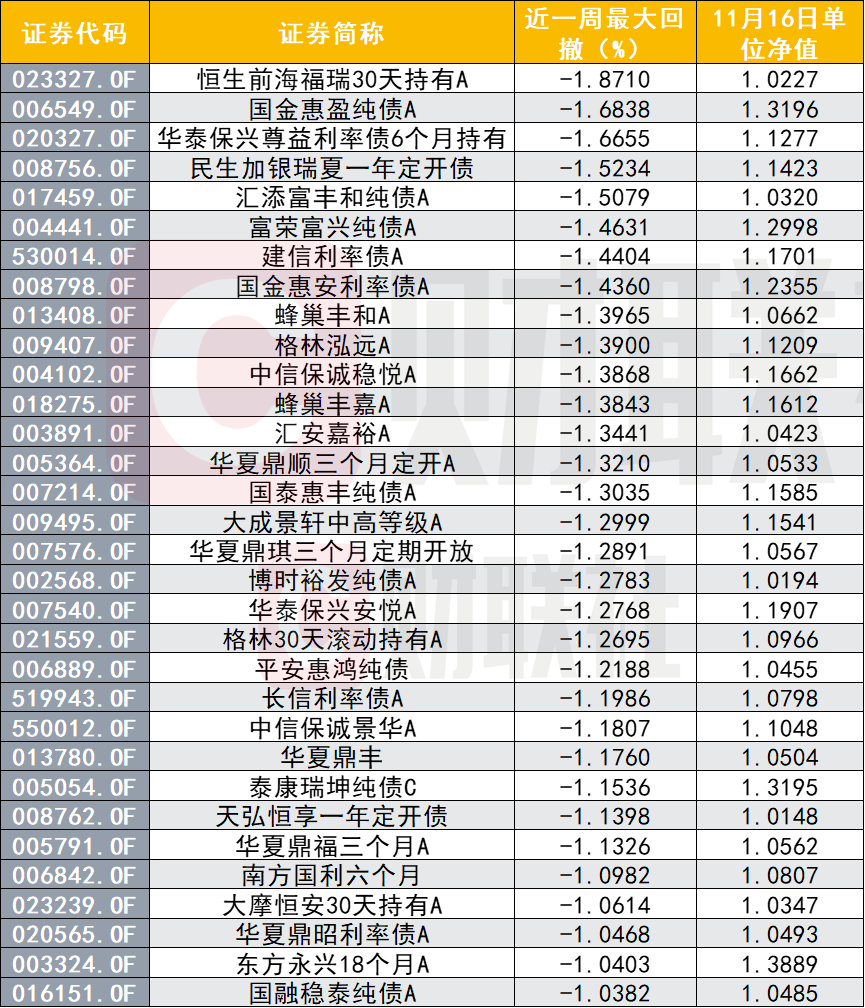
数据来源:Wind数据,财联社整理
今日的修复是触底反弹还是中场调整?在部分业内人士看来,纯债基金净值端的"伤情"仍需时间平复,中高等级、中短久期品种的修复路径或更为顺畅。
纯债基金持续下跌,32只中长债基净值近一周回撤超1%
截至11月16日,全市场2035只中长期纯债型基金(合并口径)中,1829只在近一周(11月9日至16日)时间净值下跌,占比约89.88%;392只短期纯债型基金中,371只下跌,占比高达94.64%。无论是以稳健著称的短债基金,还是博弈超额收益的中长债基金,均未能在这轮债市调整中独善其身。
分品种看,回撤最深的几乎清一色是高杠杆、高久期、重仓二永债的产品。
近一周(11月9日至16日),32只中长债基净值回撤超1%,其中恒生前海福瑞30天持有A净值回撤1.87%,国金惠盈纯债A、华泰保兴尊益利率债6个月持有A分别回撤1.68%、1.67%,此外,民生加银瑞夏一年定开债、汇添富丰和纯债A回撤幅度均超1.5%。
从具体案例来看,根据基金三季报披露的数据,国金惠盈纯债A的三季报显示,其债券市值占基金资产净值比高达135.45%,重仓债券组合久期约为8.3年,前五大重仓券集中于农发清发01、20附息国债04、农行二级资本债等政金债与二永债品种;又如,民生加银瑞夏一年定开债的三季报显示,其债券仓位145.15%,前五大重仓债中,仅“26超长特别国债03”占基金资产净值比例就高达29.48%。
不过,也有部分产品逆势上涨。如,博时裕诚纯债A本月以来净值逆势上涨1.02%;短债品种中,东吴中短债A、招商招利一年近一周亦录得正收益,现金管理属性较强的产品,净值表现相对较好。
两波赎回接连冲击 信用债ETF贴水映射情绪冰点
据财联社梳理,本轮信用债调整并非单边下行,而是呈现清晰的“两波式”传导节奏,其中场内信用债ETF成为观测负反馈强度与市场情绪的高频风向标。
据第三方机构Alpha派测算数据,第一波冲击始于10月下旬珠海华发的风险发酵,10月30日理财集中赎回债基,引发全市场51只债券ETF创年内最大单日跌幅;伴随随后隔夜逆回购常态化换锚落地,市场情绪短暂修复。
第二波冲击自11月10日起再度升级,且扰动更强、持续性更显著。风险事件与国债利息免税政策调整的市场预期,形成叠加效应,11月10日至13日全市场债券ETF累计净流出217.3亿元,信用债ETF贴水均值由约6bp大幅走阔至约45bp,悲观情绪快速蔓延。16日数据显示,信用债ETF净流出67.48亿元。对应到一级估值,3年期AAA中票收益率从10月26日的低点累计上行17bp至1.72%,信用利差同步走阔15bp。
作为境内唯一跟踪城投债指数的大型ETF产品,海富通上证城投债ETF的走势正是行业情绪的缩影。截至11月16日,该ETF近一周场内价格累计下跌1.24%,场内价格与基金净值的贴水幅度一度扩大至0.79%,按持仓平均久期估算对应隐含收益率上行约35bp,创下2024年以来新高,反映市场对信用债短期走势的悲观预期已集中定价。
反弹能否延续?
对于今日市场而言,以海富通上证城投债ETF为代表的放量反弹,也让不少机构视为筹码交换接近尾声的信号,不过市场对修复的节奏与结构仍存分歧。
中金固收研究指出,上周基金净卖出非金融信用债405亿元、含二永净卖出656亿元,信用债ETF规模环比下降191亿元至7351亿元,短期负反馈的遏制仍有赖央行提供流动性支持。
兴业证券首席经济学家刘郁指出,本轮调整的诱因是免税预期,主要矛盾实为赎回压力。
对信用债本身,据刘郁测算,截至11月16日城投债ETF贴水0.79%,相当于计入约35bp的收益率再上行,已超过利差完全回吐化债以来压缩幅度对应的0.67%净值回撤,悲观预期计价充分;而该ETF持仓以江浙、中高评级、3年以内品种为主,一旦利率债企稳,其估值修复有望领先城投债整体。
也有业内人士提醒,今日ETF反弹与贴水收敛只是情绪修复的起点,企稳确认仍需观察税期央行投放力度、华发事件处置进展及理财赎回节奏三个变量。在利率债未稳、弱资质品种利差保护不足的背景下,中高等级、中短久期品种的修复路径或更为顺畅。