①厦门证监局围绕新三板挂牌公司瞳景物联开出四张监管罚单,公司、券商、会计所及签字会计师一同被罚;
②从监管处罚情形来看,违规主体及责任人、中介机构乃至具体项目人员被分别追责的案例仍在持续出现。
财联社9月17日讯(记者 陈俊兰)新三板挂牌公司出现财务数据错报及信披违规,持续督导券商、前后任审计机构也未能置身事外。
9月16日,厦门证监局围绕新三板挂牌公司厦门瞳景物联科技股份有限公司(以下称“瞳景物联”)密集开出四张监管罚单。除瞳景物联及相关责任人被采取出具警示函措施外,持续督导券商开源证券,以及负责公司2023年度、2024年度审计的中兴华会计师事务所、深圳皇嘉会计师事务所及相关签字注册会计师,均被采取监管措施。
类似的多主体追责并非孤例。财联社记者梳理发现,随着监管对财务真实性、持续督导质量以及中介机构“看门人”责任的关注持续提升,一家上市公司发生重大信披违规后,公司及责任人、中介机构乃至具体项目人员被分别追责的案例仍在持续出现。
瞳景物联牵出多张罚单,开源证券被点名
厦门证监局披露,瞳景物联存在重大事件未及时披露、定期报告未按规定披露、信息披露不准确以及内部控制存在缺陷等多项问题。
其中,2024年以来,瞳景物联存在银行账户被冻结情形,但未及时披露;公司亦未在规定期限内披露2026年中期报告。财务数据方面,2023年、2024年度,公司还存在多计营业收入、对已注销工商登记客户少计提坏账准备等问题,导致相关定期报告披露的重要财务数据存在错报。
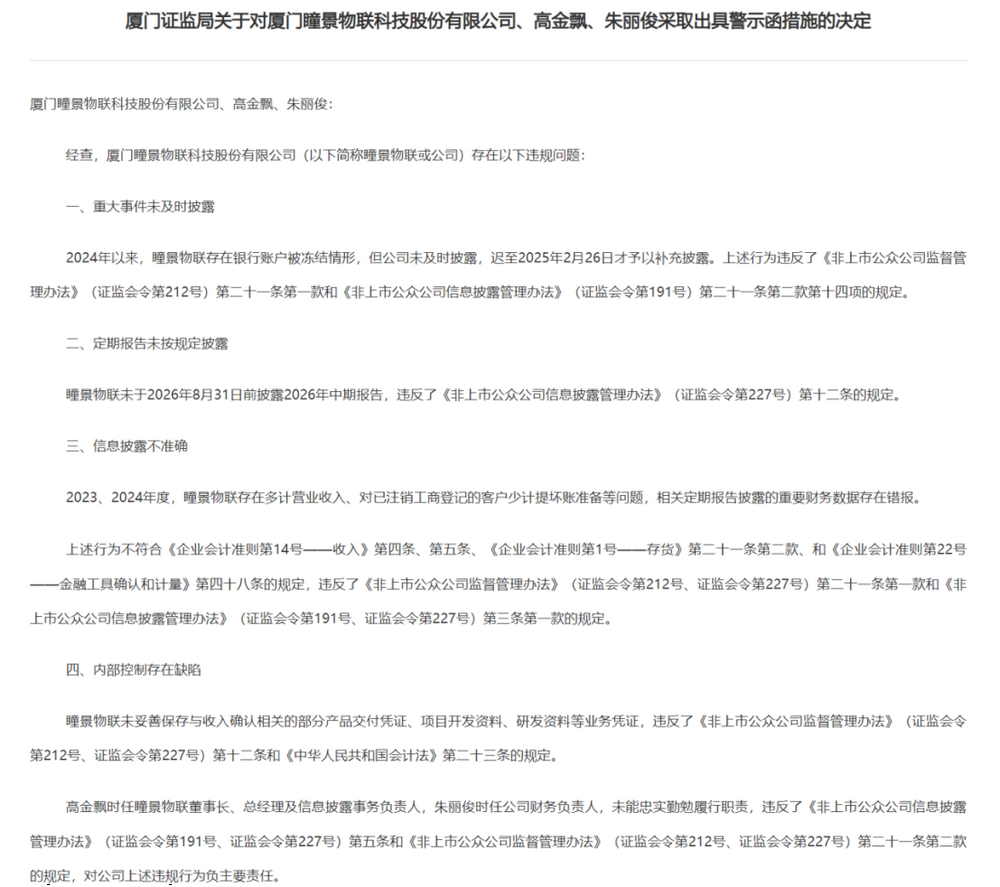
公司及时任董事长、总经理及信息披露事务负责人高金飘、时任公司财务负责人朱丽俊一同被采取出具警示函。
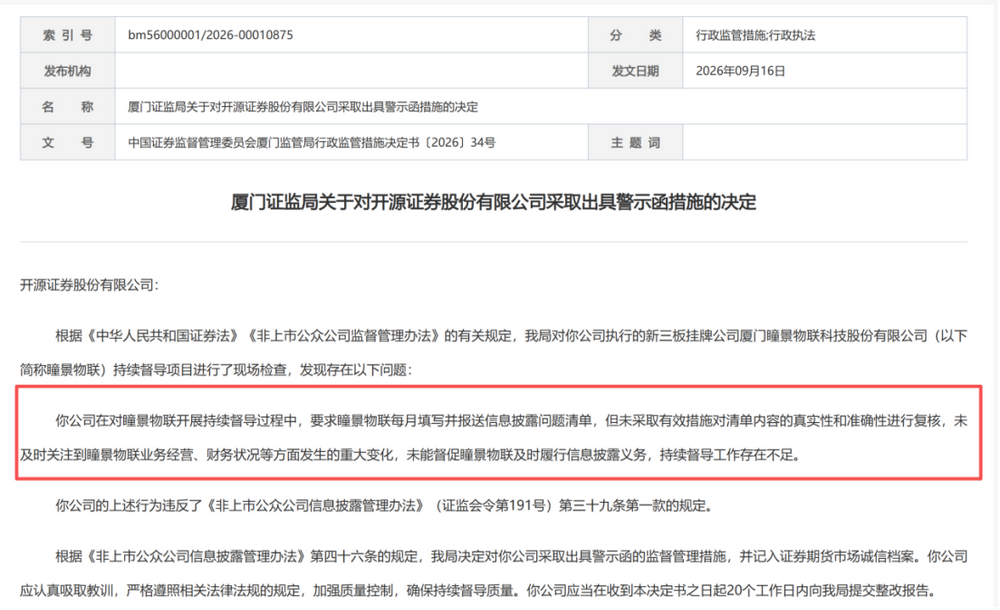
作为瞳景物联持续督导券商,开源证券被厦门证监局指出,在开展持续督导过程中,虽然要求瞳景物联每月填写并报送信息披露问题清单,但并未采取有效措施复核清单内容的真实性和准确性,也未及时关注到公司业务经营、财务状况等方面发生的重大变化,未能督促公司及时履行信息披露义务。厦门证监局因此决定对开源证券采取出具警示函措施,并记入证券期货市场诚信档案。
时任审计机构同时被追责,收入确认成为共同“失守点”
除开源证券外,为瞳景物联提供审计服务的两家会计师事务所也被同步追责。
深圳皇嘉会计师事务所负责瞳景物联2024年度审计。厦门证监局检查发现,瞳景物联2024年度存在多计营业收入问题,但皇嘉所在相关收入审计中,对多个项目收入确认获取的审计证据并不充分,仅取得合同和公司开具的发票,未获取物流、验收单等业务过程资料,因此未能发现相关财务错报。
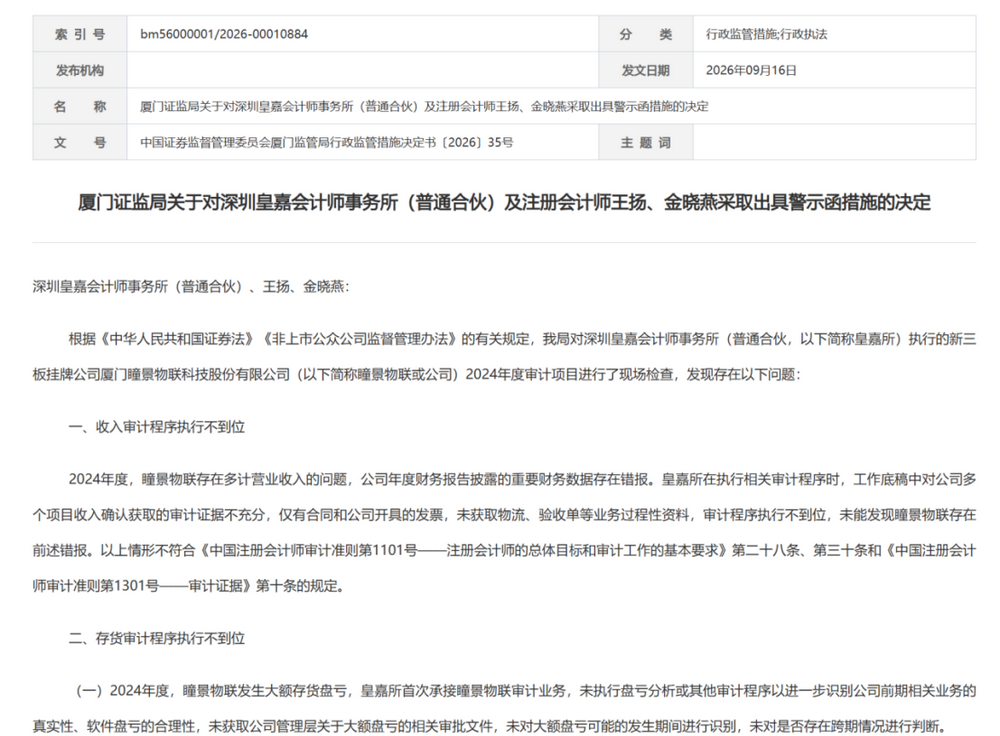
除此之外,皇嘉所还被指出存在存货审计程序执行不到位,包括对大额存货盘亏缺少进一步审计、存货监盘程序不完整、未执行存货跌价测试复核及出入库截止性测试等。最终,皇嘉所及两名签字注册会计师王扬、金晓燕均被采取出具警示函措施。
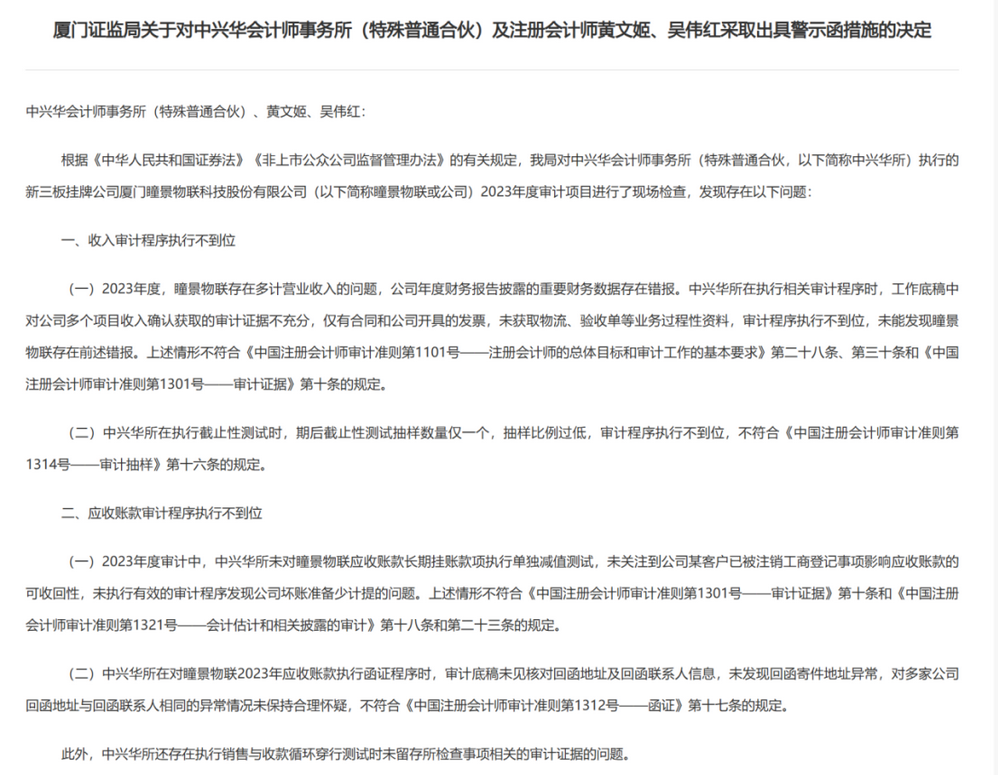
负责2023年度审计的中兴华会计师事务所同样未能“过关”。
监管检查发现,中兴华所同样在收入审计中存在证据获取不充分的问题,对部分项目仅取得合同及发票,没有取得物流、验收单等过程性资料;此外,还存在截止性测试抽样比例过低、对应收账款长期挂账款项未进行单独减值测试、函证程序对异常情况未保持合理怀疑等问题。中兴华所及两名签字会计师黄文姬、吴伟红同样收到警示函。
年内存在多例“公司+券商+会计师事务所”追责链条
从年内监管案例来看,类似沿上市公司违法违规行为向中介机构延伸追责的情况并不少见。
以普利制药为例,公司此前因2021年至2022年虚构销售业务、虚增营业收入和利润受到行政处罚。原海通证券作为公司相关再融资项目保荐机构,在持续督导过程中存在异常事项核查不到位、相关报告结论不准确等问题,吸收合并后的国泰海通证券被上海证监局出具警示函;审计机构天健会计师事务所同样受到行政处罚,合计被罚没630万元,相关签字注册会计师也分别被处罚。
广誉远也是这一监管逻辑下的典型案例。公司此前因2016年至2021年年报存在“买断式销售”模式披露不真实、提前确认销售收入及销售费用会计处理不当等问题,被监管认定多个年度报告存在虚假记载。原东方花旗证券作为广誉远发行股份购买资产并募集配套资金暨关联交易的独立财务顾问,在持续督导中存在未对销售业务真实性、销售费用准确性保持合理职业怀疑,以及利用会计师事务所专业意见时未进行必要审慎核查等问题,经吸收合并后的东方证券被上海证监局出具警示函;利安达会计师事务所以及相关注册会计师一同被采取警示函措施。
从“罚公司”向“罚一条链”,中介追责持续延伸
从上述案例不难看到,资本市场违法违规责任追究正在进一步向业务链条延伸。对于券商和会计师事务所而言,仅依赖上市公司提供材料、形式化完成核查程序的执业模式面临更高合规风险。
从监管导向看,上市公司作为信息披露第一责任人、中介机构作为资本市场“看门人”的责任边界正进一步清晰。在同一公司风险事项下,监管不再仅聚焦违规行为直接实施主体,而是沿着信息形成、审计验证、持续督导及专业意见发表等链条逐层检视履职情况,“一事牵出多家机构”的监管案例或将继续成为中介机构执业质量监管的重要观察窗口。