国泰海通资管量化投资部总经理胡崇海给出的答案颇具画面感——给AI装上"马鞍"。如果说AI是一匹奔腾的野马,力量十足却容易失蹄,那么"马鞍"就是驾驭它的能力
2026年夏天,市场给量化投资出了一道难题。
7月,A股主要宽基指数全线回落,量化产品净值承压,超额的脆弱性在极端行情中集中显现。8月以来,公募量化产品的超额收益逐步开启修复。
一轮急跌、一轮修复之后,还有一个更长期的问题值得思考:AI浪潮之下,因子越挖越多,超额的获取怎么越来越难?
国泰海通资管量化投资部总经理胡崇海给出的答案颇具画面感——给AI装上"马鞍"。如果说AI是一匹奔腾的野马,力量十足却容易失蹄,那么"马鞍"就是驾驭它的能力:既能借马力提速,又不至于被带偏方向。在这家团队看来,这副"马鞍"主要落在两个环节——因子治理与组合管理。
因子不是越多越好,有效才是硬道理
“AI让因子挖掘变得容易,也让过拟合风险变得突出。”国泰海通资管量化投资部总经理胡崇海在近期路演中提到。
图表、因子失效的三类常见触发机制
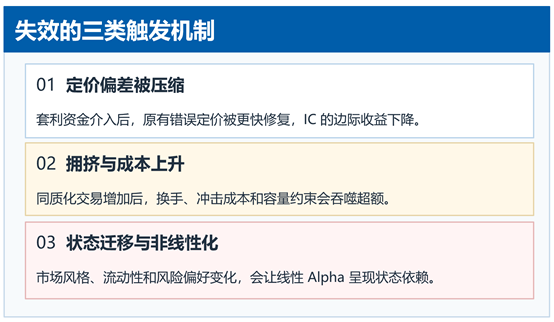
数据来源:国泰海通资管
在过去,一名量化研究员从构思逻辑到挖掘一个有效因子,往往需要数周。如今借助大语言模型,研究员只需提出投资假设,即可自动生成上千个候选因子。看似数量爆炸,其中绝大多数都属于统计套利的偶然,经不起市场检验。
在国泰海通资管看来,当前量化行业的主要矛盾,已从“缺乏因子”转向“缺乏因子的甄别”。尤其是在今年的极端行情下,大量表面上相关性低的因子,在经济逻辑上高度同质,一旦市场转向,便会迅速共振回撤。
因此,国泰海通资管将因子治理置于核心位置,提出"四道验收门"框架——逻辑门、样本门、交易门、风险门。逻辑门审视经济含义是否成立,样本门检验新样本和极端状态是否有效,交易门评估换手和冲击成本能否承接,风险门排查因子是否有单一风格过度暴露的风险。
图表:因子治理的“四道验收门”
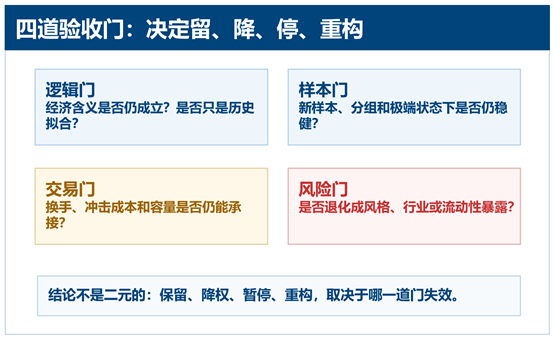
数据来源:国泰海通资管
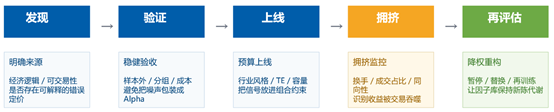
只有通过四道验收门,因子才能进入策略库。目前团队沉淀的2000余个有效因子,均经过多轮市场周期的检验。据了解,国泰海通资管还建立了常态化巡检与淘汰机制,定期复盘因子表现,一旦出现失效、拥挤度过高等情况,将及时剔除或降权。
图表、因子库的常态化生命周期管理
数据来源:国泰海通资管
组合管理:超额收益的重要补充来源
如果说因子是原材料,那么组合管理就是加工工艺。同样的原材料,不同的工艺,产出的产品差异不小。
在AI时代,因子库日趋同质,底层信号差异不断收窄。这时组合管理的差异,就成为收益分化的主要来源。
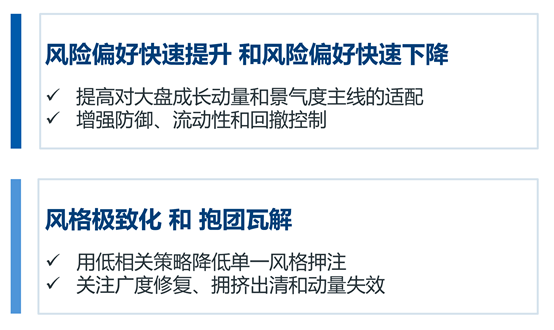
“同样的底层信号,不同的组合管理方式,单日收益就能差出千分之几,极端行情下差距甚至会被放大好几倍。”胡崇海指出。这种差异,在风格极致的行情中尤为明显:同样的因子池,风控宽松、风格暴露大的组合,上涨和回撤同样剧烈;而风控严格、风格中性的组合,虽然短期爆发力偏弱,但长期超额更可持续。
图表、通过精细化组合管理应对更多元市场环境
来源:国泰海通资管
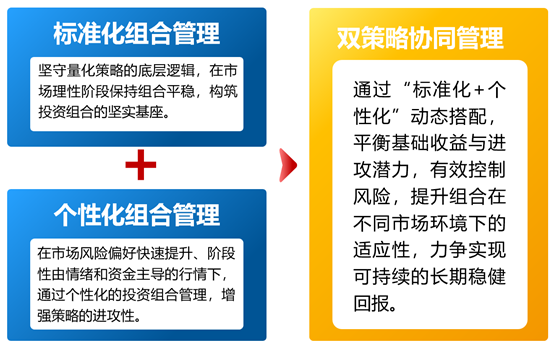
团队的做法,是从传统的“线性模型+等权配置”,升级为动态风险预算分配模式。具体而言,不再给所有策略固定权重,而是根据市场环境动态分配风险预算:市场偏向趋势动量时,提升量价类策略的权重;市场偏向价值防御时,提升基本面类策略的权重。
图表、动态化组合管理策略
来源:国泰海通资管
据介绍,这一思路让策略适配更多元的市场环境,从而提升超额获取的可持续性。本质上,国泰海通资管量化团队追求的不是某一种行情下的极致收益,而是多数行情下的综合稳定性。这和团队的可持续奔跑理念一脉相承——不赌单一风格,不押单一行情,用体系的多样性,应对市场的不确定性。
技术只是工具,迭代才是常态
在AI广受关注的当下,国泰海通资管量化团队保持着少见的冷静。团队始终认为,技术只是工具,量化的底层逻辑没有改变,迭代是量化从业者的常态。
胡崇海指出,每一次市场风格切换、每一次策略回撤,都是市场在出题。需要先厘清题目的考点:是策略逻辑出现偏差,还是市场环境变了?是短期扰动,还是长期趋势?随后根据市场反馈,针对性地补漏洞、调体系。
AI加快了策略迭代,也加快了漏洞暴露。AI能帮助挖掘因子、优化参数,但也会让全行业的策略更快趋同,加速因子失效。因此,AI时代更考验机构的底层认知——对市场规律的理解、对风险的敬畏、对迭代的坚持。
“不要神话量化,也不要神话AI。”这是国泰海通资管量化团队一以贯之的态度。量化没有万能圣杯,AI也不是解决所有问题的答案。能穿越多轮周期的,从来不是某一个模型,而是一套能持续自我修正、自我迭代的体系。
给野马装上马鞍,不是要驯服它,而是要和它一起跑得更远。这是AI时代,国泰海通资管给出的超额答案。