①券商保荐代表人年内净减516人,减员规模已超过去年全年;
②减员集中在头部和并购整合型券商,少数有项目储备的机构仍在逆势补人;
③IPO回暖并未改变项目集中、投行业务模式转变、薪酬重构和追责趋严,保代价值正在重新定价。
财联社9月22日讯(记者 王晨)投行“金领”还在退潮。
Choice数据显示,截至9月21日,102家券商及承销保荐子公司的保荐代表人合计8002人,较2025年末的8518人减少516人。而2025年全年,行业保代减员约285人至293人。两相对照,今年前9个月的流失量,已远超去年全年,“金领”群体的流失速度肉眼可见地加快。
2025年,保代人数结束多年扩张出现近八年来首次年度下降。进入2026年后,A股IPO市场边际回暖,保代人数却继续往下走。人还在减少,项目却还在推动,这个反差让今年的减员更值得追问。
从数据看,102家券商及券商子公司中,69家保代人数下降,合计减少560人;11家增员,合计增加44人;另有22家持平。也就是说,保代总量减少的背后,是投行人才向更少数有项目、有产业覆盖、有跨境和并购储备的券商重新聚集。
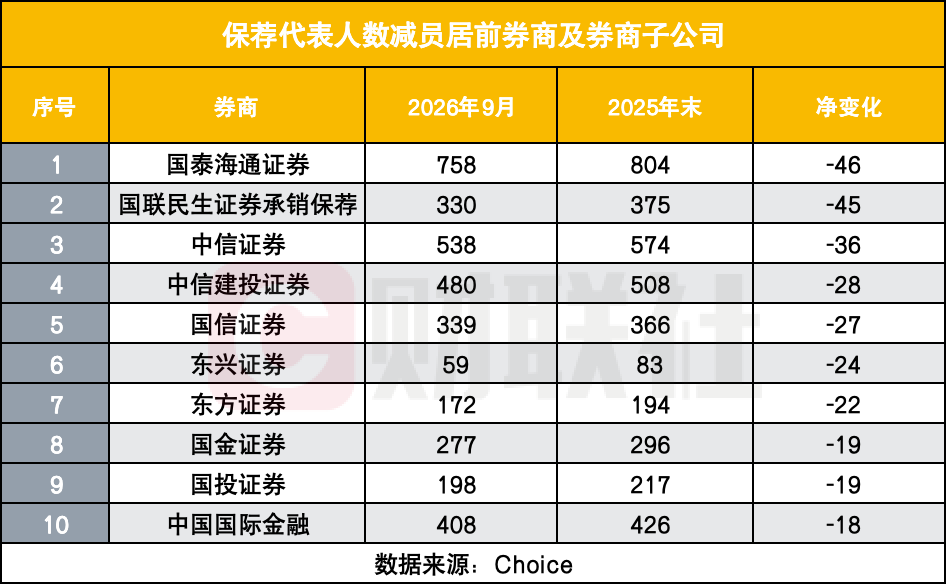
先看谁在减员。国泰海通证券以减少46人居首,国联民生证券承销保荐减少45人,中信证券减少36人,中信建投证券减少28人,国信证券减少27人。东兴证券、东方证券、国金证券、国投证券和中金公司也排在减员前列。前十家合计减少264人,约占全部净减员规模的一半。
减员榜前两位有共同背景,都是近两年完成重大并购整合的券商。大型券商合并后,重复岗位、重复团队和重叠区域都会被重新梳理,保代这种过去强调个人签字和项目资源的岗位,也很难完全绕开组织整合。
但这并不意味着头部券商集体“失血”。截至9月21日,国泰海通仍以758名保代居首,中信证券538人、中信建投480人、中金公司408人、华泰联合397人,头部投行的人才厚度仍远高于行业平均。减员更多是从扩张期的人海配置,回到项目储备和收入贡献能够覆盖的人力配置。
同期也有券商在补人。申港证券增加13人,兴业证券增加8人,华金证券增加5人,招商证券增加4人,平安证券和长江证券承销保荐各增加3人。共同点并不完全相同,有的是区域项目储备支撑,有的是北交所或细分产业深耕,有的则是把投行能力放进更大的科创金融和综合金融框架里。
IPO回暖,为何保代还在走?
保代加速流失,是多项力量叠加的结果。与前两年“IPO节奏调整、项目荒”的叙事不同,2026年的减员,背后更多是投行业务业态的深层重构。
其一,IPO回暖,但项目向头部集中,保代“结构性过剩”。Wind数据显示,2026年上半年A股IPO家数达71家,同比增加约39%,募资净额639.64亿元、同比增长约91%。然而回暖红利并未普惠,上半年实现股权承销的50家券商中,仅25家参与IPO,半数券商颗粒无收;中金、中信、国泰海通三家IPO承销金额均超百亿元,合计约占全行业68%,前五大投行包揽超八成股权承销额。硬科技大项目被头部瓜分殆尽,中小券商保代“无米下锅”,证照不再是稀缺资产,签字变现的机会高度稀缺。
其二,投行业务模式转变,单兵价值被稀释。过去,投行是一个“一人持证、单兵承揽承做”的行当,但是这套模式正在重构。
一方面,投行的作业方式转向团队化与“三投联动”投行、投资、投研协同作战。投行人士告诉记者,硬科技大项目的技术门槛、产业逻辑、合规复杂度都成倍提升,一个保代单枪匹马已经扛不动一个项目,取而代之的是跨条线的团队协作。这既抬高了单个项目的门槛,也让“谁的证、谁签字”不再决定项目的成败。
另一方面,内核与质控的分工持续强化。“看门人”的责任真正压到了投行身上,审核重心从监管前移到投行内部,内核、质控环节的独立性和话语权都在提升。项目能否过关,不再取决于某个保代的个人判断,而取决于整套内控体系的把关。对保代而言,单纯“持证签字”的个人价值被稀释了
其三,薪酬机制重构。多位投行人士近两年提到,保代收入从强项目提成转向更强调固定薪酬、绩效考核、递延支付和追索扣回。项目周期拉长、审核关注更细、收入确认更慢,保代过去“一单吃几年”的想象空间被压缩。从这个角度看,部分人员离开投行条线,是对职业风险收益比的重新计算。
其四,保代资格的稀缺性也变了。2020年保荐业务规则调整后,保代准入门槛降低,保代人数从2017年的3489人一路增至2024年的8812人,八年间增长近1.5倍,签字权随之贬值。存量扩张与项目向头部集中叠加,进一步放大了“证多项目少”的失衡。
其五,监管“终身追责”,风险收益比恶化,主动离场与被动出清交织。2026年以来监管共出具39张投行罚单,涉及23家券商、50条处罚对象记录,其中个人处罚对象30人,覆盖19名保荐代表人。尽职调查不规范仍是最高频问题,追责从机构穿透到签字保代、项目负责人,甚至投行业务负责人。
投行的“看门人”责任正在变重。函证程序、收入真实性、研发人员认定、销售服务商资金流水、持续督导履职,这些过去可能被市场视为项目执行细节的环节,如今都可能成为罚单里的核心事实。对保代而言,签字不再只是职业含金量,也意味着更长周期的责任绑定。
流失的保代去哪儿了
离开投行条线的保代,正加速分流。
第一大去向,是上市公司董秘、财务总监等核心高管岗位。据公开梳理,2024年以来已有超70位投行人士转型上市公司高管,其中保代转董秘超45人;2025年保代转董秘超60人;2026年,又有超20位保代转任董秘。背后是“禁兼令”新规释放的近千个专职董秘岗位,懂资本、强合规的保代成为最佳候选。
业内人士表示,这些岗位吸引保代的不仅是稳定薪酬,更有股权激励。
阿拉丁的滕晶是近期市场关注度较高的案例,滕晶此前任职西部证券投行部保代,2026年5月入职阿拉丁,随后被聘任董秘;同期公司推出限制性股票激励计划,向其授予60万股限制性股票。天铁科技新任董秘张华阳同样是原券商保代,曾负责公司过往定增项目,2026年出任董秘后,在公司限制性股票激励草案中拟获授220万股。
但值得关注的是,部分保代董秘在上任半年至一年左右离职,未走完股权归属周期,对应未解锁股份将被回购注销,体现股权激励的“服务期”约束,也反映保代转型产业端董秘岗位存在适配风险。
第二大去向,是南下香港。2025年以来“A+H”上市潮涌,中资券商普遍从A股抽调投行团队支援香港,通过获取香港临时牌照应对人手缺口。有上市券商保代透露,香港团队“最初只有三四十人,一路扩招后有了100多人”。
第三大去向,是转投买方或产业资本。有投行人士描述,离开的同事“要么去做投资,要么去了甲方”,一级市场私募股权、企业投资部、产业基金,成为部分保代发挥尽调与产业判断能力的去处。
第四大去向,是考公上岸、回归确定性。进入证监会系统、交易所、地方国资委等机构是热门选择,2025年证监会公示拟录用公务员287人,其中28人来自券商。