①前三季度百强活跃席位成交3.03万亿元,前十贡献57.53%,集中度较上半年继续提升;
②国泰海通总部、高盛、中信上海分公司等机构席位继续占据头部,拉萨系退至十名之外;
③相较2025年,龙虎榜从散户席位主导转向机构、外资、互联网席位共同主导。
财联社10月4日讯(记者 王晨)A股前三季度已收官,营业部龙虎榜这张观察活跃资金流向的窗口,又发生了新的变化。
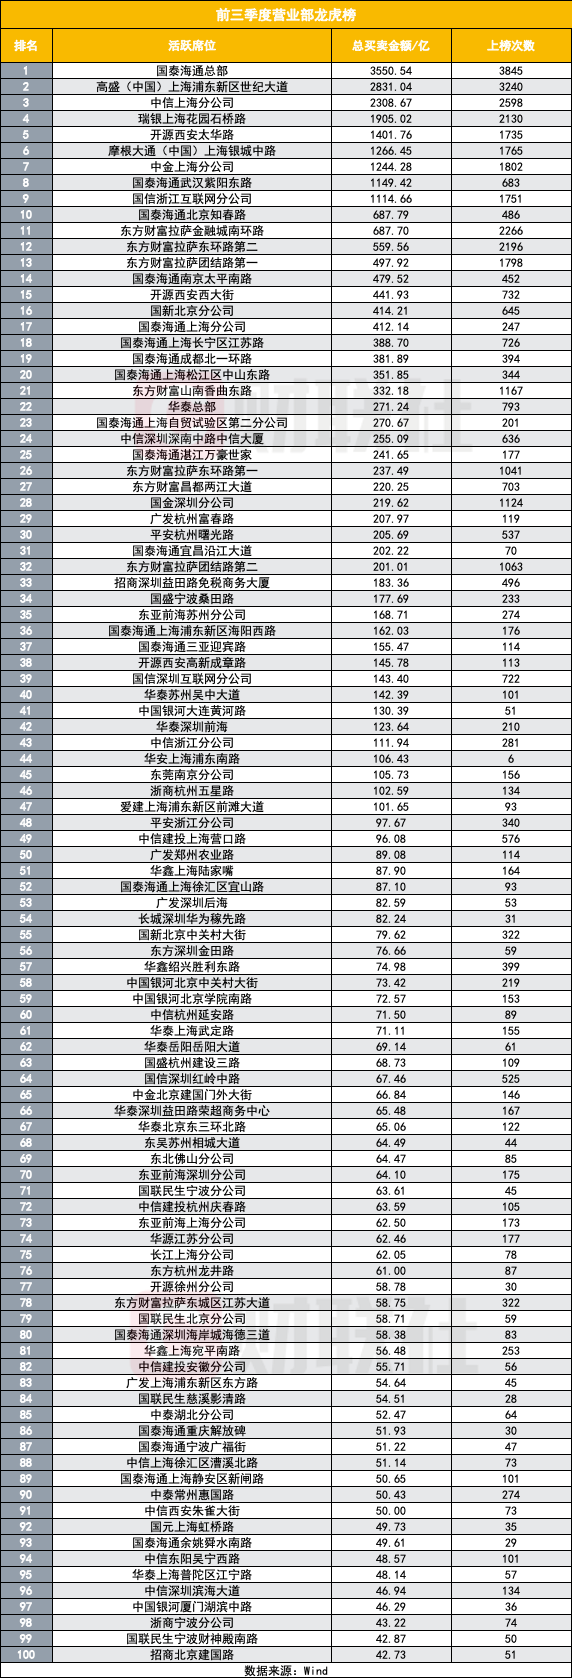
据Wind数据统计,前三季度营业部百强活跃席位合计成交30346.77亿元,上榜次数合计47597次;前十席位合计成交17459.65亿元,占百强总成交额的57.53%。与上半年相比,百强席位成交额新增约9126.77亿元,头部席位成交放大速度更快,前十席位占比从55.08%继续抬升。
前三季度百强席位数量排在前十的券商依次是:国泰海通19席、中信证券11席、东方财富与华泰证券各8席,开源证券、广发证券、中国银河、国联民生各4席,国信证券、东亚前海各3席。
从座次看,龙虎榜已经很难再被称为“游资榜”。前三季度,国泰海通总部以3550.54亿元成交额继续位居第一,高盛(中国)上海浦东新区世纪大道、中信上海分公司、瑞银上海花园石桥路、开源西安太华路、摩根大通(中国)上海银城中路、中金上海分公司分列第二至第七。
前十席位中,总部、分公司、外资券商和互联网分公司占据多数,传统散户席位虽然仍有高频上榜能力,但已经不再主导头部成交额排序。
这也是今年以来营业部龙虎榜格局与过去最明显的变化。2025年,东方财富拉萨系仍是龙虎榜绕不开的主角,到了今年前三季度,机构席位前移已经不是阶段性现象,而是延续了上半年的主线。
看点一:机构席位稳居头部
今年上半年,营业部龙虎榜最重要的特征是机构席位前移。三季度之后,这一特征没有减弱,反而更稳定地固化在榜单前排。
国泰海通总部前三季度成交额达到3550.54亿元,较上半年2119.51亿元继续放大,是百强榜中唯一成交额超过3000亿元的席位。中信上海分公司前三季度成交2308.67亿元,继续位居第三;中金上海分公司成交1244.28亿元,排名升至第七。
而在2025年龙虎榜中,东方财富证券以7家营业部、5119.37亿元总成交额领跑,拉萨团结路第一、拉萨金融城南环路、拉萨东环路第二包揽前三。散户与量化资金的高频交易,是当时龙虎榜头部最显眼的标签。
总部、分公司以及部分核心城市席位,往往承接更多机构客户、大资金交易和复杂交易需求。它们排位靠前,说明龙虎榜已经从观察短线资金,扩展到观察机构调仓、外资参与和产业主线切换。
从百强席位类型粗略看,前三季度总部及分公司席位共有25席,合计成交约11081.57亿元;三家外资核心席位合计成交6002.51亿元;东方财富拉萨系及互联网相关席位共8席,合计成交2794.87亿元。仅从成交额占比看,机构化席位已经成为龙虎榜头部格局中更重的变量。
看点二:国泰海通成为最大赢家
国泰海通延续了上半年的强势,百强榜中,国泰海通共有19个席位入围,合计成交8782.79亿元,上榜8298次,无论席位数量还是成交总额,都稳居券商首位。
前三季度百强席位数量排在前十的券商依次是:国泰海通19席、中信证券11席、东方财富与华泰证券各8席,开源证券、广发证券、中国银河、国联民生各4席,国信证券、东亚前海各3席。
对比2025年全年,国泰海通当时以13席居首、中信证券9席次之、东方财富7席第三;如今国泰海通已增至19席,中信证券增至11席,席位集中度进一步向头部券商靠拢。
具体来看,国泰海通总部前三季度上榜3845次,是成交额与上榜次数的“双料第一”;武汉紫阳东路成交1149.42亿元、北京知春路成交687.79亿元,分列第8、第10位,仅这三个席位合计成交就达5387.75亿元。此外,南京太平南路、上海分公司、成都北一环路等席位,成交额也都在380亿元以上。
与2025年相比,今年的含义更进一步。龙虎榜竞争不再只依赖某一个明星营业部,头部券商的机构客户服务、交易系统承载、区域网点协同和研究支持能力,都可能通过席位成交额被市场看见。
看点三:外资席位从亮眼走向头部常态,上海仍是核心城市
外资券商席位继续保持高存在感。前三季度,高盛(中国)上海浦东新区世纪大道成交2831.04亿元,位列第二;瑞银上海花园石桥路成交1905.02亿元,位列第四;摩根大通(中国)上海银城中路成交1266.45亿元,位列第六。三家外资席位合计成交6002.51亿元,占百强总成交额约19.78%。
对比上半年,三家外资席位合计成交4115.61亿元,当时已经占据前六席位中的三席。前三季度,外资席位的相对位置基本保持稳定,成交额继续随市场活跃度放大,已从2025年的排名提升亮点变成头部常态。
前三季度百强席位中,上海相关席位共有24个,合计成交12126.45亿元,占百强总成交额接近四成。高盛、瑞银、摩根大通、中信上海分公司、中金上海分公司、国泰海通上海分公司等席位集中在上海,上海继续成为机构交易、外资交易和头部券商分公司席位最集中的城市。
看点四:拉萨系退守,互联网席位稳定运营
东方财富拉萨系仍是上榜次数最高的一类席位,但在成交额排名上已彻底退出前十。
拉萨金融城南环路成交687.70亿元、位列第11,拉萨东环路第二成交559.56亿元、位列第12,拉萨团结路第一成交497.92亿元、位列第13。三者上榜次数分别达2266次、2196次、1798次,高频交易特征依然突出,只是成交额已被总部席位、外资席位与机构席位全面超越。
东方财富证券共有8个席位入围百强,合计成交2794.87亿元,上榜10556次,上榜次数在主要券商中仍居第一,但成交总额已不足国泰海通的三分之一。
与之相对,国信证券浙江互联网分公司以1114.66亿元成交额位列第9,是前十中唯一的互联网分公司席位。2025年全年,这家席位成交约607亿元、排名第11;今年前三季度,成交额已较彼时接近翻倍,线上获客与客户运营能力持续兑现。
看点五:与上半年相比,方向未变、头部加固
若把前三季度与上半年放在一起看,可以发现,机构化的方向没有变,头部还在进一步加固。
前六席位座次与上半年完全一致,国泰海通总部、高盛世纪大道、中信上海分公司、瑞银花园石桥路、开源西安太华路、摩根大通银城中路。变化更多体现在成交额上,国泰海通总部从上半年的2119.51亿元增至3550.54亿元,第三季度单季贡献约1431亿元;高盛世纪大道从1778.93亿元增至2831.04亿元,单季增加逾千亿。
集中度也在抬升。上半年前十席位成交11677.16亿元、占百强总额的55.08%;前三季度这一占比升至57.53%。座次上的微调出现在第七至第十位,中金上海分公司从第9升至第7,成交额由795.82亿元增至1244.28亿元;国信浙江互联网从第8降至第9;国泰海通北京知春路则挤进第10。整体看,第三季度非但没有改变上半年的格局,反而进一步强化了机构席位的主导地位。
看点六:哪些营业部排名提升最猛?
与2025年全年龙虎榜相比,今年前三季度榜单的“排名大幅跃升”,几乎都发生在机构席位与外资席位身上。
最典型的是摩根大通(中国)上海银城中路。2025年全年,这家席位还排在第23名、成交238.66亿元;今年前三季度,它已跃升至第6名、成交1266.45亿元,排名前进17位,成交额增长逾4倍。
外资席位整体前移。高盛(中国)上海浦东新区世纪大道从2025年的第10名升至第2名,瑞银上海花园石桥路从第9名升至第4名;加上摩根大通,三家外资席位已全部进入前六。
开源西安太华路的逆袭同样抢眼。2025年,开源证券的“明星席位”还是西安西大街(全年第4名),西安太华路尚在前十开外;到今年前三季度,太华路以1401.76亿元成交额升至第5名,反而把西大街(第15名)甩在了身后。
此外,国泰海通武汉紫阳东路、国泰海通北京知春路两个席位,2025年还未进入头部序列,前三季度分别冲上第8、第10名,成为国泰海通矩阵里的新增长极。
与之形成对照的是,2025年的榜首东方财富拉萨团结路第一营业部,前三季度已退至第13名;拉萨金融城南环路、拉萨东环路第二也分别滑至第11、第12名。