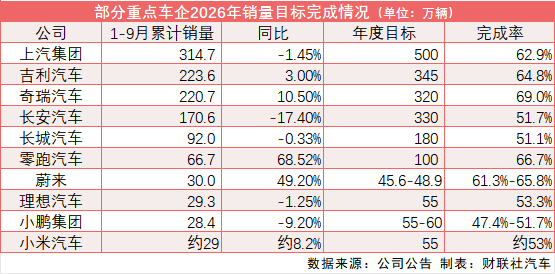
①据财联社记者不完全统计,1-9月,主流车企的年度销量目标完成率均超过50%。其中,上汽集团、吉利集团、奇瑞集团和蔚来在60%以上,属于相对较高水平;长安、长城、小米和小鹏则刚过50%;
②乘联分会数据显示,今年以来全国乘用车市场累计零售1297.3万辆,同比下降22%。
财联社10月8日讯(记者 刘阳)随着各大车企9月销量悉数出炉,2026年国内汽车市场的“前三季答卷”正式揭晓。
据财联社记者不完全统计,1-9月,主流车企的年度销量目标完成率均超过50%。其中,上汽集团、吉利集团、奇瑞集团和蔚来在60%以上,属于相对较高水平;长安、长城、小米和小鹏则刚过50%。
乘联分会数据显示,9月1日-27日,全国乘用车市场零售125.8万辆,同比去年9月同期下降29%,较上月同期增长1%;今年以来累计零售1297.3万辆,同比下降22%。
“第四季度不会有一个轻松的‘银十’或‘收官战’。”在业内人士看来,主要因素是需求端的结构性走弱。一方面,今年车市整体需求疲弱,既有预期内的政策退坡影响,也有预期外因素叠加,如油价上涨及资本市场波动;另一方面,去年补贴刺激推高了基数,使车企年初目标设定偏乐观,这一部分可视为阶段性的判断偏差。“接下来需要观察的是当政策刺激、高基数和年末冲量因素逐渐被剥离之后,还有多少销量来自稳定的真实需求。”
9月,比亚迪以46.36万辆继续断层领跑,上汽集团40.6万辆紧随其后,奇瑞集团29.23万辆与吉利汽车29.22万辆几乎并驾齐驱,长安汽车22.9万辆位列第五,长城汽车11.5万辆排第六。新势力方面,零跑以10.6万辆连续三个月突破10万辆,小鹏4.1万辆、小米超4万辆、蔚来3.7万辆形成第二梯队,理想3.2万辆则退至末位。
四季度的销量压力显然已经提前到来。以新势力为例,“榜一大哥”零跑后续月均需交付超11万辆才能达标;蔚来前三季度交付30.03万辆,剩余缺口仍需月均5万辆以上。至于理想、小米、小鹏压力更甚,后续欲完成目标平均每月交付量需超6万辆,几乎很难达成。
在存量博弈的同时,海外业务正从加分项变成基本盘。9月,6家传统车企的海外销量占比均超35%,其中吉利汽车、上汽集团、比亚迪超35%,长安汽车超40%,长城汽车超50%,奇瑞汽车超70%。
在10月12日开幕的巴黎车展上,中国汽车已经成为无可争议的亮点。据巴黎车展官网信息,65个整车和供应商巨头展台中,中国汽车品牌占据约20席,除长安、东风、广汽及比亚迪等之外,零跑、小鹏、极氪等新势力亦密集亮相,且首发和重磅新车也达十多款。
规模高速增长之下,规范行业出口秩序、倡导海外合规经营已成为当务之急。9月1日,商务部、工业和信息化部、市场监管总局对外公布《汽车行业境外竞争行为与合规建设指引》。这是我国首次针对汽车行业境外竞争行为与合规建设出台专项指引,标志着中国汽车“出海”由高速扩张阶段,迈向鼓励扩张与规范秩序并重的新阶段。
“乘联分会维持全年出口销量1200万辆的乐观预期。”长期来看,乘联分会负责人崔东树提出,出口销量有机会在2030年达到2000万辆,“因为中国的整体制造业体系能力相对较强,产业链具有强势且独特的优势。”