①东兴证券、信达证券已获上交所终止上市批准,将于10月19日终止上市;
②换股期间账户市值将暂不显示,换股产生的零股则按尾数排序依次分配;
③“新中金”将跃升为继国泰海通、中信、华泰之后的第四家万亿级券商,标志着证券业头部“四强鼎立”格局的实质性成型。
财联社10月12日讯(记者高艳云)就在下个周一,即10月19日,东兴证券、信达证券将正式终止上市,一个万亿级“新中金”时代就此定格。
107家综合类券商的版图上,也将去除这两家,由107家来到105家。
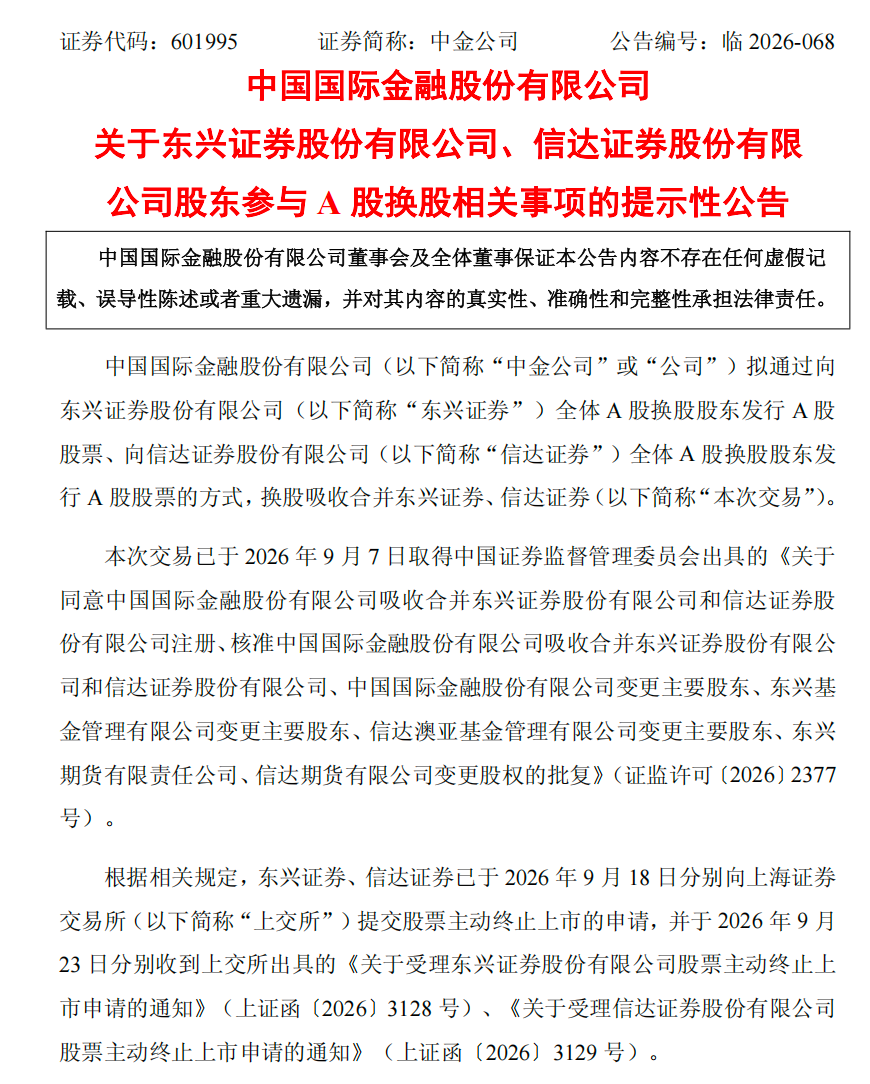
10月12日,中金公司发布公告,东兴证券、信达证券已获上交所终止上市批准,将于10月19日终止上市,因属于主动终止上市情形,东兴证券、信达证券股票不进入退市整理期交易。终止上市后,原股东股票将按换股比例转换为中金公司A股股票。
投资者需特别注意换股期间的账户显示规则,换股期间账户市值将暂不显示,换股产生的零股则按尾数排序依次分配。
“新中金”的战略坐标与生态势能,将是持续审视的焦点。一方面,“新中金”将跃升为继国泰海通、中信、华泰之后的第四家万亿级券商,标志着证券业头部“四强鼎立”格局的实质性成型;另一方面,中金将藉此完成三大核心拼图的深度嵌合:一是补足资本短板,夯实重资本业务底座;二是扩张零售版图,以渠道下沉全面赋能经纪与财富管理业务;三是导入AMC特殊资产资源,构筑跨界协同的逆周期护城河。
但很显然,+东兴与信达后的业务重整,是摆在中金面前的一道很有难度的附加题。
换股实操:市值暂隐与零股分配
在换股数量上,前期公布的方案显示,经除权除息调整后的换股比例为:每1股东兴证券A股换取0.4376股中金公司A股,每1股信达证券A股换取0.5210股中金公司A股。
具体来看,10月19日东兴证券、信达证券A股股票终止上市后,两家券商股东的股票账户中即不再显示对应的券商股票,相对应的股票市值将无法在投资者账户总市值中体现,直至两券商A股股票分别转换为中金公司股票及新增股份上市的相关手续完成后,东兴证券、信达证券原股东的股票账户中将自新增股份上市日起显示中金公司股票,相对应的股票市值将会在投资者账户总市值中体现。
换股整数调整方面,因东兴证券、信达证券A股股票终止上市尚需一定时间,中金公司在相关程序均完成后方可开始实施换股。两家券商A股股东将按既定换股比例转换为中金公司A股。
东兴证券、信达证券A股换股股东取得的中金公司A股股票应当为整数,如其所持有的东兴证券股票、信达证券股票数量乘以相应换股比例后的数额不是整数,则按照其小数点后尾数大小排序,向每一位股东依次发放一股,直至实际换股数与计划发行股数一致。如遇尾数相同者多于剩余股数时则采取计算机系统随机发放的方式,直至实际换股数与计划发行股数一致。
也就是说,这段“市值真空期”是换股流程的正常技术环节。
中金公司向东兴证券、信达证券全体A股换股股东发行的A股股票,在完成新增A股股份登记手续后将在上交所上市流通。
千亿级整合:不足一年走完全流程
“中金+东兴+信达”的三合一重组,堪称中国券商发展史上的里程碑案例。
首先,其推进节奏之快、流程之紧凑,亦为同类交易树立了新标杆,整个交易历时不足一年便完成全部法定程序:2025年11月三方集体停牌→12月预案披露→2026年5月草案发布→6月上交所受理→8月27日重组委审议通过→9月7日证监会批复→9月15日停牌进入终止上市程序→10月19日正式终止上市。
其次,交易规模庞大,本次交易对价约1138.54亿元,中金拟发行约31.04亿股,为A股券商史上规模最大的换股吸收合并案。
高效落地的背后,是监管层对打造一流投行的战略支持,同时也是市场化并购机制成熟的集中体现。
“新中金”成色:四强格局成型与协同想象
随着整合落地,头部券商“国泰海通+中信双雄领跑,华泰+中金紧随”的四强格局正式定型。
从体量看,截至2026年6月末,三家券商归母净资产加总约1960亿元、总资产合计约1.25万亿元,迈入万亿级券商梯队,两项排名均跻身行业第四,前三是国泰海通、中信证券、华泰证券;上半年合计营收242.43亿元、归母净利润103.21亿元,营收排名较中金原排名提升2位至第四,净利排名维持第六。
合并后,新中金营业网点将由约245家跃升至约436家,零售客户规模突破1400万户。在业内看来,这进一步补齐了中金长期以来的财富管理“毛细血管”短板,促成中金“顶层资产创设”(高端投行/跨境/机构)与东兴、信达“底层渠道触达”(深耕福建/辽宁)的生态闭环。
交易前,财政部向中央汇金划转东方、信达股权以统一实控人,扫清制度障碍;合并后,二者分别持股中金约16.76%、8.03%,晋升第二、第三大股东,中央汇金虽被动摊薄仍稳居实控人地位。这一股权重构更释放了深层协同价值:依托两大AMC在特殊机会投资与资产证券化领域的禀赋,存续公司将打通“困境重组-资产盘活-证券化退出”全周期链条,构筑起同业难以复制的“特殊资产+投行”逆周期护城河。
但市场亦保持审视:中金“精英投行”与两家传统国企的文化融合、薪酬体系重构,远比IT与风控系统的打通更为棘手;AMC与券商主业的跨界协同,既需跨越风险隔离的监管红线,也面临从愿景到利润的漫长验证。真正的“化学反应”,仍需时间淬炼。