①今日上午,AI硬件板块一度遭遇重挫。午后,光通信板块震荡回升;
②博通CEO陈福阳表示,融资可能成为AI扩张面临的更大障碍,其影响甚至可能超过半导体、存储芯片或电力的短缺;
③华西证券认为,产业层面虽无重磅的新共识形成,但AI的产业趋势和景气度仍较为坚实。
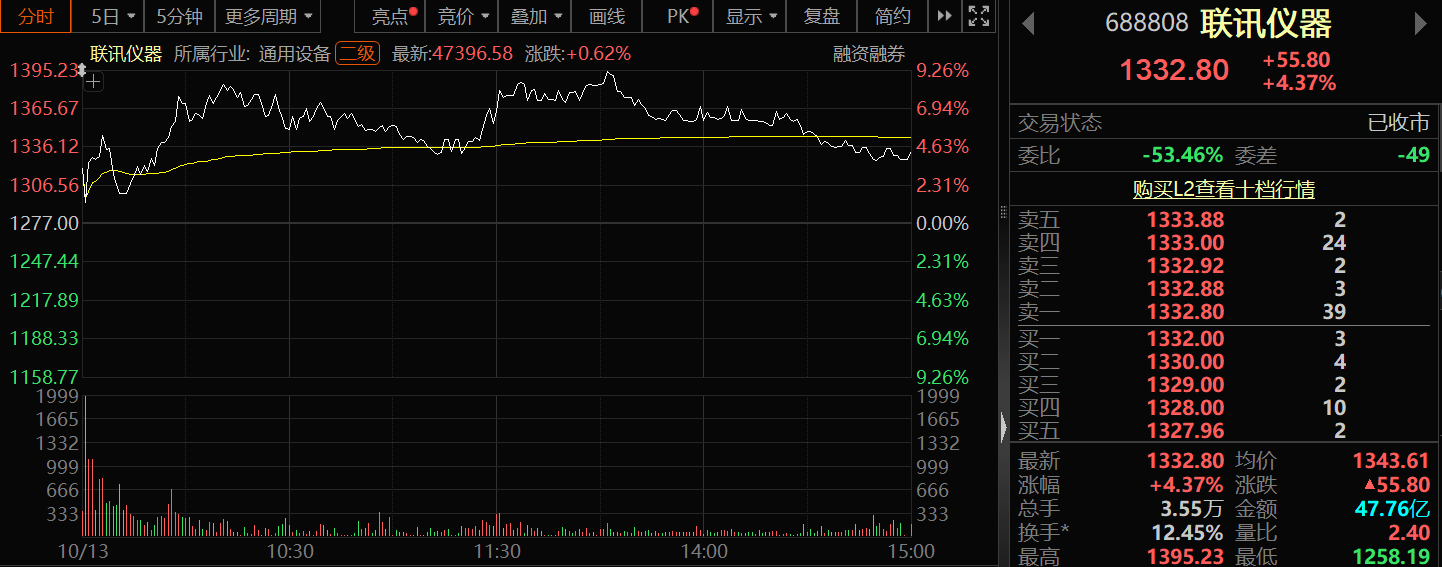
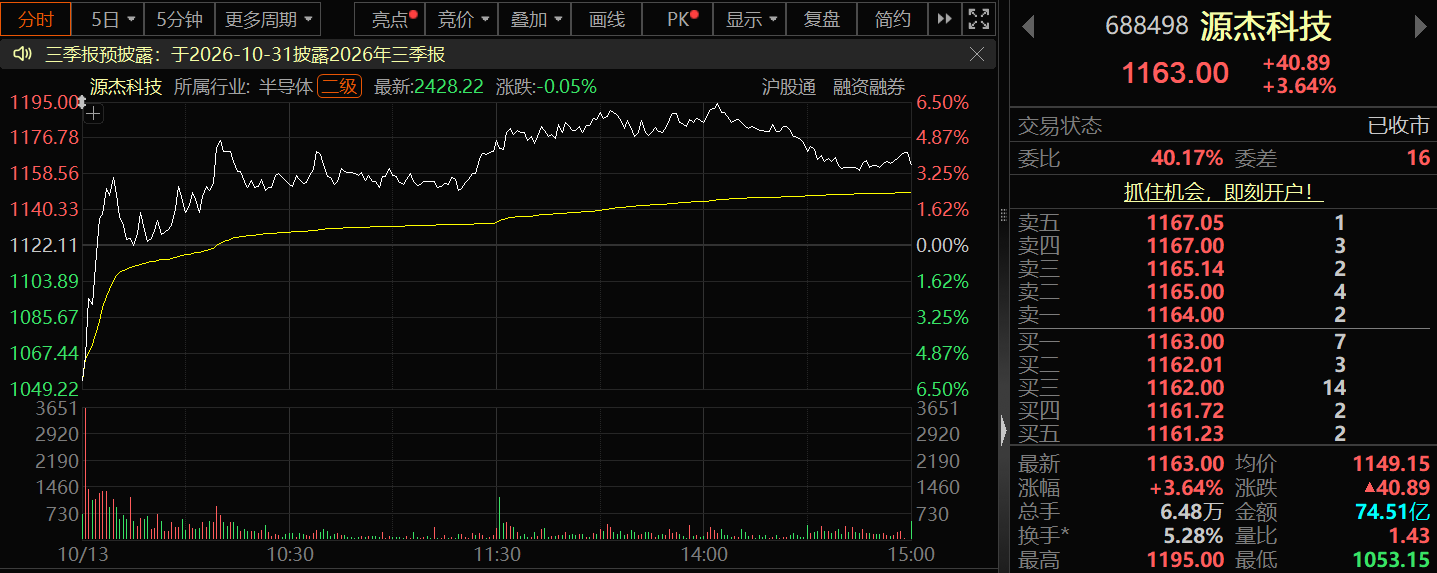
《科创板日报》10月13日讯 今日上午,AI硬件板块一度遭遇重挫。午后,光通信板块震荡回升,截至收盘,科创板两大高价业绩预增股——联讯仪器、源杰科技均收涨。此外,CPO概念股集体反弹,华盛昌涨停,太辰光、东田微、蘅东光、长芯博创等均涨超5%。
消息面上,博通CEO陈福阳(Hock Tan)近日在新加坡的一场活动上表示,在整个行业竞相建设基础设施、为日益复杂的AI模型提供算力支持之际,融资可能成为AI扩张面临的更大障碍,其影响甚至可能超过半导体、存储芯片或电力的短缺。
同台亮相的英特尔CEO陈立武(Lip-Bu Tan)同样警示资本成本上行压力,其指出市场开始质疑大手笔AI资本投入能否兑现预期收益;利率中枢抬升环境中,二级市场对于重资产AI企业商业回报的审核标准愈发严格。
在市场对AI资本开支扩张的可持续性、项目投资回报的担忧升温之际,各机构同时作出提示。
广发证券复盘指出,9月中旬以来,科技资产分化,营收验证、供应链摩擦等新问题出现。这一时段费城半导体指数整体仍有所上行,Muse代表的应用端新叙事形成;AI资本开支预期也有所强化。但10月8日,OpenAI年化营收不及预期带来了费半指数回调,上证科创50整体亦有所调整。
天风证券统计数据显示,截至2026年10月8日,全球AI产业链企业累计发债约10.06万亿美元,存量约3.21万亿美元,云厂商与新兴AI基建主体成为主力。五大云厂商2026年至今发债2288亿美元,占全市场29%(2025年为17%),而2018-2024年各年均未超过500亿美元。
▌龙头业绩预喜 光通信行业景气获验证
昨日晚间,联讯仪器、源杰科技两大光通信龙头同步披露前三季度业绩预告。联讯仪器预计2026年前三季度净利润同比增1866.00%至2072.95%;源杰科技预计公司2026年第三季度归母净利润同比增长578.85%至659.7%。
源杰科技指出,业绩变动主要系数据中心业务收入增长,CW产品出货持续增长,需求旺盛。联讯仪器表示,受益于人工智能技术快速发展及全球算力需求持续提升,数据中心建设加速推进,高速光通信领域市场需求保持较快增长,带动光模块及光芯片厂商持续扩产,进一步促进公司通信测试仪器产品及光电子器件测试设备产品销售增长。
国盛证券指出,光通信板块Q3业绩确定性较强,上游订单、物料提前锁定;供应链瓶颈在Q3得到实质性缓解,1.6T光模块出货量逐季上行,头部模块厂商积极备货,为后续高速光模块放量筑牢基础。
机构同时看好无源器件赛道:行业正从产能扩张、产品矩阵丰富、客户结构升级三个维度突破,新产线落地完成良率爬坡,下半年交付能力集中释放;产品由单一品类向多品类协同发展,切入高附加值下游组件,部分头部厂商从间接供应商转型为CSP终端客户直供。
其表示,无源器件当前基数较低、订单处于起步阶段,价值量持续提升,Q3、Q4业绩环比弹性有望高于头部光模块企业。
站在AI硬件产业层面来看,华西证券认为,产业层面虽无重磅的新共识形成但积极进展充足:模型发布加速,AI的新应用场景个人Agent出现渗透的早期信号。科技硬件作为即期和下期EPS能见度更高的品种在高息环境下具有分子端优势。进入10月份之后科技催化增多,AI的产业趋势和景气度仍较为坚实,近期大幅回调之后配置价值显著提高。