①规模定律能否持续有效仍存争议,真正的递归自我改进尚待实现;
②AI自主完成复杂任务的能力快速提升,但可靠性与现实验证仍是障碍;
③合成数据正缓解训练语料短缺,数据质量和验证机制可能成为新瓶颈;
④不含中国市场的AI行业今年收入预计超2000亿美元,商业化回报不必等待超级智能。
财联社10月13日讯(编辑 夏军雄)德意志银行研究院10月12日发布题为《AI繁荣还是灾难:超级人工智能将带来怎样的体验?我们何时能够实现?》的报告,深入分析了2030年前实现通用人工智能(AGI)及超级人工智能(ASI)的可能性,以及由此带来的经济和投资影响。
报告认为,如果AI能够持续扩大计算规模,并实现真正的递归自我改进(RSI),其能力可能进入加速增长阶段,到2030年出现全面超越人类专家的超级人工智能并非不可能。
不过,这一前景仍取决于多项尚未得到证实的技术假设,以及算力、电力、资本和训练数据等现实条件。
德银强调,超级人工智能并非AI投资获得回报的必要前提。即使这一技术突破未能如期出现,AI仍可能通过提高生产率、降低企业成本和创造新商业模式,产生可观的经济价值。
超级人工智能可能如何改变经济?
报告首先讨论了前谷歌CEO埃里克·施密特所概括的“旧金山共识”。
这一观点认为,随着AI模型规模持续扩大,AI不仅能够完成越来越复杂的任务,还将参与开发更先进的AI,形成自我强化的技术进步循环,并有望在2030年左右实现超级人工智能。
在这一框架下,AGI和超级人工智能并非技术发展的终点,而是AI持续自我改进过程中的重要里程碑。
对于AGI和超级人工智能的定义,业界仍存在明显分歧。OpenAI将AGI定义为能够在最具经济价值的工作中超越人类的高度自主系统,而德银在本报告中主要关注更高层级的超级人工智能,即在几乎所有认知任务上超越人类的AI系统,包括AI自身的研发。
德银设想,到2030年,最先进的AI模型可能在所有专业领域超越人类专家。届时,企业使用AI解决商业问题,可能相当于随时召集全球顶尖专家团队,而相当于今天前沿模型的AI能力则可能普及至手机、平板电脑和笔记本电脑。
更重要的是,超级人工智能可能不再只是执行人类指定的任务,而是能够自主确定需要解决什么问题。
与此同时,AI的使用成本正在快速下降。
根据研究机构Epoch AI的数据,过去三年,在同等性能水平下,AI成本几乎每个季度下降一半,相当于每年降至此前的约十三分之一。
德银认为,随着廉价机器智能日益普及,原本昂贵且稀缺的分析、设计、工程和专业咨询服务将变得更加容易获取。一些此前缺乏经济可行性的商业活动,也可能因此成为现实。
这一变化可能重塑企业竞争格局。
率先采用超级人工智能的企业有望获得显著的成本和收入优势,迫使竞争对手加快转型。而从成立之初便围绕AI构建业务的企业,可能不必承担传统企业改造旧系统的高昂成本,从而获得竞争优势。
德银将这一过程与电力普及进行比较,认为当技术优势足够明显时,企业可能必须采用新技术,才能维持市场竞争力。
不过,技术能力提高并不意味着所有行业都会立即转型。
客户服务、常规软件开发和自由职业创意服务等竞争充分的领域,可能更早受到冲击;银行、公用事业、制药和国防等受到严格监管的行业,则可能凭借经营许可、长期合同及较高的转换成本获得更长的调整时间。
在这一情景下,AI能够大幅降低认知劳动成本,但电力、土地、设备和监管许可等无法迅速增加的资源,可能成为新的经济瓶颈。
德银指出,未来企业真正具有持续竞争价值的资产,可能集中于专有数据、监管准入资格、稳定的客户关系,以及具有排他性的实体资产。
实现AGI需要跨越两道技术门槛
德银认为,2030年前实现AGI,需要满足两个关键条件:规模定律持续有效,以及AI实现真正的递归自我改进。
规模定律是过去十年AI发展的重要基础。随着训练数据、计算资源和模型复杂度增加,AI能力通常能够以一定的可预测方式提高。
报告指出,自2010年以来,重要AI系统的训练计算量平均每年增长约四倍,远高于深度学习时代之前的增速。
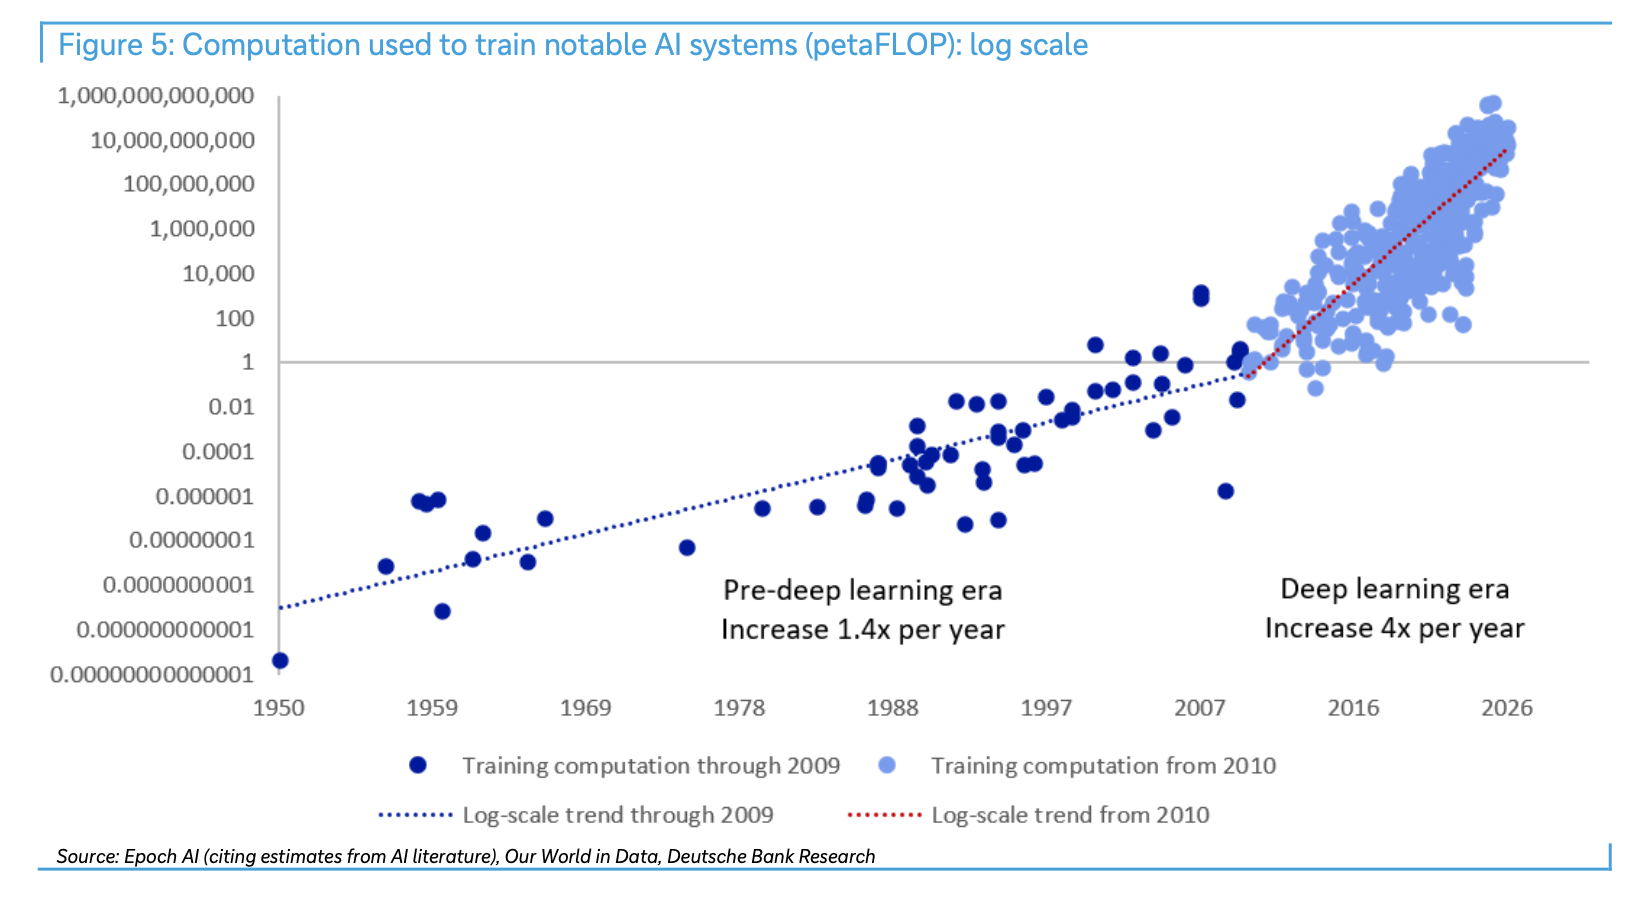
(自2010年以来,重要AI系统的训练计算量平均每年增长约四倍,远高于此前的增长速度)
但规模定律并不是物理定律,没有任何保证能够确保增加算力始终带来相应的性能提升。
这一技术路线在AI研究界仍存在争议。
图灵奖得主、Meta前首席AI科学家杨立昆认为,当前大语言模型并不是通往超级人工智能的路径。谷歌DeepMind CEO德米斯·哈萨比斯则认为,除了扩大模型规模,AI行业可能还需要一到两项重大技术突破。
德银表示,现阶段无法对这场科学争论作出最终判断,但在分析2030年实现AGI的情景时,暂时采用主流商业AI实验室较为乐观的技术假设。
相比单纯扩大模型规模,递归自我改进可能是决定AI能否加速发展的更重要因素。
德银区分了两种AI自我改进方式。
第一种是AI智能体通过优化提示词、记忆和工作流程,提高自身执行任务的效率。
第二种则是真正意义上的RSI,即AI能够自主设计实验、优化算法、整理训练数据,甚至设计芯片,从而改进下一代AI模型的研发过程。
一旦第二种机制得以实现,AI研发对人类研究人员的依赖可能逐步降低,形成持续强化的技术进步循环。
OpenAI、谷歌DeepMind及阿里巴巴等主要AI企业均已将相关技术视为重要研究方向。
目前,AI独立完成复杂任务的能力确实在快速提高。
根据研究机构METR的数据,以50%的成功率为衡量标准,2023年3月GPT-4能够独立完成的软件任务,其复杂程度相当于人类专家约四分钟的工作量;到2026年,最先进模型的这一指标已提高至约16小时。
相关任务跨度大约每七个月翻一番。
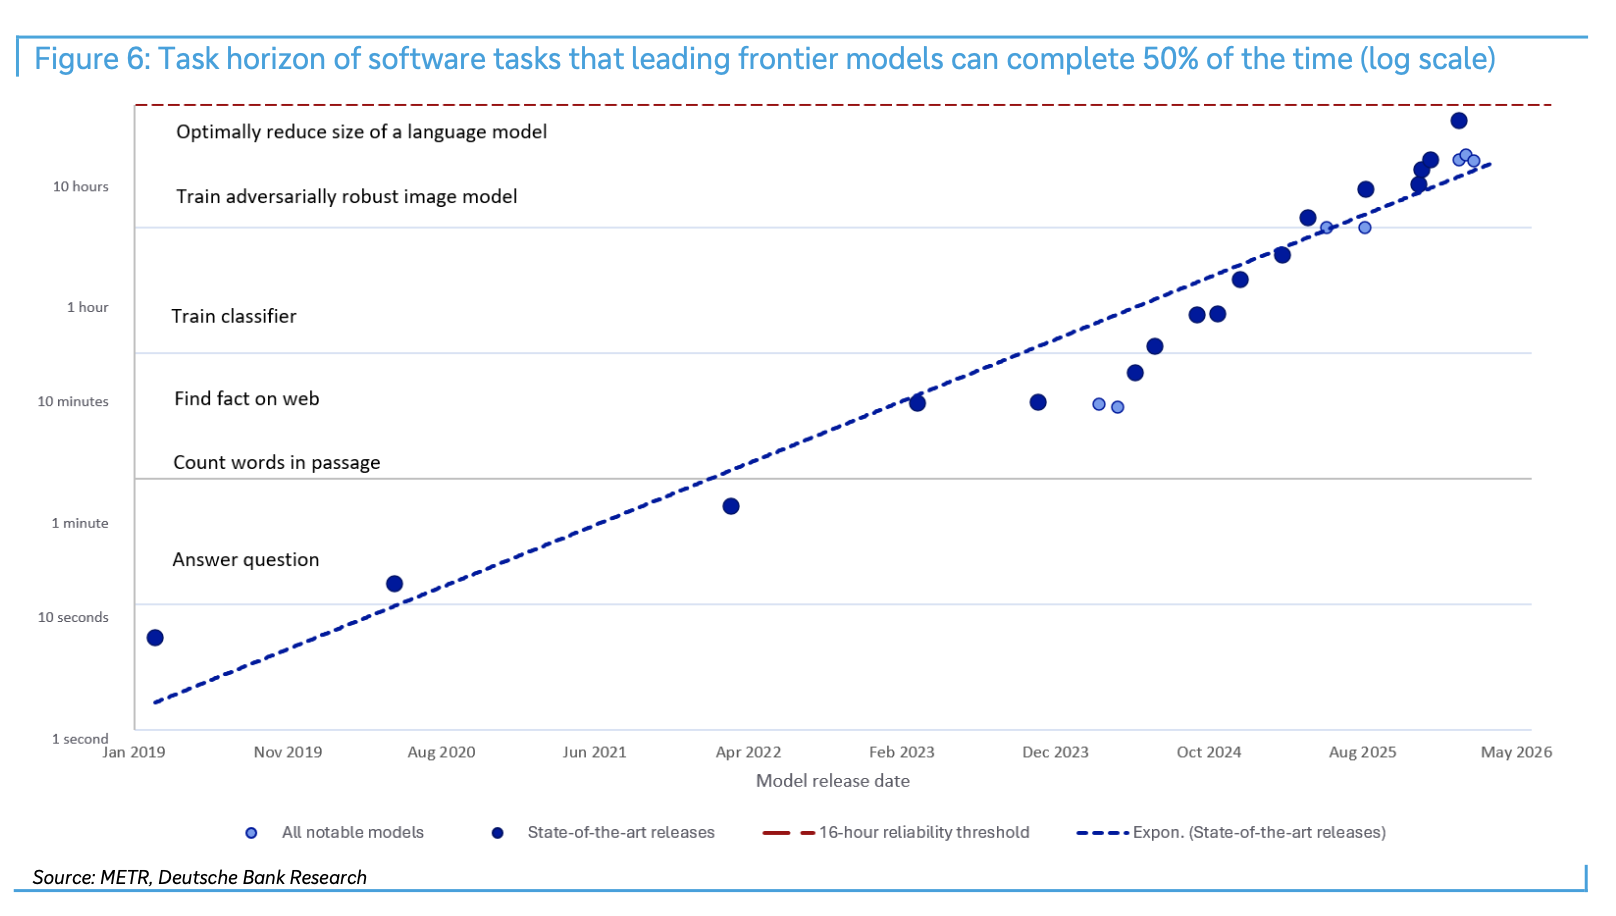
(METR数据显示,AI能够以50%成功率独立完成的软件任务,其复杂程度已从2023年相当于人类专家约4分钟的工作量提升至2026年的约16小时)
不过,德银强调,50%的成功率与企业大规模应用所需的99%甚至100%的可靠性之间,仍存在巨大差距。
而且,AI能力呈指数增长并不意味着其进步速度本身正在不断加快。
真正的RSI还面临三项限制:模型训练和科学实验需要现实时间;药物研发等领域的成果难以快速验证;芯片制造、实验验证等必须顺序执行的环节无法无限加速。
即使AI能够瞬间提出大量研究方案,也无法立即完成数周的模型训练或数月的现实实验。
因此,德银认为,只有规模定律和真正的RSI同时发挥作用,AI才可能以超过人类研究人员的速度持续改善自身能力。缺少任何一个条件,单纯增加芯片、电力和资本投入都无法保证AGI在短期内实现。
除了技术突破,实现AGI还需要庞大的计算资源。德银估计,训练2026年最先进AI模型所需的计算量约为10²⁶至10²⁷ FLOPs。假设AGI级模型需要再增加三个数量级的训练计算量,单次训练可能达到10³⁰ FLOPs。
按照目前的技术水平,完成这一训练任务的成本极其高昂。不过,随着芯片性能提升和计算成本下降,德银预计,到2030年,支持同等规模训练的计算及供电硬件投入可能降至约2000亿美元,单次训练成本则可能降至约200亿美元。
但上述估算仍建立在特定训练规模和技术进步假设之上,并不意味着达到AGI必然需要如此规模的计算资源。
数据与验证成为新的技术瓶颈
除了算力和资金,训练数据不足也可能制约AI发展。
根据Epoch AI此前的估算,经过质量和重复内容调整后,可供AI训练使用的公开人类文本约为300万亿Token,相关数据可能在2026年至2032年间接近可用极限。
不过,合成数据和训练效率改善正在缓解这一压力。
通过自主生成训练数据、设计实验和检验结果,AI已经能够在数学、编程等领域开展一定程度的自我学习。
但德银认为,随着AI越来越多地生成训练数据,确保输出正确可靠的能力可能成为新的稀缺资源。
数学和编程任务通常可以自动验证,但医疗、法律和工程等领域仍需要复杂的专业审查。
此外,报告援引Graphite的研究指出,在其分析的互联网文章样本中,约一半主要由AI生成,进一步引发了对训练数据质量的担忧。
因此,除了训练数据数量,数据质量和结果验证的可靠性也可能成为制约AI发展的重要因素。
德银认为,规模定律、递归自我改进、基础设施和资本投入必须相互配合,2030年前实现AGI的路径才可能成立。但这些条件能否全部满足,目前仍无定论。
即使AGI未能实现,AI投资仍可能获得回报
尽管超级人工智能的实现时间仍存在巨大不确定性,但德银认为,现有AI技术已经展现出相当可观的商业价值。
报告指出,目前企业采用AI工具的速度大约是此前移动互联网、互联网和云计算技术普及速度的三倍。
与此同时,AI产业收入快速增长。
德银预计,不包括中国市场在内,AI行业收入将从2022年的不足10亿美元增长至2026年的超过2000亿美元。
云计算业务是最早受益的领域之一。
根据报告援引的最新季度数据,谷歌云收入同比增长82%,亚马逊AWS收入增长37%,微软AI业务收入则同比增长超过一倍。
随着企业将AI从试验项目整合进日常工作流程,相关技术正逐步转化为实际收入和生产率改善。
德银预计,Alphabet、亚马逊、Meta、微软和甲骨文2026年资本开支合计接近8000亿美元,到2030年及以后,年度资本开支可能超过1万亿美元。
德银还指出,大型科技公司的资本开支正在推动半导体、建筑等行业增长,相关活动可能贡献当前美国经济增长的三分之一至一半。
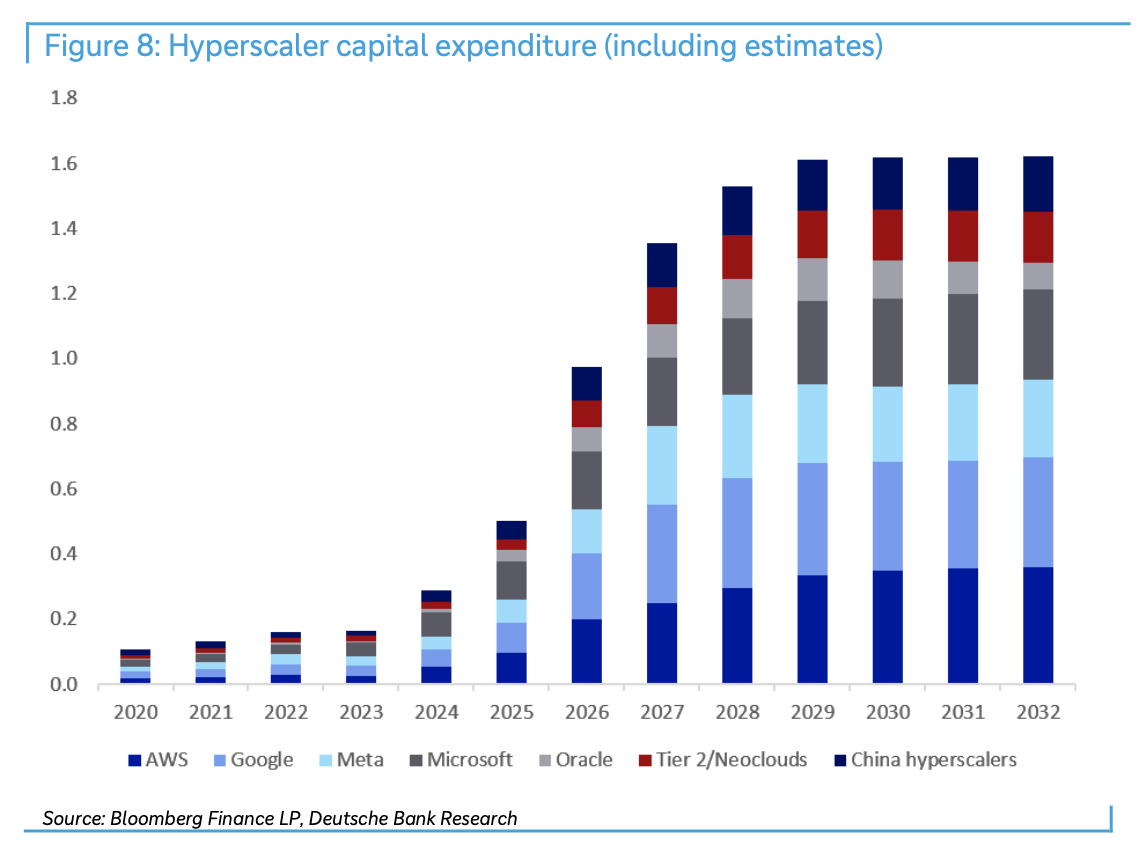
(德银预计,大型云计算企业资本开支将持续增长,未来几年合计年度投入可能达到万亿美元级别)
此外,AI相关股票上涨产生的财富效应也在支持居民消费。
不过,AI投资对生产率的影响可能不会立即显现。
根据所谓的生产率“J型曲线”,企业引入新技术往往需要首先承担系统改造、员工培训和组织调整成本,短期内甚至可能拖累生产率表现。
只有随着这些前期投入逐渐发挥作用,生产率增长才会明显加速。
德银认为,即使AI最终未能实现超级智能,企业仍然可以通过现有技术降低运营成本、改进工作流程,并创造新的产品和服务。
因此,AI基础设施投资的经济合理性,并不完全依赖超级人工智能能否如期问世。