①AI需求持续强劲,先进制程、HBM及封装产能仍是主要瓶颈;
②2027年云资本开支或达1.43万亿美元,定制AI芯片出货占比料升至56%;
③存储芯片短缺或持续至2028年,2027年HBM均价料上涨54%;
④工业芯片需求改善,PC及低端手机受存储涨价冲击,终端市场复苏分化。
财联社10月14日讯(编辑 夏军雄)摩根大通10月12日发布半导体行业第三季度财报季前瞻报告指出,预计大多数覆盖企业将公布稳健的第三季度业绩,并对第四季度及2027年给出积极指引。过去几个财报季,超过70%的覆盖企业获得正向盈利预期修正,这一趋势有望延续。
不过,摩根大通强调,半导体行业的核心矛盾正在由需求转向供应。当前市场已经充分认识到AI需求强劲,接下来投资者更关注的是,先进制程、存储芯片及封装等领域的供应限制还会持续多久,以及新增产能何时能够真正缓解供需紧张。
AI资本开支持续增长
摩根大通认为,AI基础设施需求仍然超过供应能力,超大规模云服务商和新兴AI云厂商的资本开支有望在未来几年维持高位。
根据该行汇总的市场一致预期,2026年主要云计算及AI云厂商资本开支预计接近1万亿美元,同比增长97%;2027年进一步增长47%,至约1.43万亿美元;2028年达到约1.55万亿美元,同比增长9%。
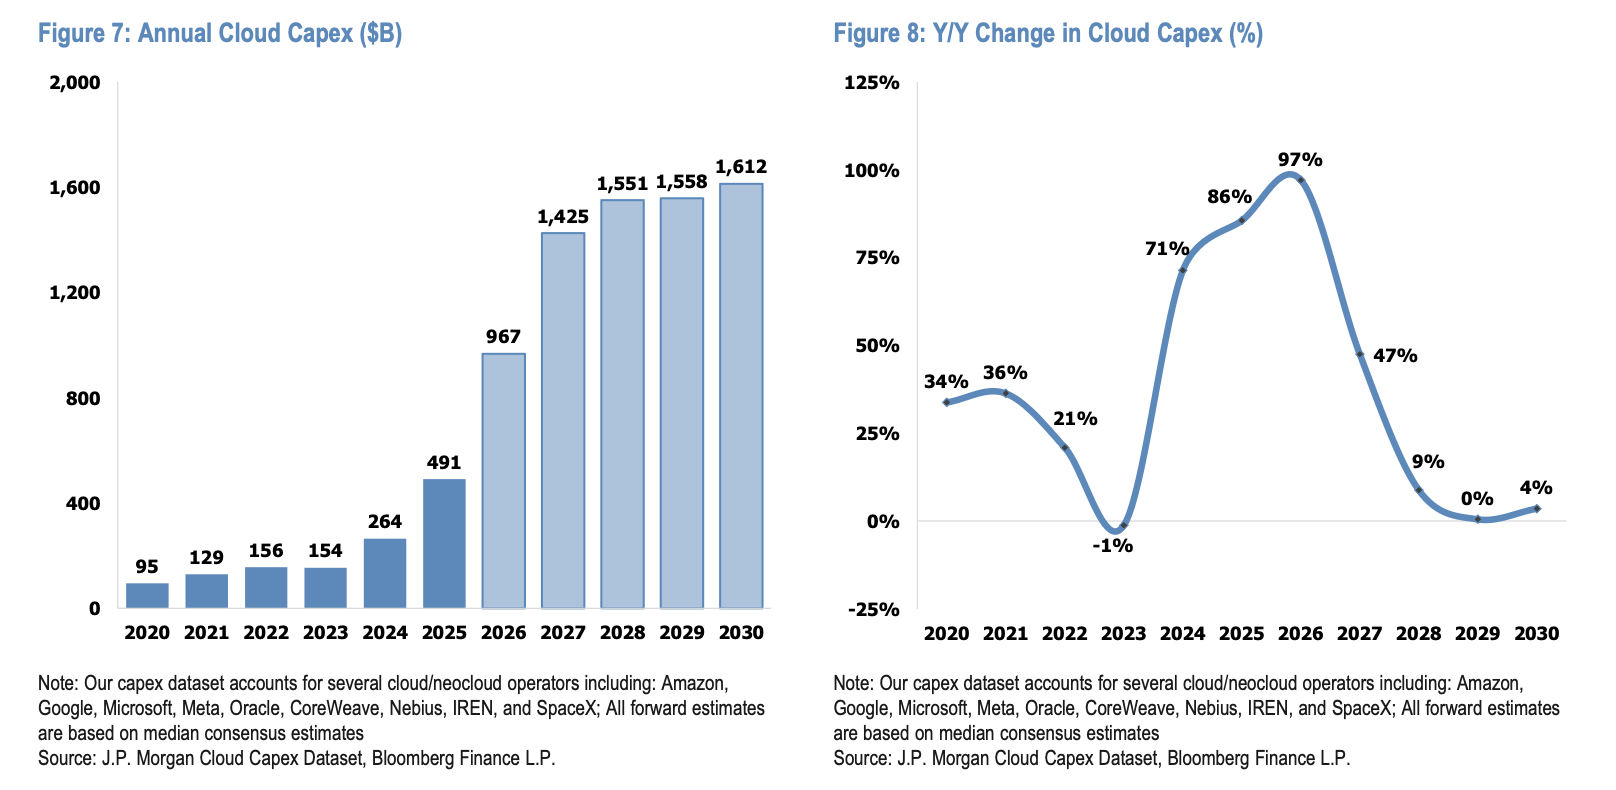
(摩根大通预计,全球主要云计算及AI云厂商资本开支将在2027年达到约1.43万亿美元,2028年进一步升至约1.55万亿美元)
尽管资本开支增速预计在2028年明显放缓,但绝对投资规模仍将维持在1.5万亿美元以上。
摩根大通指出,AI投资可持续性正在得到越来越多的经营数据支持。大型云厂商订单积压规模扩大、长期采购承诺增加,以及云计算和AI业务经营利润率改善,都表明AI商业化能力正在增强。
该行认为,AI资本开支有望在2028年及以后维持较高水平。不过,行业增长的主要瓶颈并非需求不足,而是先进制程晶圆代工、HBM、先进封装及电力供应等环节的产能限制。
与此同时,AI芯片市场的竞争格局正在发生变化。
摩根大通预计,随着大型云厂商扩大自研芯片计划,定制AI加速器(ASIC/XPU)将在整体市场中占据越来越高的份额。
按出货量计算,ASIC/XPU在AI加速器市场中的占比预计将从2025年的32%,提高至2026年的43%,并在2027年达到56%,首次超过传统GPU。
该行预计,全球AI加速器出货量将从2025年的1010万颗增至2026年的1680万颗,2027年进一步达到2640万颗。
其中,英伟达GPU出货量预计从2026年的890万颗增至2027年的1030万颗,谷歌TPU出货量同期则预计从460万颗增长至950万颗。
摩根大通认为,定制芯片能够针对特定工作负载优化总体拥有成本,因而受到大型云厂商青睐。博通和迈威尔是这一趋势最直接的受益者之一,英伟达则有望继续保持商用GPU领域的领先地位,AMD也将受益于新一代AI加速器产品放量。
需要说明的是,ASIC/XPU份额超过GPU指的是出货数量,并不意味着其收入规模或计算能力已经超过GPU。
除AI加速器外,AI智能体的普及也正在创造新的服务器CPU需求。
摩根大通预计,2030年之前服务器CPU市场收入复合年增长率将超过50%。
其中,AMD有望继续扩大市场份额。2026年第二季度,AMD在x86服务器CPU市场的收入份额已经达到约41%,摩根大通预计其服务器CPU收入未来数年复合年增长率将超过60%。
存储芯片供应紧张或持续至2028年
摩根大通尤其看好存储芯片的长期前景。该行认为,过去三个月存储市场基本面显著改善,供需失衡进一步加剧,而长期供货协议的普及正在改变行业高度依赖价格周期的传统商业模式。
根据摩根大通全球存储研究团队预测,2026年至2028年,存储芯片行业供需缺口分别约为20%、19%和15%。即使客户通过降低部分产品规格减少内存消耗,供应仍然难以满足需求。
供应紧张主要受到两方面因素推动。
需求端,AI加速器出货量增长、单颗芯片HBM容量增加,以及AI智能体带来的服务器DRAM需求扩张,持续推动存储芯片消耗量上升。
供应端,先进制程迁移速度放缓、晶圆厂建设周期延长,以及HBM生产占用更多传统DRAM产能,限制了供应扩张。
报告指出,随着HBM技术升级,其生产过程将占用更多晶圆制造产能,进一步限制传统DRAM供应。摩根大通预计,全球HBM市场规模将从2026年的约640亿美元增至2027年的1600亿美元,并在2028年达到2800亿美元。到2028年,HBM累计供应缺口可能达到相当于23周供应量的水平。
供需紧张也将推动价格上涨。
摩根大通预计,2027年HBM综合平均售价同比上涨54%,2028年进一步上涨25%。美光已经锁定2027年HBM供应价格,相关价格较2026年显著提高。
与此同时,定制AI芯片正在成为HBM需求的重要来源。摩根大通预计,XPU相关需求在HBM位元需求中的占比将从2026年的约35%提高至2027年的约50%。
除了供需变化,长期供货协议可能对行业产生更深远的影响。
以美光为例,该公司战略客户协议(SCA)数量已从16份增加至26份,相关协议覆盖至2030年,涉及超过35%的收入。公司剩余履约义务达到1500亿美元,客户现金承诺达到320亿美元。
更重要的是,美光2027财年超过75%的产出已经获得合同承诺。
摩根大通认为,如此高比例的提前锁定产出,为存储企业提供了过去罕见的长期收入能见度。
此外,新签订的协议采用当前较高的市场价格,有望显著提高美光跨周期毛利率水平,减轻传统存储行业价格大幅波动对企业盈利的冲击。
该行认为,长期协议与持续紧张的供需格局相结合,可能推动存储企业从高度周期性的商品供应商,逐渐转向盈利可预测性更强的企业。
不过,存储厂商也在大幅增加资本开支。美光预计2027财年资本开支将超过550亿美元,较2026财年的约270亿美元增加一倍以上。
另外,数据中心固态硬盘(SSD)正在成为存储行业新的增长引擎。
摩根大通指出,AI推理中的KV Cache卸载、SSD替代部分机械硬盘需求,以及超大规模云厂商增加企业级SSD采购,共同推动市场扩张。
报告显示,美光2026财年第四季度数据中心SSD收入约100亿美元,达到上年同期的约10倍,占其NAND收入的约三分之二。
摩根大通预计,企业级SSD在整体SSD收入中的占比将从2025年的约62%提高至2028年的87%。
该行认为,尽管存储芯片股票今年已经显著上涨,但行业商业模式的结构性改善尚未得到市场估值的充分反映。长期供货协议进一步普及、HBM持续涨价以及盈利预期上修,可能推动相关企业获得新的估值重估。
AI网络与半导体设备迎来新一轮扩张
随着AI数据中心规模不断扩大,计算节点之间的通信效率正在成为新的基础设施瓶颈。
摩根大通认为,AI基础设施投资的重点正从单纯增加计算能力,逐渐扩展至高速以太网、光互连、交换芯片及机架内部连接技术。
该行预计,到2030年,服务器、数据中心以太网交换机、数据中心互连及AI数据中心交换机市场的复合年增长率分别达到31%、36%、43%和42%。
800G向1.6T网络升级,以及以太网在AI计算集群中应用增加,将成为重要推动因素。
摩根大通尤其看好博通和迈威尔。
报告指出,博通在超大规模云厂商交换及路由芯片市场中的份额约为70%,最近一个季度AI网络业务收入同比增长超过150%。
摩根大通认为,市场过于关注博通定制AI芯片业务面临的竞争风险,相对忽视了其网络业务的增长潜力。
迈威尔则正在从光DSP和定制芯片供应商,向覆盖更广泛AI基础设施的企业转型。该公司管理层提出,2030年互连业务收入潜在规模可能达到375亿美元。
摩根大通预计,迈威尔光互连业务收入将在2026年和2027年分别同比增长84%和82%。
AI需求持续扩张也正在推动半导体制造设备行业进入新一轮投资周期。
摩根大通预计,全球晶圆制造设备(WFE)市场规模将在2026年达到1630亿美元,同比增长31%;2027年进一步增长38%,至2250亿美元;2028年达到2630亿美元,同比增长17%。
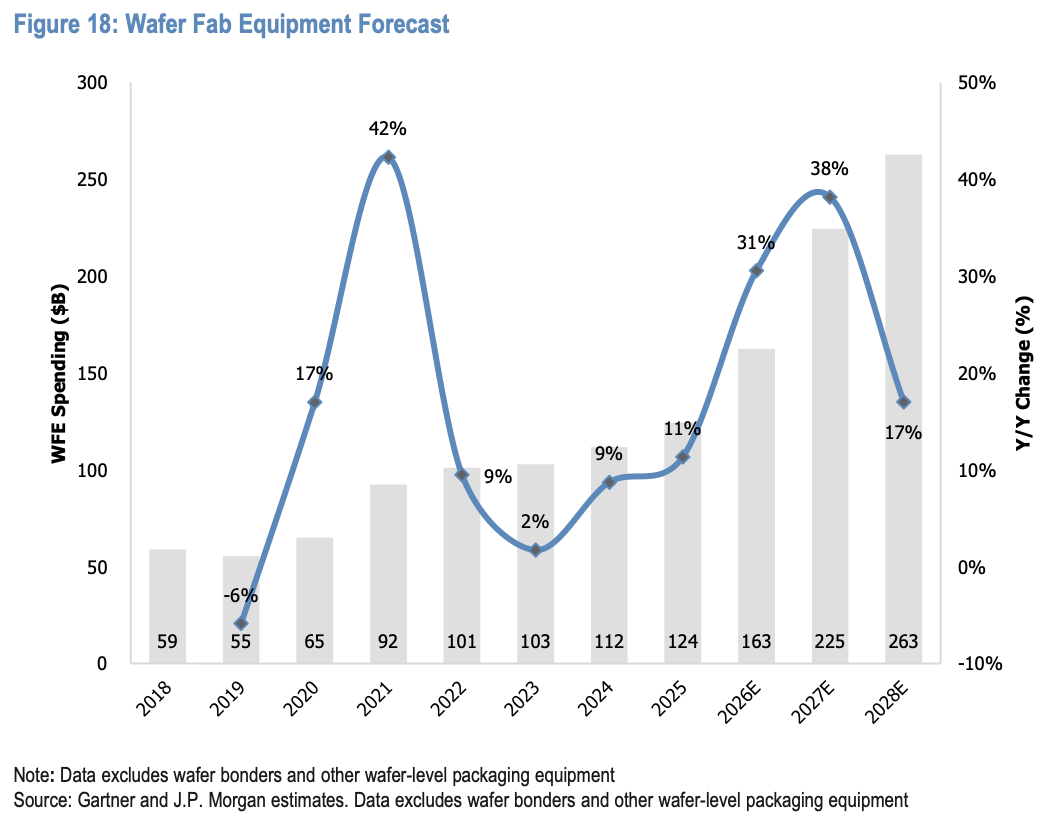
(摩根大通预计,全球晶圆制造设备市场规模将在2027年达到2250亿美元,同比增长38%,2028年进一步扩大至2630亿美元)
先进制程晶圆代工和DRAM将成为主要增长来源。
其中,台积电未来两三年的先进制程产能扩张尤为重要。
摩根大通全球研究团队已将台积电2026年至2028年的资本开支预测分别上调至640亿美元、860亿美元和1000亿美元。
该行认为,台积电持续扩大N2、N3等先进制程产能,以及英特尔18A、14A等工艺的潜在投资,将为半导体设备行业提供增长动力。
在存储芯片投资方面,摩根大通预计,2026年至2028年全球DRAM相关资本开支累计约4130亿美元,高于此前预测的3680亿美元。
相比之下,NAND设备投资预计较为温和,主要用于技术升级、制程转换及更高层数的3D NAND生产,而非大规模新增晶圆厂。
不过,摩根大通强调,半导体设备行业的主要问题已经不是需求是否足够,而是订单能否及时转化为收入。
由于新建晶圆厂及洁净室需要较长建设周期,即使设备订单持续增长,客户也可能因为厂房尚未准备就绪而推迟设备安装,进而影响设备供应商收入确认。
在大型半导体设备公司中,摩根大通尤其看好科磊(KLA)。
截至报告统计时,KLA年内上涨约66%,明显落后于泛林集团的91%和应用材料的102%。
摩根大通认为,当前设备行业增长主要由产能扩张推动,而KLA更擅长的工艺控制、良率管理及先进制程检测业务尚未充分体现增长优势。
随着2027年先进制程投资增加,芯片制造复杂度进一步提高,KLA有望获得更多订单及盈利预期上修。
行业复苏明显分化
尽管半导体行业整体前景向好,摩根大通强调,不同终端市场的复苏并不均衡。
在模拟芯片领域,工业、航空航天、国防及数据中心需求正在改善,但客户尚未启动全面补库存。
摩根大通认为,产品涨价有望成为2026年下半年至2027年模拟芯片企业新的盈利增长动力。
其中,亚德诺半导体已经推进额外提价措施,德州仪器则计划在2026年第四季度对部分产品提价,并于2027年扩大至更多模拟芯片、电源管理芯片及微控制器产品。
该行认为,即使终端需求仅逐步复苏,涨价仍有望改善企业收入和利润率。
相比汽车,摩根大通对工业芯片市场更加乐观。
能源基础设施、工厂自动化、医疗、国防及数据中心电力需求,为工业半导体提供了周期性复苏之外的长期增长动力。
汽车芯片市场虽然已经基本完成库存调整,但全球汽车产量仍然疲弱。
摩根大通认为,汽车半导体业务增长主要依赖电动化、智能驾驶及车载电子系统升级带来的单车芯片价值量增加,而非整车产量明显反弹。
消费电子市场则受到存储芯片涨价的明显冲击。摩根大通认为,苹果较少涉足低端市场,且拥有更强的供应链采购能力,因此受到的冲击预计小于低端安卓手机厂商。
PC市场同样面临成本压力。摩根大通预计,存储芯片涨价将导致2026年PC出货量同比出现高个位数至低双位数百分比的下降。
此外,电子设计自动化(EDA)行业也正在从AI发展中获得新的增长机会。
摩根大通认为,AI智能体更可能扩大EDA市场,而非取代现有设计软件,因为AI驱动的设计、仿真及验证任务增加,将提高底层EDA工具的使用量。
报告指出,Synopsys推出的AI设计工具有望使EDA工具调用次数增加至原来的5至10倍。该公司与亚马逊签订的10亿美元多年期IP授权协议,也为新的商业模式提供了案例。
不过,摩根大通也提醒,AI资本开支的长期可持续性、半导体供应链产能扩张进度,以及消费电子等终端市场的需求疲软,仍是行业面临的重要不确定性。