①AI数据中心投资需求持续上修,信用投资更关注现金流与融资能力;
②生成式AI加速进入资管投研流程,机构强调人类判断与决策责任;
③技术与耐心资本推动新兴市场项目融资,智能体或重塑金融交易。
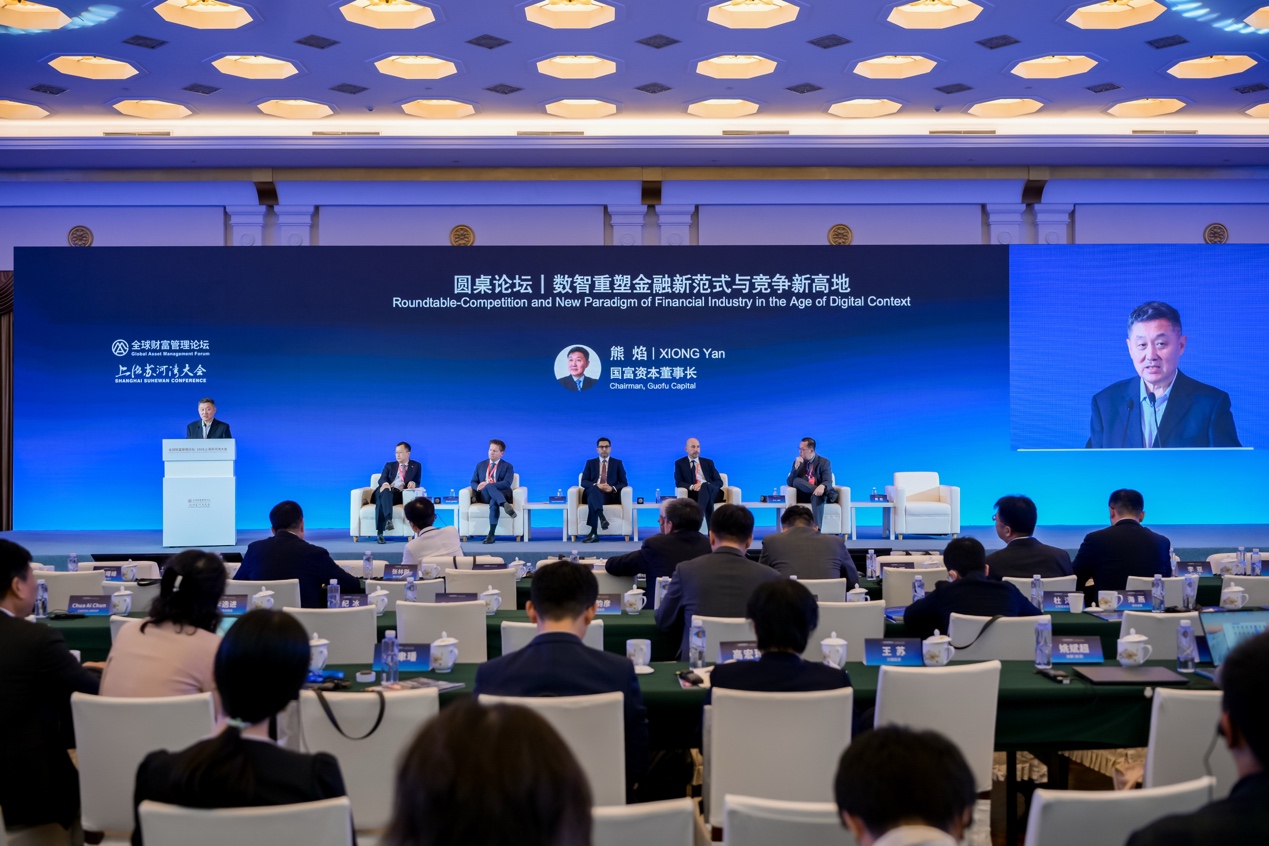
财联社10月16日讯(记者 吴雨其)10月16日,全球财富管理论坛·2026上海苏河湾大会在上海举行。在当日下午以“数智重塑金融新范式与竞争新高地”为主题的圆桌论坛上,来自瑞士百达集团、摩根士丹利投资管理、GEMCORP资本、霸菱及国富资本的五位嘉宾,围绕人工智能投资、资管行业数字化转型、新兴市场投资机会及金融风险等话题展开讨论。
人工智能带来的资本需求成为讨论重点。摩根士丹利投资管理泛固收团队主管Vishal Khanduja在会上表示,按照基准情景估算,到2030年全球AI数据中心相关投资规模预计达到5万亿美元。市场对2027年AI相关资本开支的预测,已从约7000亿美元上调至约1.4万亿美元。随着资金需求不断增加,企业的资产负债表实力、现金流及融资能力也受到债券投资者关注。
AI对金融行业自身的改变同样引发讨论。瑞士百达集团股权合伙人Niall Quinn、霸菱大中华区及东南亚区总裁Eric Jan均强调,人工智能可以提高投研效率,但投资决策仍需要人类判断。国富资本董事长熊焰则认为,智能体的发展可能在未来5至10年重构金融行业的人员结构和交易方式。GEMCORP资本创始人兼首席执行官Atanas Bostandjiev则从新兴市场投资角度,谈及技术创新与耐心资本如何共同推动基础设施建设。
AI资本开支预期上修,资金成本与盈利能力受关注
Vishal Khanduja介绍,摩根士丹利投资管理资产规模超过2万亿美元,其中约9000亿美元投资于公开市场固定收益产品。对于快速增长的AI投资,固定收益投资者需要考虑的是资金从哪里来,以及未来如何偿还。
他展示的测算显示,到2030年全球AI数据中心相关投资规模预计达到5万亿美元,资金主要投向芯片、计算硬件、电力供应及数据中心基础设施等领域。不同地区的电力供应条件,也会影响数据中心的建设和运营成本。
资本开支预期仍在不断上升。Vishal Khanduja提到,2025年市场对2027年AI相关资本开支的预测约为7000亿美元,目前已上升至约1.4万亿美元,几乎翻了一番。
部分大型科技企业除资产负债表上的资本支出外,还承担了长期租赁等未来支付义务。Vishal Khanduja认为,资产负债表实力将影响企业的融资成本,也可能决定未来两三年哪些企业能够在竞争中胜出。
“我们现在认为资金的成本极高,而且未来3至5年对资金的需求量极大,风险也极高。”他表示,对债券持有人来说,需要分析哪些资产负债表有能力承担这些风险。
在问答环节,Vishal Khanduja进一步表示,一些大型科技公司虽然拥有可观的经营现金流,但快速增长的资本开支也在消耗这些资金,挤压自由现金流。“我不太关注增长,我更关注于这两点。”他所指的是清晰的盈利模式和融资灵活性。企业能否在需要资金时及时筹资,以及如何平衡现金流与资本开支,将成为未来两三年的重要因素。
对于人工智能带来的投资机会,熊焰也提到,AI领域尤其是算力已经成为投资热点。技术突破不仅会推动相关行业自身增长,还会带来新的应用场景和市场需求。
AI加速进入资管投研,最终决策仍由人负责
人工智能已经在改变资管机构的工作方式,但技术应用能否形成实际成果,仍是行业关注的问题。
Niall Quinn认为,过去金融机构的竞争优势往往来自更快、更好地获取信息,如今投资者能够持续获得研究报告、经济数据、市场评论及AI生成内容,信息处理反而成为新的挑战。
“数字时代的悖论是虽然信息变得丰富,但洞察力却变得更加稀缺了。”Niall Quinn表示,过去企业主要在分销、规模和信息上竞争,如今竞争越来越集中在谁能将信息转化为洞察力,再将洞察力转化为决策和更好的客户成果。
据他介绍,瑞士百达集团已经开发人工智能驱动的股票投资能力,将机器学习模型与基本面和量化专业知识结合。投资经理负责设计框架、监控结果,并对决策完全负责。生成式AI也被用于内部信息管理,减少重复性工作。
“人工智能可以起草、建议和加速,但人工智能不负责决策、签字。”Niall Quinn认为,未来十年的赢家不一定是拥有最大数据库或最大技术预算的公司,而是能够结合技术、专业知识和信任的机构。
Eric Jan也分享了一组行业数据。他介绍,目前95%的另类投资机构已落地生成式人工智能应用,超过60%的机构投资者表示,更愿意将资金配置给在生成式AI领域有实质性投入的管理人。
不过,技术投入并不等同于实际回报。“行业争论的焦点早已不是机构是否在试验AI——多数机构已经在做。真正的考验是:这些试验能否转化为可衡量的业务成果。”Eric Jan表示,霸菱已经成立专门团队统筹内部AI应用,但仍将相关业务决策权留给投资专业人士和业务负责人。
在具体应用中,有投资专家训练了多个AI智能体,让它们围绕一个投资想法展开辩论、相互挑战假设,再与投资组合经理讨论。
Eric Jan同时提醒,人工智能广泛应用可能带来新的系统性风险。“最大风险可能不是用人工智能得出错误的结论,而是许多人工智能系统在同一时间得出相同的结论。”
他认为,当多家机构使用相同的数据、模型和信号时,市场行为可能更加同步。AI可以在单个企业层面降低风险,同时增加整个市场的系统性风险。对于是否让AI参与投资委员会投票,Eric Jan明确表示,现阶段仍希望由人类作出最终投资决策。
熊焰则对AI重构金融行业提出了更为激进的判断。他认为,金融领域大量业务属于非创造性知识生产,信息搜索、投资研究,以及私募股权投资的募投管退等环节,都可能被人工智能和智能体重构。
他个人预计,未来5至10年,当前约50%的金融从业人员可能被大模型替代。未来金融交易也可能由人与人之间的交易,更多转向智能体与智能体之间的交易。
私募信贷与技术创新结合,新兴市场投资机会拓展
人工智能和数字化技术的影响,也正在向新兴市场的基础设施、能源和私人信贷领域延伸。
Atanas Bostandjiev认为,新兴市场正从全球经济的资源供应方,迅速成长为创新与增长的枢纽,技术创新和耐心资本是其中的两大支柱。据他介绍,GEMCORP资本自2014年以来,已在超过25个国家部署超过100亿美元资金,投资、建设并运营能源和基础设施等项目。
他以肯尼亚图尔卡纳湖风电项目为例,该项目为肯尼亚提供超过10%的电力供应,建设涉及360台风机、一条200公里的公路和一条428公里的输电线路。GEMCORP资本还通过私募信贷协助安哥拉水坝项目融资,并投资先进材料企业。
在中国与新兴市场的合作方面,Atanas Bostandjiev介绍,公司最近与湖南省签署了谅解备忘录,为湖南制造企业进入非洲市场提供金融支持,涉及重型装备和日常用品等领域。
他提到,今年一项针对250名机构投资者的研究显示,这些机构合计管理资产约21万亿美元,更多投资者计划增加新兴市场私人信贷配置,并预计未来五年相关投资回报比发达市场高出约300个基点。
“中国不仅仅是一个市场,还是一个创新的实验室。”Eric Jan表示,中国在移动支付、电子商务、电动汽车及人工智能服务等领域拥有丰富的应用经验,技术与实体经济之间的深度融合,也是中国的重要优势。
熊焰则认为,AI作为通用技术,具有广泛应用、大幅提高效率、创造新场景和新需求等特征。随着智能体能力发展,未来金融交易系统也可能发生变化,包括面向智能体的确权、存证和自动履约等机制。
在Atanas Bostandjiev看来,数字化工具可以改善新兴市场项目的治理和透明度,使项目更容易达到机构投资者的投资标准。与此同时,越来越多资金正在从亚洲和海湾地区流向新兴市场。“技术创新和耐心资本正在成为新兴世界增长的双重引擎。”他表示,从可再生能源到大型绿色基础设施项目,创新要实现大规模落地,仍需要灵活、可拓展的融资支持。