①大摩详细拆解AI资金流:明年投资规模或达1.6万亿美元!谁花钱、谁收钱?
②美银:存储股估值已呈周期底部特征,市场担忧过度;
③一线投行发布Meta、特斯拉财报前瞻;
④瑞银看好三大投资主线:AI、电力资源与长寿经济。
编者按:财联社每天整理各大投行针对全球宏观、公司和产业、商品等各个纬度的最新研究观点,为投资者投资决策提供全方位的支持。
宏观
花旗:AI降温凸显美债避险价值 预计长债缩量
花旗10月16日研报称,AI增长放缓担忧与能源成本上涨交替影响市场,短期对久期维持战术中性,但若经济显著放缓,美债仍具避险吸引力。
美国CPI超预期后,两年期美债收益率一度上升16个基点,随后随风险资产下跌回落,十年期、三十年期美债当日最终上涨。花旗认为,进一步加息将增加经济放缓风险,有利于两年至五年期收益率曲线趋平。
策略团队预计美联储10月按兵不动,等待下一份CPI确认后,可能于12月加息;花旗经济学家的更新预测为12月加息,随后暂停,至2027年6月降息。
通胀方面,花旗维持两年期盈亏平衡通胀率空头,并以汽油期货对冲。9月核心商品价格环比上涨约0.25%,但二手车涨价料难持续;住房外服务、核心商品通胀预计分别回落至环比0.2%、不足0.1%,推动核心通胀同比降至2.5%以下。
花旗预计,美国财政部11月4日将宣布20年期、30年期国债每次拍卖规模各削减30亿美元,新券规模分别降至130亿、220亿美元,部分融资转向短期国库券。2026年四季度、2027年一季度融资需求预计分别为5940亿、5560亿美元。
全球央行
瑞穗:预计日本央行12月再加息 终点上调至2%
瑞穗10月16日研报将日本央行下次加息预测调整为2026年12月,终点利率预测上调至2%。基准情景下,央行随后还将在2027年3月、6月加息;若提前认定利率已达中性水平,也可能于3月停止加息,终点为1.75%。
瑞穗预计,日本央行可能在10月展望报告中,将基础通胀评估由“接近2%”调整为“已达约2%”。但政策利率已处于约1.1%—2.5%的中性利率估计区间内,仍需观察通胀持续性及此前加息效果,预计10月按兵不动。
中东局势、AI需求及汇率带来通胀上行压力,可能推动加息快于以往约每半年一次的节奏。不过,剔除特殊因素的基础通胀预计在2027年下半年见顶回落,两名鹰派委员亦将在当年7月会议后卸任,进一步加息动力可能减弱。
瑞穗认为,市场对终点利率约2.5%的预期偏高,日本短至长期债券收益率上行空间有限,持续回落或要等到2027年中;超长期债券则仍受油价及财政扩张压力影响。
汇市方面,日元短期承压,日美协调干预的威慑或使美元兑日元保持在150多的中高段。到2027年中,利差收窄有望支持日元温和回升,但基本面分化限制反弹,美元兑日元仍可能维持约150。
大宗商品
瑞银看好广泛商品配置 机会延伸至金属与农业
瑞银认为,虽然中东局势使能源成为关注焦点,但其他商品也有各自的投资机会。AI基础设施和电气化支撑铜等工业金属需求,厄尔尼诺风险为农产品带来上涨机会,黄金仍具战略配置价值。
报告援引预测称,2026年厄尔尼诺到年底达到“很强”或“超级”级别的概率接近80%,延续至2027年的概率为97%。黄金短期前景更具挑战,但央行购金及储备多元化仍构成支撑。
1999年1月至2026年5月,大宗商品与全球股票、美国债券的相关系数分别为0.44、-0.04。对于黄金配置较重、浮盈较多的投资者,瑞银建议考虑拓展至铜、铝及农业资产,分散未来收益来源。
配置上,瑞银偏好多元化、定期再平衡,并辅以精选机会。随着地缘局势、库存及需求预期变化,商品领涨品种可能轮动,宜采取主动管理,同时关注价格波动及期货或实物持有成本。
产业
大摩拆解AI资金流:明年投资规模达1.6万亿美元
摩根士丹利测算,纳入租赁投资后,八家大型云厂商及新型云服务商2026年AI资本开支约9800亿美元,2027、2028年分别达1.6万亿、1.8万亿美元,同比增速约100%、60%、14%。
2027年投资包括约1.388万亿美元现金资本开支及1950亿美元租赁投资,谷歌、亚马逊、Meta和微软合计承担约77%。资金主要流向芯片、存储、服务器、光通信、供电、散热及数据中心建设企业。
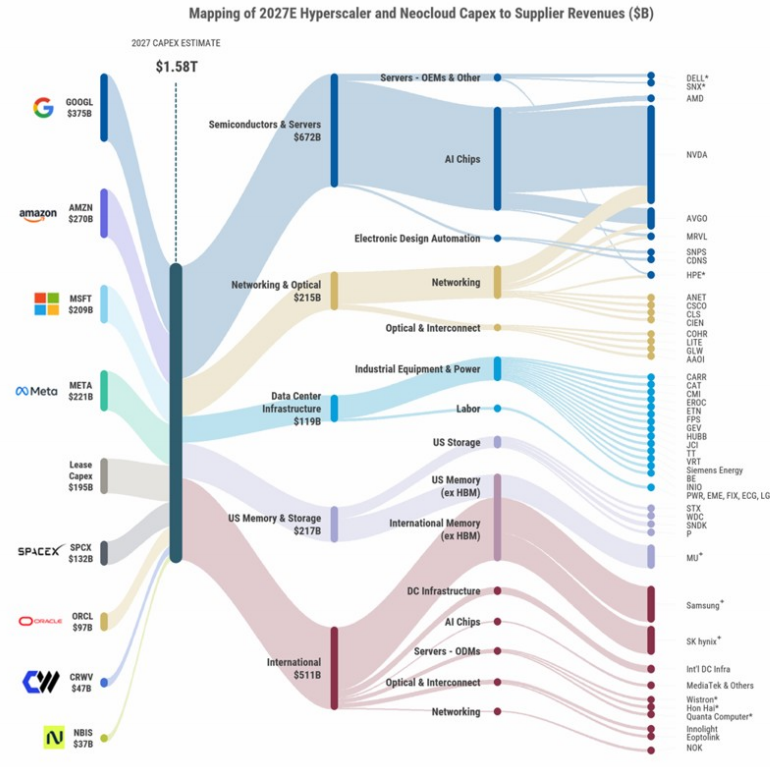
租赁取得的数据中心资产通常不计入现金流量表资本开支或管理层指引。新增租赁测算使2027、2028年投资额分别增加1950亿、2460亿美元,前者较原估计提高约14%。
大摩估计约65%的投资转化为标普500公司收入,对应2027年约5%的指数营收,并贡献约四分之一营收增量,将营收增速由6.6%推升至8.6%。另按广义AI赋能及应用企业分类,这些公司的全部业务预计贡献指数78%的盈利增量。
DRAM仍是供给瓶颈,海外存储股未来12个月预期市盈率却仅约3倍。大摩认为,存储周期将在2026年四季度进入后段,但尚未结束,涨价放缓及供给增加将限制盈利超预期。
芯片与服务器复杂度提升利好设计软件及服务器厂商,VR200单机柜增值贡献料较GB300高35%—40%;电力约束则利好现场发电、电气及冷却设备商。投资增速放缓后,选股应关注瓶颈定价权及份额提升能力。
美银:欧股仍有约10%下行空间
美银证券维持对欧洲股市的负面判断,预计斯托克欧洲600指数至二季度跌至580点,较研报时水平低约10%。当时该指数距近期历史高点不足3%,盈利预测上调抵消了实际债券收益率上升的冲击。
市场对大型云厂商未来12个月资本开支的预期,已从2025年初的3300亿美元升至1万亿美元,相当于美国GDP的3%,高于铁路热潮时期的2.2%及上世纪90年代科技热潮的1.1%。美国十年期实际收益率自2月上升100个基点至2.7%,创2002年以来最高。
美银认为,投资周期能否持续取决于行业壁垒。早期高利润可能诱发过度投资,产能过剩、价格竞争及折旧压力随后侵蚀回报,迫使企业削减投资。
AI模型竞争加剧,尤其是中国开放权重模型涌入,夏季以来平均词元价格下降约50%。Ramp数据表明,其追踪的美国企业词元用量虽增加,AI支出自8月以来却略降,用量增长尚未抵消降价影响。
全球、欧洲股市市盈率分别降至17.5倍、13.8倍,主要反映无风险利率上升,股权风险溢价仍接近近期低点。美银认为股市尚未充分计入风险,继续低配周期股、超配防御股,偏好必需消费和医药,低配银行、资本品及半导体。若AI投资放缓拖累增长,债券收益率最终可能回落。
瑞银看好三大投资主线:AI、电力资源与长寿经济
瑞银看好AI、电力与资源、长寿经济三大结构性趋势,建议在多元化股票组合中增加相关敞口。
瑞银预计,2026年AI相关总支出达9000亿美元,2027年升至1.2万亿美元,智能体AI将成为下一阶段增长动力。但半导体股剧烈波动凸显持仓集中风险,宜在芯片、硬件、大型科技股及更具防御性的产业链领域均衡配置。
电气化、数据中心扩张和能源转型支撑电力与资源需求,机会覆盖电网、可再生能源、核能、工业自动化及关键矿产。铜、铝受益于结构性需求,公用事业兼具盈利增长可见度与股息支撑。据彭博新能源财经预测,数据中心占美国用电量的比例,到2035年最高可达9%,目前约为4%。
长寿经济方面,肥胖症治疗供应增加、价格下降有助于扩大患者覆盖。瑞银预计,全球GLP-1类减肥药收入至2030年年均增长12%,受益于快速普及、减重以外的潜在临床获益、保险覆盖扩大及口服药上市。未来数月,肿瘤、心血管代谢疾病及神经病学领域多项后期试验结果亦可能构成催化。
瑞银预计,全球长寿经济市场年收入将从2023年的5.3万亿美元增至2030年的8万亿美元。
美银:存储股估值已呈周期底部特征
美银证券10月16日研报认为,存储股估值已呈周期底部特征,但基本面未转入下行,市场对AI存储繁荣转衰的担忧过度。
三星电子、SK海力士自6月高点均跌逾50%。按2027至2028年一致盈利及净资产预期计算,市盈率仅2到3倍,较互联网泡沫破裂前、2008年金融危机前,以及2018年云计算热潮、2022年疫情带动线上消费扩张等上行周期中的4—7倍水平低约30%至50%以上。
美银预计,超级周期级别的售价、收入及利润率可延续至2027—2028年。2027年季度环比增长料偏低,2028年每股收益或同比下降个位数,但业绩仍接近历史峰值,GPU及ASIC升级亦将带动AI存储替换需求。
美银预计,海力士10月28日发布的四季度指引将体现售价、利润率上行及HBM4放量,并可能特别派息。10月PC端DDR5、DDR4合约价预计环比涨逾15%,现货价格总体稳定。
长期看,全球存储市场规模有望从2026年近1万亿美元增至2030年逾2万亿美元,行业营业利润及市值潜力分别达1万亿、10万亿美元。
公司
押注Muse热潮:德银看好Meta新产品周期
德意志银行10月16日研报维持Meta买入评级及820美元目标价,将估值倍数由2027年预期市盈率25倍升至27倍,看好Muse开启新产品周期,带动AI基础设施及研发投入回报。
渠道调查显示,用户参与度及广告回报率支撑核心广告业务。德银将三季度营收预测由631亿升至637亿美元,对应固定汇率下增长25.4%;广告收入预计增长24.8%。德银判断,买方对四季度营收指引上限的预期约为740亿—745亿美元。
广告增长质量亦改善,三季度千次展示成本增速较二季度加快约350个基点,点击率及转化率提升。AI工具降低投放门槛,智能客服节省的成本正转向获客。
Muse初期下载及日活表现强劲,但仍明显落后于ChatGPT;使用时长已超过Gemini、接近ChatGPT。德银预计Meta先扩规模再变现,潜在路径包括订阅、交易抽佣、支付相关费差及信息流广告。企业端,Muse有望面向平台逾2亿家中小企业提供一体化服务,Muse Wonder系列亦可能拓展订阅及企业收入。
德银将2027年Meta的运营费用预测由2040亿升至2100亿美元,资本开支由2140亿升至2320亿美元;其与投资者交流所得预期区间分别为2100亿—2250亿、2300亿—2400亿美元。财报焦点包括变现时间、企业业务、算力扩张结构及融资来源。
Robotaxi加速落地 大摩对特斯拉前景更乐观
汽车需求保持韧性、Cybercab加速落地,使大摩在三季报前对特斯拉的前景更为乐观。但估值及现金消耗限制短期上行空间,分析师公司维持“与大市同步”评级及400美元目标价。
9月推出Cybercab后,奥斯汀车队已超300辆,30天扩大至此前八倍,累计无人监督Robotaxi里程突破100万英里,高于二季报时约38万英里。大摩认为,现有城市的密度和利用率比单纯扩城更能验证执行力,下一步需检验安全性及单位经济性。
公司三季度交付486532辆,较公司汇总预期高约5%、较大摩预期高10%,同比仅降2%。高油价及FSD改善支撑需求,海外FSD审批进展可能进一步支持需求和利润率。
大摩将特斯拉三季度营收预测上调5%至282亿美元,调整后EBITDA上调9%至39亿美元;预计剔除监管积分收入的汽车毛利率为16.4%,低于市场预期16.7%。全年营收预测上调1%至1042亿美元,调整后每股收益上调2%至1.73美元。
能源业务全年储能部署预计55.2GWh,发电、储能及电力管理结合将拓宽机会,Megapod亦可能连接电力与分布式AI算力。大摩模型测算,相较人工驾驶,自动驾驶卡车利用率约为2.3倍、成本低20%、单车利润约为六倍。
分析师对Optimus仍持审慎态度,量产、供应链及产品能力有待验证。预计全年资本开支264亿美元、自由现金流净流出118亿美元,Robotaxi与机器人能否及时兑现回报仍是核心。