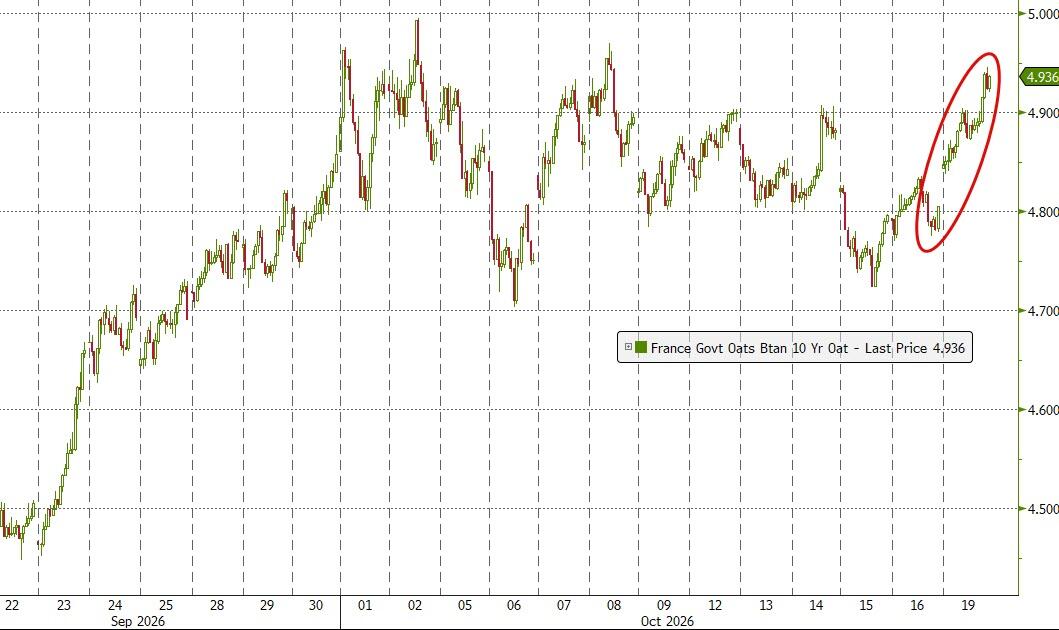
①受社会动荡、政局不稳以及国家债务持续攀升的多重冲击,法国金融资产在周一遭遇全线抛售,法国国债与股市承压尤其明显;
②法国10年期国债收益率周一急升逾10个基点至4.94%,逼近数十年来的最高水平。
财联社10月20日讯(编辑 潇湘)受社会动荡、政局不稳以及国家债务持续攀升的多重冲击,法国金融资产在周一遭遇全线抛售,法国国债与股市承压尤其明显。
行情数据显示,法国10年期国债收益率周一急升逾10个基点至4.94%,逼近数十年来的最高水平。收益率上升意味着政府在债券市场的借贷成本增加。该国2年期和30年期国债收益率也分别上涨6个基点和8个基点。
股市同样感受到了寒意,CAC 40指数在周一下午盘中跌幅一度达1.7%,最终收跌1.1%。近年来,随着政治波动加剧,法国股市的表现明显落后于欧洲其他核心市场——尽管CAC 40指数成份股仅约15%的营收来自本土。其中,银行股遭受的冲击尤为严重。
在汇市方面,欧元兑美元汇率周一下跌0.25%,兑英镑下跌0.1%。
从历史上看,法国股市对“法德利差”(OAT-Bund spread)——即法国与德国基准国债收益率差的走阔格外敏感。目前,这一利差已扩大至2010年代初欧洲主权债务危机以来的最高水平。
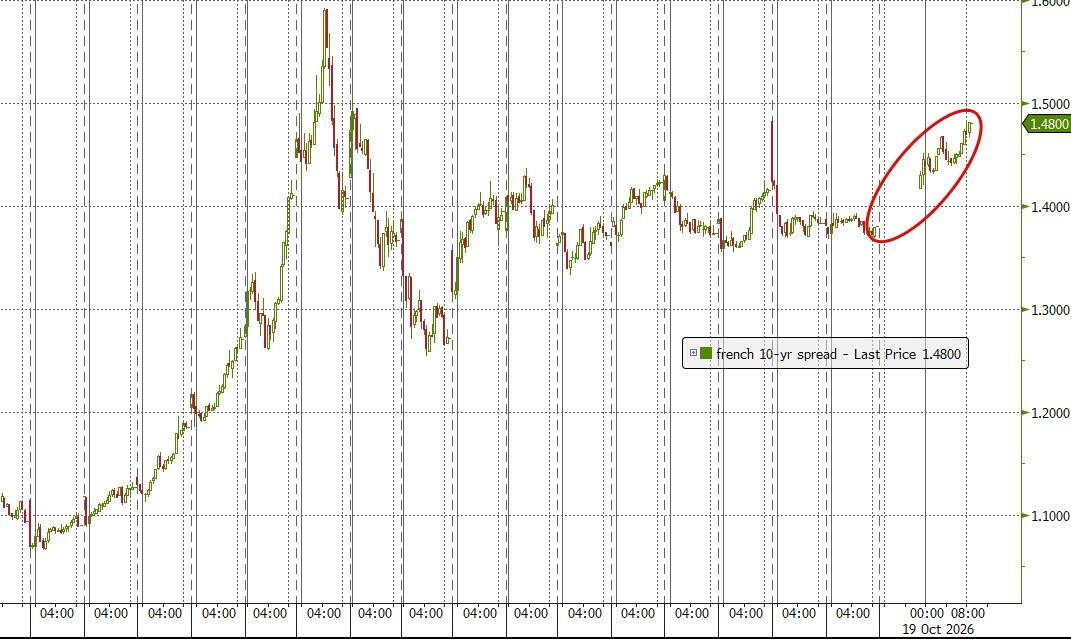
法国国债收益率甚至已超过了意大利与希腊国债收益率,释放出更高的风险溢价信号。
利差走阔不仅引发了市场对企业融资成本上涨的担忧,也加剧了外界对政府加税和收紧监管的恐慌。此外,由于奢侈品企业占据法国股市主导地位,而这些企业正遭受亚洲高端消费支出下滑的冲击,法国股市也正陷入困境。
危机发酵
据央视新闻报道,当地时间10月19日,法国司法部长达尔马宁表示,自上周末示威活动期间发生暴力事件以来,法国全国已有2513人被警方拘留,其中许多人的拘留程序仍在进行,另有67人已被收监。
法国多地17日发生游行示威和抗议活动,部分地区出现暴力行为。法国总统马克龙18日晚就相关事件发表电视讲话,他谴责抗议期间出现的暴力行为,呼吁不要将诉求表达与暴力混为一谈,并表示将对其中的违法行为追究法律责任。
“如果你是一位正在考虑是否投资法国债券的国际投资者,眼前的一切绝非好兆头,”加拿大皇家银行旗下蓝湾资产管理市场策略主管Mike Bell周一在接受采访时直言。
近年来,海外投资者持有的法国国债占比持续上升,从2022年初的约48%升至2026年初的近60%,这一格局意味着,一旦市场情绪转向避险,法国债市所面临的波动将更加剧烈。
“法国当务之急是整顿财政状况,他们需要提高退休年龄——如果平均寿命达到84岁,就不可能在62岁退休——但如果在刚开始讨论这项政策之前就爆发了这种程度的抗议,试想一下,如果真要效仿英国把退休年龄推迟到68岁,法国将会演变成怎样的景象?”Bell补充道。
“在一个亟需作出艰难抉择的关头,这种局面很难让人相信这个国家具备有效的治理能力。”
预算挑战
目前,随着投资者要求更高的风险溢价才愿意出资,法国基准借贷成本已逼近2002年以来的最高峰。
市场最深层的担忧在于两点:其一是明年法国总统大选前景未卜——极右翼领袖勒庞在多项民调中领跑;其二是法国现任总理勒科尔尼(Sébastien Lecornu)所领导的少数派政府,能否顺利让正在审议中的2027年度预算案过关。
法国的预算谈判日益艰难,近年来已导致勒科尔尼的两位前任因此下台。
分析师表示,国债持有人希望看到一份可信的财政整顿计划,以防止法国陷入债务螺旋:经济增长乏力以及赤字占GDP比例持续居高不下,正在推高债券收益率,从而增加政府的债务偿还成本并进一步扩大赤字——这可能会使借贷成本进一步攀升。
高盛高级欧洲股票策略师Sharon Bell表示,“如果不采取痛苦的措施,预算赤字很难下降。”
“法国企业的税负很可能会增加。我认为法国的整体税负可能会上升,财政整顿意味着要么减少支出,要么增加税收。这些举措非常棘手。目前在民调中势头强劲的勒庞曾表示,将在任期内坚持‘黄金预算’规则,但她并未详细说明具体如何实现,”Sharon Bell继续说道。
“法国国债与德国国债利差未能收窄的原因之一,在于投资者对法国能否实现财政整顿及缩减预算赤字持怀疑态度。”
不过,评级机构KBRA的主权评级高级总监Ken Egan则认为,上周的国债标售结果表明,市场对法国国债的底层需求依然相当稳固。虽然周一早盘市场整体弥漫着避险情绪,但法国显然承受了更严峻的抛压……当前市场最关注的核心问题是:法国接下来究竟能以多大魄力推进真正的改革突破。
欧洲央行会出手吗?
高盛的Sharon Bell补充说道,她认为目前的局势尚未恶化到需要欧洲央行出手紧急干预的地步,而欧洲央行本身也“极不愿轻易动用”诸如传导保护工具(TPI)等特殊机制。
不过她指出,如果利差持续扩大并开始危及市场流动性,欧洲央行最终仍会选择启动这一机制。
她同时强调,此举将在政治上十分敏感,可能会要求法国在较长时期内实施更为严苛的财政改革——类似于希腊、葡萄牙和爱尔兰在欧元区危机期间所经历的那样。“有时确实需要市场施加压力,而这正是我们今年所看到的。”
与此同时,蓝湾资管的Mike Bell表示,法国正面临一场“非常现实”的本土主权债务危机风险。
“归根结底,他们必须彻底清理财政烂摊子。但问题在于:如果你把真正需要的改革措施公之于众,你根本不可能赢得大选;而如果你在没有民意授权的情况下强行推动,又会爆发街头动乱。”
Mike Bell进一步指出,在任何外部救市干预落地之前,无论下一任总统大选花落谁家,法国都必将与欧洲央行爆发一场“天翻地覆的正面对决”。毕竟,除非成员国严格恪守过度赤字程序(规定一般政府财政赤字不得超过GDP的3%),否则欧洲央行断无伸手援助的可能。而目前,法国的赤字率仍徘徊在5%左右的高位。
法国央行行长Emmanuel Moulin上周表示,法国国债收益率上升是由政治不确定性造成的,但他表示“到2029年恢复到3%的赤字率是可能的,这也是政府的目标”。