①据财联社创投通数据统计,共有76家科创板芯片设计行业上市公司完成三季报披露,67家营收正增长;
②在经历了周期波动之后,芯片设计环节的整体复苏已从“局部回暖”走向“全面改善”,而其中存储与算力两大板块,构成了本轮业绩弹性最集中的两条主线。
《科创板日报》11月2日讯(记者 郭辉) 截至目前,科创板上市公司三季报披露完毕。
据财联社创投通数据统计,共有76家科创板芯片设计行业上市公司完成三季报披露,业绩轮廓逐步清晰:今年前三季度,营收正增长的公司达67家,占比88.16%;实现归母净利润为正的公司53家,占比69.74%。
从前三季度营收规模来看,长鑫科技、佰维存储、海光信息、寒武纪、思特威、睿创微纳、晶晨股份、普冉股份、格科微、澜起科技营收居于前十。
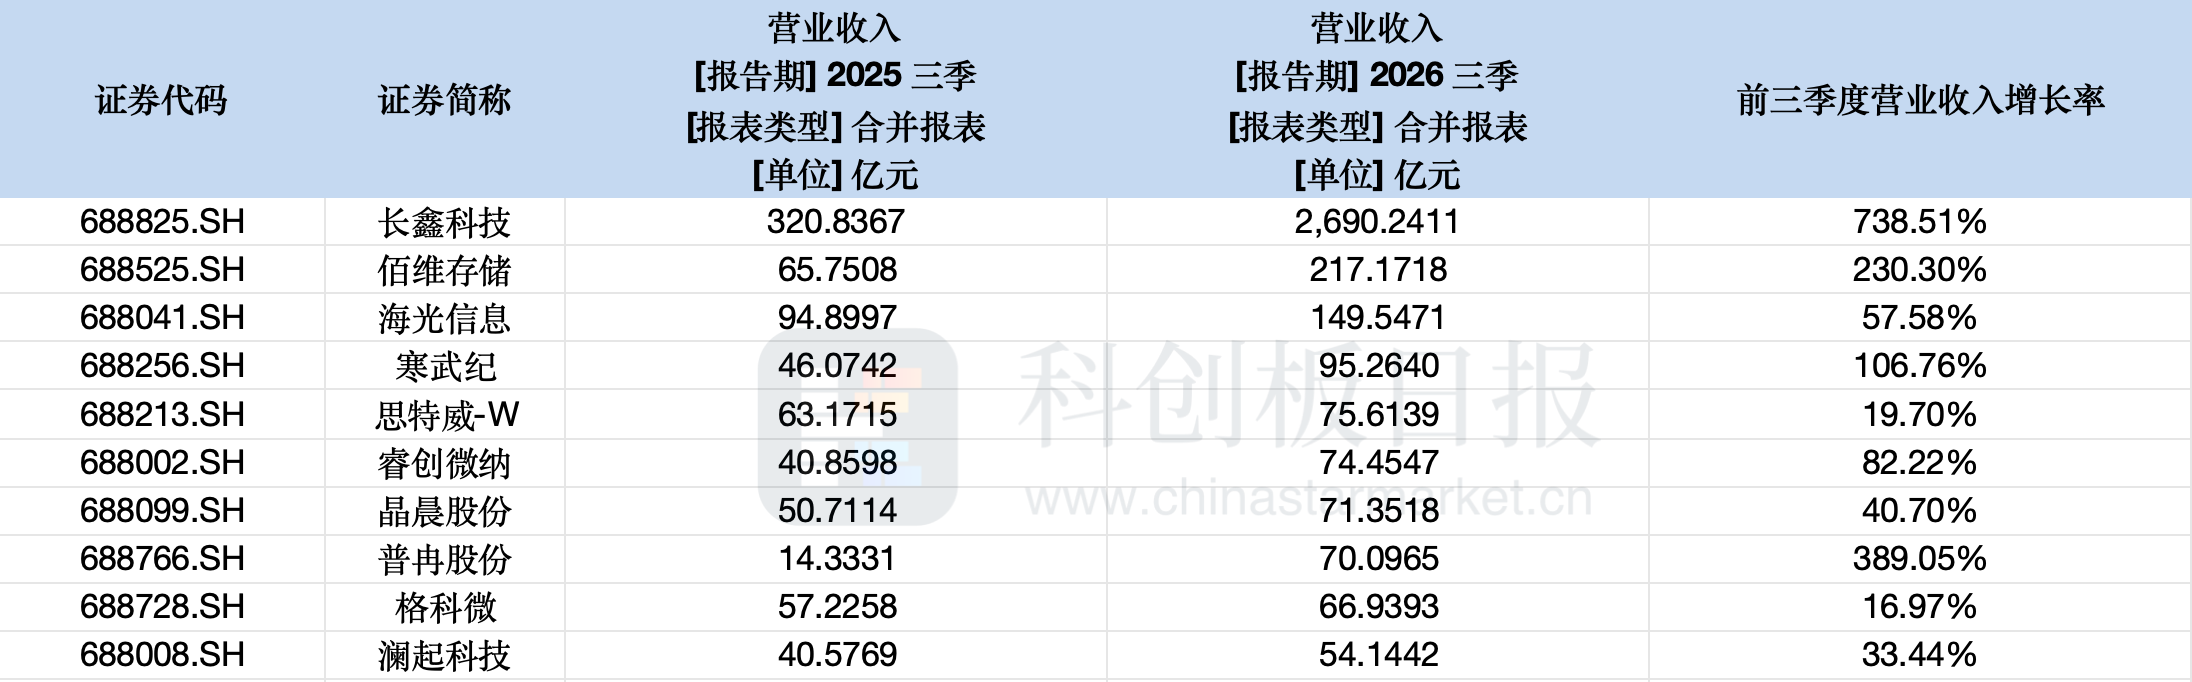
科创板芯片设计板块前三季度营收规模前十的公司
从营收增速来看,长鑫科技、东芯股份、普冉股份、燧原科技、源杰科技、摩尔线程、佰维存储等公司居前。
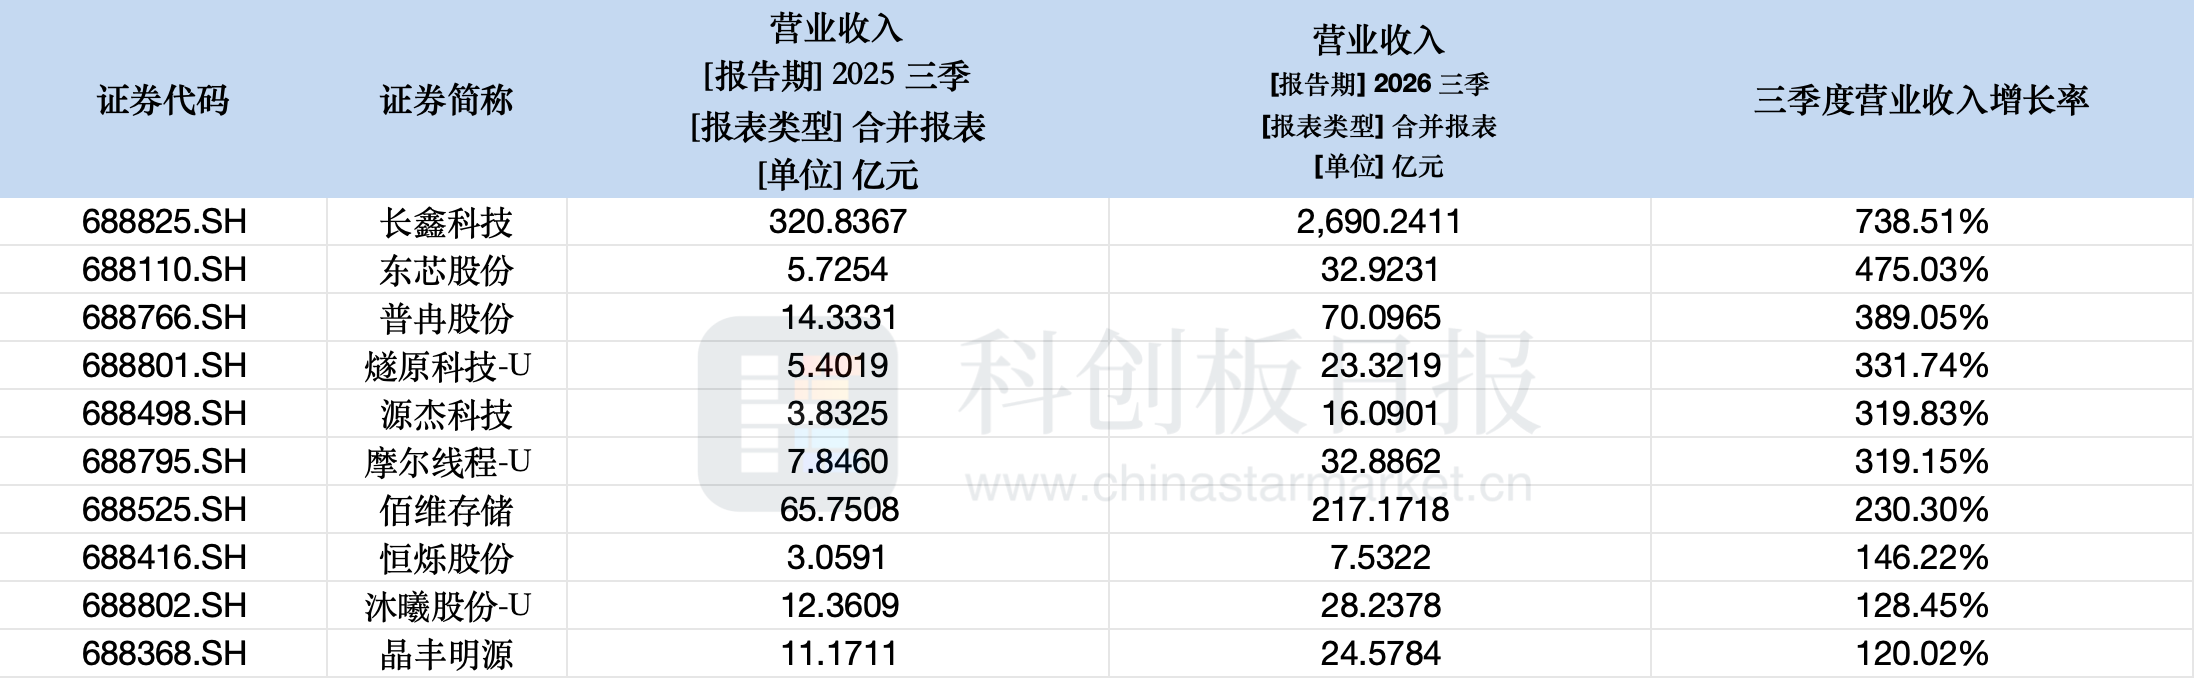
科创板芯片设计板块前三季度营收增幅前十的公司
在经历了周期波动之后,芯片设计环节的整体复苏已从“局部回暖”走向“全面改善”,而其中存储与算力两大板块,构成了本轮业绩弹性最集中的两条主线。
从行业来看,前三季度存储环节公司业绩实现板块领跑,长鑫科技“一骑绝尘”,营收与净利润规模居于板块首位,并且模组与利基存储业绩迎来集体放量。
今年前三季度,长鑫科技实现营业收入2690.24亿元,同比增长738.5%;归母净利润1320.40亿元,扭转了上年同期52.8亿元的亏损。作为国产DRAM的龙头,其量价齐升带动了整条存储产业链的景气传导。
长鑫科技管理层在日前举行的业绩会上表示,在计算与企业级领域,AI算力基础设施建设进入加速期,大型数据中心对高规格内存产生倍数级消耗,目前该公司DDR5等主力产品呈现明显供不应求状态。基于目前客户的确定性需求,公司对企业级业务的持续增长保持乐观预期。与此同时,长鑫科技还表示,看好AI终端普及带来的内存增量空间。
存储模组与利基存储芯片同样显著受益。
佰维存储前三季度营收217.17亿元,同比增长 230.3%,归母净利润87.68亿元;东芯股份营收同比增长约475%至32.92亿元,归母净利润从上年同期的-1.46亿元转正至14.89亿元;普冉股份营收70.10亿元、同比增长389.1%,归母净利润15.55亿元。存储环节的量价共振,是今年板块营收增速高、扭亏集中的领域。
存储产业之外,算力与互联环节的龙头业绩紧随其后,寒武纪、海光信息、澜起科技等企业收入及净利润高增,印证AI及互联景气。
寒武纪前三季度营收95.26亿元,同比增长106.8%,归母净利润37.15亿元;海光信息营收149.55亿元、同比增长57.6%,归母净利润28.47亿元。作为国产AI算力的两大代表性标的,两者在营收规模与盈利质量上同步爬升。
海光信息董事、总经理沙超群在业绩会上表示,该公司在手订单充足,目前算力基础设施仍在加速扩容,国产模型与国产芯片的深度适配成为明确方向,公司产品在AI算力环节的需求持续攀升,将能够有力支撑公司业绩的增长。
AI基础设施需求增长外溢的另一个受益方向是互联芯片。澜起科技前三季度营收 54.14 亿元、同比增长33.4%,归母净利润32.37亿元,位居板块净利前列,其内存接口及配套芯片的出货随服务器需求放量,显示了AI加速卡配套环节的景气度。
从归母净利润规模来看,长鑫科技、佰维存储、寒武纪、澜起科技、海光信息、睿创微纳、普冉股份、东芯股份、晶晨股份、复旦微电前三季度归母净利润居于科创板芯片设计板块前十。
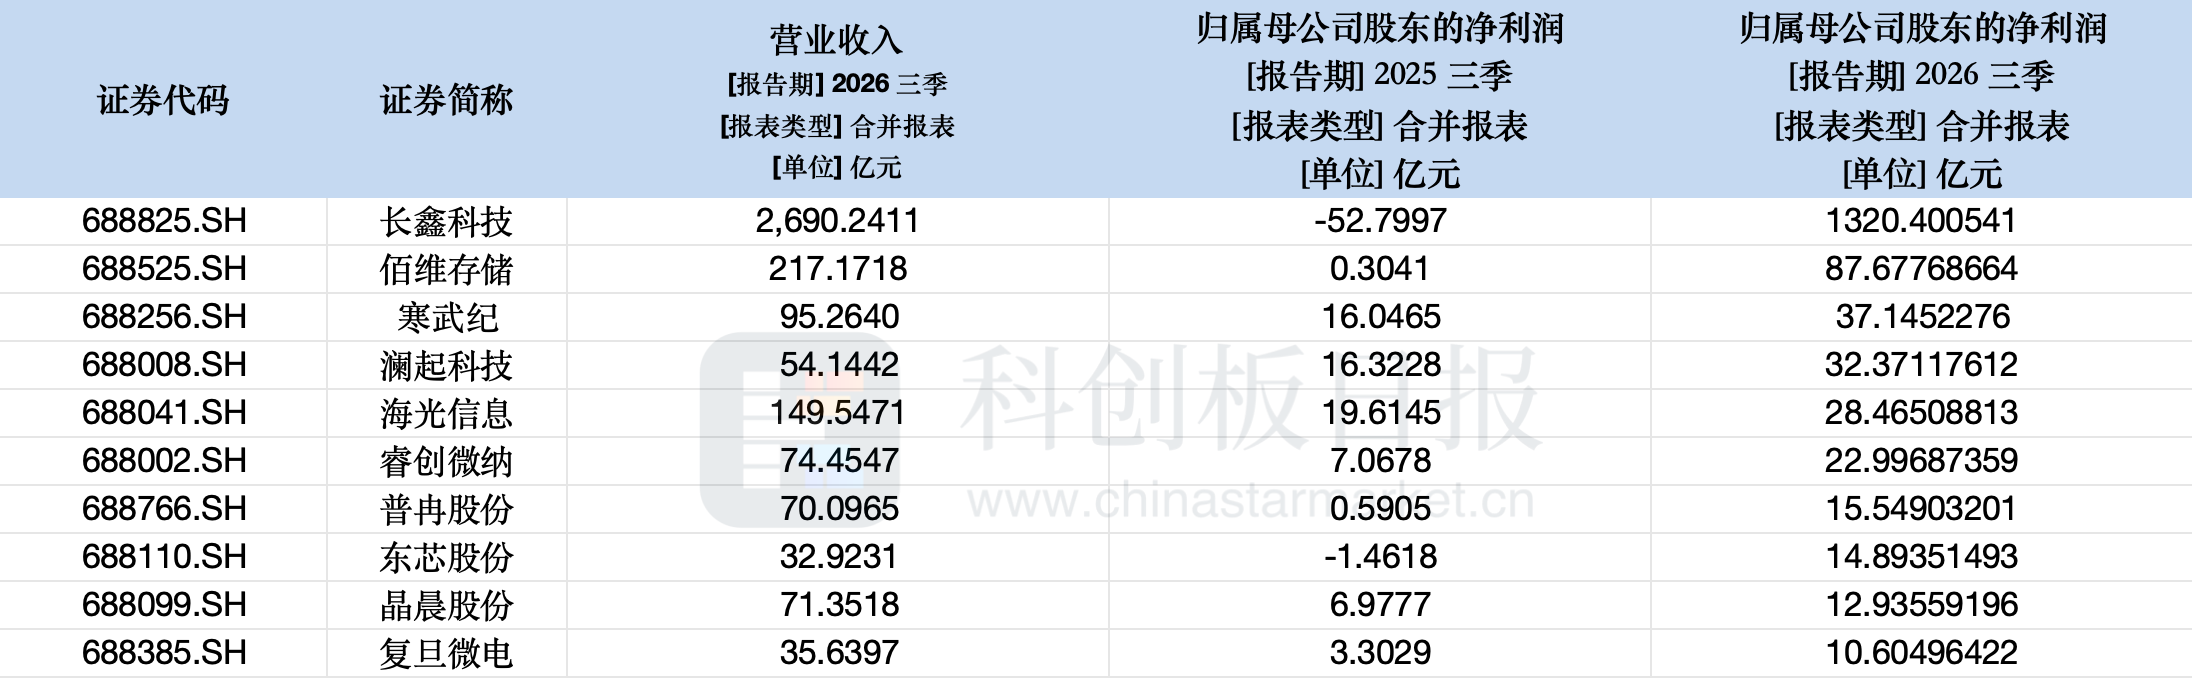
科创板芯片设计板块前三季度归母净利润规模前十的公司
此外,上年同期(2025年前三季度)处于亏损状态的28家公司中,有13家实现扭亏为盈,6家亏损规模收窄。
其中扭亏的名单覆盖存储(长鑫科技、东芯股份)、算力(沐曦股份、摩尔线程、翱捷科技)、模拟(纳芯微、帝奥微、必易微、晶华微)、显示驱动(明微电子)及射频(康希通信)等多个细分方向。
与此同时,安路科技、燧原科技、裕太微、国芯科技等则通过控费与产品结构优化,实现亏损收窄。