①中信证券董事长邹迎光表示,中国基本面表现出非常强的韧性,预计明年行情宽度有望进一步拓展;
②首席经济学家明明称,中国经济波动复苏,宏观政策更加积极,降息或在明年下半年;
③首席策略师包承超提到,明年结构性转机在增多。“K型收敛、行情宽度拓展”或是明年最重要的市场特征。
财联社11月3日讯(记者高艳云)11月3日,中信证券2027年资本市场策略会在武汉举行。本次大会汇聚百余位重磅嘉宾,吸引千余家备受市场瞩目的上市公司代表,以及来自公私募基金、保险资管、商业银行、QFII和海外机构等多元化市场参与主体齐聚江城,共同探讨资本市场新机遇。
中信证券董事长邹迎光获任后首次公开亮相并发表致辞。他表示,全球市场冷热分化逐步收窄后,中国基本面表现出非常强的韧性,预计2027年行情宽度有望进一步拓展。“基本盘稳、升级方向明,是中国资产最硬的底气。”产业上下游配套、集群化发展带来的体系完备性,是应对外部不确定性的压舱石,也为中国资产筑牢基本面支撑。
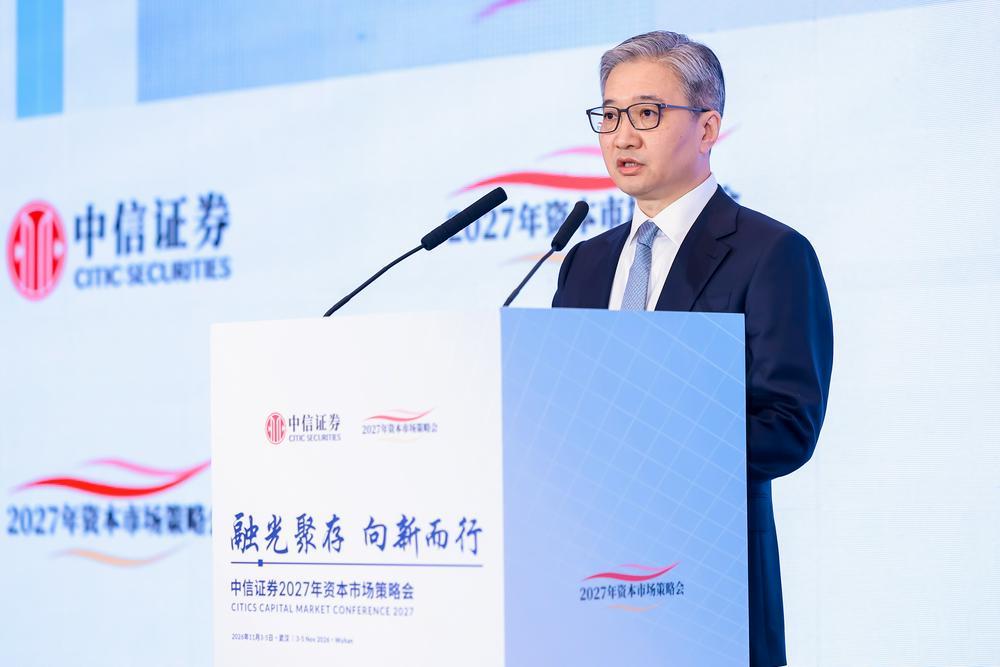
中信证券董事长邹迎光
中信证券首席经济学家明明在研报表示,中国经济波动复苏,2027年我国GDP增速或为4.5%左右,宏观政策更加积极,降息或在下半年,预计2027年人民币或有望温和升值至6.4-6.5左右。
中信证券首席策略师包承超亦研报提到,市场调整已经于今年前置,明年结构性转机在增多。“K型收敛、行情宽度拓展”,或是2027年最重要的市场特征。科技板块内部走势分化,非AI板块存在广泛的结构性修复机会。以PB-ROE为代表的稳健回报型策略相对景气策略更占优,风格或出现重大转变。
策略会首日截至中午,现场参会约2800人,在中信证券自有直播平台线上观看2.9万人次。
邹迎光:基本盘稳、升级方向明是中国资产最硬底气
在邹迎光看来,全球增长动能呈现“双重集中”,从产业看,增长对AI等高科技行业的依赖日益突出;从国别看,增长贡献进一步向中美等少数经济体集中。与此同时,外部环境复杂性、不确定性依然突出,地缘冲突重塑经济安全逻辑,供应保障能力与产业链韧性更加关键。
邹迎光预计2027年A股行情宽度有望不断拓展,机会在积聚,中国有超大规模市场、完备的产业体系、丰富的人才和充足的政策空间,为全球经济提供了最大的确定性。结构上,预计科技制造的景气将沿着产业链向上下游延伸;出海将从商品输出走向产能、品牌、管理体系的协同输出;内需也将随着稳增长、促消费举措陆续落地而稳步修复。三者将成为中国经济行稳致远的重要支撑。
面对当前市场环境复杂多变、行业竞争格局持续演化,邹迎光表示,中信证券从来都不缺少把挑战转化成机遇的能力。公司通过“提质效、强竞争、拓国际”三大核心举措,巩固市场领先优势,努力建设成为全球客户最为信赖的国内领先、国际一流的中国投资银行。
明明:经济波动复苏,降息或在下半年
明明在研报中提到,全球经济结构分化加剧。发达国家债务高企,利息成本较高。石油冲击传导至下游物价,全球通胀居高不下。美国企业投资存在较强支撑,AI资本开支热潮未歇。但CDS合约价格大跌折射市场担忧。通胀风险推动美债利率上行,9月美国就业低于预期,10月美联储符合预期按兵不动。
就我国经济而言,明明判断将呈波动复苏态势:
GDP方面:随着投资和消费边际回暖与新质生产力接续发力,且考虑到出口增速或放缓,2027年我国GDP增速或为4.5%左右;
消费方面:消费温和回升,商品零售转向智能产品驱动,2027年社零增速约1%,“十五五”规划聚焦内需释放;
投资方面:明明判断2027年固定资产投资同比下降0.9%。2026年1-9月制造业投资增速转负,考虑到设备更新与技术改造需求支撑,预计2027年同比增4.0%。预计2027年房地产投资延续偏弱。9月基建投资降幅有所企稳,预计2027年基建投资同比持平。
出口方面:出口名义增速或放缓,但数量增长或仍有韧性。
通胀方面:预计弱需求对物价传导仍有影响,2027年CPI同比0.5%;PPI同比料将逐步回落,全年同比0.1%。
就宏观政策而言,明明认为,宏观政策更加积极。财政方面,2027年财政预计温和扩张,赤字率预计延续4.0%,聚焦结构优化。显性债务可控,隐性债务收敛。货币方面,政策利率换锚后,降息或在下半年。预计2027年信贷同比多增,节奏上依然倾向于年内靠前发力,社融存量同比增速或在6.6%-7.0%区间运行。
关于全球大类资产展望,明明表示,股票方面,美联储加息扰动全球权益表现,但幅度将明显弱于2022年;大宗商品方面,美联储货币紧缩和逆全球化趋势抬升的宏观环境,共同决定了大宗商品领域更应关注有色金属等供给存在明确收紧趋势的品种;债券方面,30-10利差仍有压缩空间,债市隐忧在于中美利差。信用债收益率进一步下行空间相对有限,建议更为关注具备利差保护、具备高胜率的板块。汇率方面,人民币汇率有望温和升值,预计2027年人民币有望温和升值至6.4-6.5左右。“十五五”期间人民币国际化进程或有望提速。
包承超:“K型收敛、行情宽度拓展”或是明年最重要市场特征
包承超在研报中提到,如果未来AI投资放缓增长节奏,没有理由对非AI板块继续悲观,AI如果步入休整期,非AI板块将有望迎来转机,利率回落、物料价格回落、政策再平衡,这些都有利于行情均衡化。“K型收敛、行情宽度拓展”,可能是2027年最重要的市场特征。
包承超预计,科技板块内部走势分化,非AI板块存在广泛的结构性修复机会,估值收缩的主要进程在2026年已完成。资金面的出清需要时间,投资者也会逐步回归合理回报预期,以PB-ROE为代表的稳健回报型策略相对景气策略更占优,风格或出现重大转变。
配置上,包承超称需适度分散,围绕稳健回报、优秀出海制造业、内需修复和AI新技术题材四条线索做应对。