①摩根大通预计2027年HBM平均售价将上涨96%,行业盈利能力有望改善;
②NAND短期尚未出现下行迹象,主要存储厂商持续扩大长期供货协议覆盖范围,为未来盈利提供支撑;
③摩根大通预计,2027年主要云厂商AI资本开支达1.5万亿美元,但融资及商业化风险仍可能压制存储股表现。
财联社11月5日讯(编辑 夏军雄)尽管近期主要存储企业股价遭遇大幅调整,但摩根大通认为,市场对人工智能(AI)投资可持续性的担忧,与存储行业依然强劲的基本面之间出现明显背离。
摩根大通11月4日发布研报指出,主要存储股较2026年高点平均回撤约45%,费城半导体指数较近期高点回撤约29%。研报援引彭博数据称,六家主要存储企业2027年预测市盈率平均仅约3.6倍,而2026年至2028年预测每股收益(EPS)年复合增长率平均达到98%。
该行认为,尽管市场担忧AI融资、电力瓶颈及投资回报,但DRAM和NAND供需仍然紧张,长期供货协议不断扩大覆盖范围,行业基本面有望保持强劲至2028年。未来六个月,存储企业盈利预测遭到下调的可能性较低。
不过,摩根大通同时警告,缺乏明确的短期催化剂可能使存储股继续区间震荡,行业基本面改善未必能够立即推动股价反弹。
DRAM涨价超预期,HBM盈利能力有望改善
存储芯片价格持续上涨是摩根大通维持乐观判断的重要依据。
2026年第三季度,DRAM行业平均销售价格(ASP)环比上涨23%,超过摩根大通此前预计的约17%至20%涨幅,推动主要存储厂商业绩普遍好于预期。
其中,三星电子DRAM平均售价环比上涨约20%,SK海力士上涨约27%至29%;美光科技截至8月的财季DRAM平均售价环比上涨约17%至19%。与此同时,行业比特出货量环比增长6%,显示收入增长同时受到价格和出货量支撑。
第四季度的出货量指引同样积极。三星预计DRAM比特出货量环比增长约15%至19%,SK海力士预计增长约25%。综合企业指引,摩根大通估计2026年DRAM行业比特出货量同比增长约27%。
主要厂商普遍认为供需紧张将持续至2027年以后。三星预计DRAM市场紧张状况延续至2028年,SK海力士则认为供应短缺可能持续至2030年。
高带宽内存(HBM)的价格与产品升级前景更为突出。
摩根大通预计,2027年HBM平均售价将上涨96%。该行指出,尽管大幅涨价可能推高下游AI系统成本、抑制需求,但主要存储厂商已顺利完成相关价格谈判,因此摩根大通认为,下游客户面临的需求下降风险总体可控。
随着HBM4逐步放量,HBM与传统DRAM之间的盈利能力差距有望缩小。
三星电子第三季度HBM4销售额环比增长超过三倍,预计第四季度HBM4在比特出货量和收入方面均将超过HBM3E。SK海力士已开始批量出货HBM4,良率表现优于计划;美光则表示,2027年大部分HBM比特供应已按显著更高的价格签约。
摩根大通认为,价格上涨、出货增长以及新一代产品盈利能力改善,将共同支撑DRAM厂商未来业绩。
NAND短期未现下行迹象,长期供货协议持续扩张
市场对NAND闪存周期提前见顶也存在担忧。部分投资者认为,库存增加及中国厂商产能扩张,可能推动NAND最早于2026年第四季度进入价格下行周期。
摩根大通对此持不同意见。该行承认NAND价格涨幅正在放缓,但认为行业供需仍具有韧性,短期尚未出现明显降价或进入下行周期的迹象。
针对铠侠第四季度业绩指引疲软,摩根大通认为,这主要与部分订单提前交付及延后至2027年第一季度有关,并非行业需求全面恶化。该行预计,铠侠明年第一季度增长可能超过正常季节性水平。
AI需求正在为NAND提供新的增长动力。摩根大通指出,随着AI模型运行需要处理大量数据,KV-cache卸载推动企业级SSD需求增长,云服务商持续寻求成本效率更高的NAND解决方案,以优化模型运行。
摩根大通根据产业调查认为,中国NAND厂商目前主要面向消费类应用,对国际企业级SSD市场的直接威胁相对有限。
除需求增长外,长期供货协议(LTA)也在提高存储厂商未来订单及收入的可预测性。研报指出,主要存储厂商正在扩大协议覆盖范围,部分合同已延伸至2030年以后。三星目标是在2030年前将60%至70%的产能纳入长期供货协议;SK海力士2027年和2028年超过50%的产能已获得长期协议覆盖。
美光已签署26份长期供货安排,较前一季度的16份明显增加,其中两份协议的订单可见度延伸至2031年。SK海力士还表示,其DRAM及HBM产品实际上已获得延伸至2029年的订单覆盖。
摩根大通认为,长期供货协议、具有约束力的采购承诺及客户预付款,能够提高收入可见度,为存储企业抵御短期需求波动提供缓冲。
AI投资继续扩张,消费电子承受涨价压力
存储行业景气能否延续,很大程度上取决于AI基础设施投资。
摩根大通援引其美国硬件研究团队预测称,第一梯队及第二梯队超大规模云厂商的AI资本开支,预计将从2026年的约8000亿美元增至2027年的1.5万亿美元,同比增长87.5%。
主要科技企业第三季度财报显示,云业务需求持续增长,为AI基础设施投资扩张提供了支撑。其中,微软Azure收入同比增长48%,谷歌云增长103%,亚马逊AWS增长39.3%。
同时,Alphabet预计2027年资本开支将显著增加,亚马逊计划进一步提高投入,微软也预计2027年上半年资本开支加速。
随着云厂商扩大AI基础设施建设,存储企业越来越倾向于优先保障服务器产品供应。
据摩根大通估计,服务器DRAM及HBM收入在DRAM业务总收入中的占比,预计将从2025年的50%以上升至2026年的60%以上,并有望在2027年超过70%。
这种变化有利于存储厂商盈利,却可能挤压消费电子产品的供应。
研报指出,存储厂商优先向服务器业务分配产能,正在加剧PC和智能手机厂商的成本压力。苹果表示,存储芯片价格上涨达到前所未有的程度,并对毛利率造成压力;英特尔则预计PC市场疲软可能至少持续至2027年上半年。
摩根大通认为,服务器需求增长带来的收益足以抵消消费电子市场疲软的影响,但存储行业对云厂商及AI资本开支的依赖也随之上升,需求集中风险值得持续关注。
估值跌至低位,市场仍担忧AI投资持续性
尽管行业盈利前景强劲,资本市场却并未给予存储企业相应的估值。
摩根大通指出,随着投资者担忧AI融资可持续性、商业化变现及电力供应瓶颈,部分存储股的预测市盈率已从此前的6至7倍明显下降。
根据研报列示的彭博预测,三星电子和SK海力士2027年市盈率分别仅为2.8倍和2.6倍,美光为4.8倍,铠侠为3.3倍。
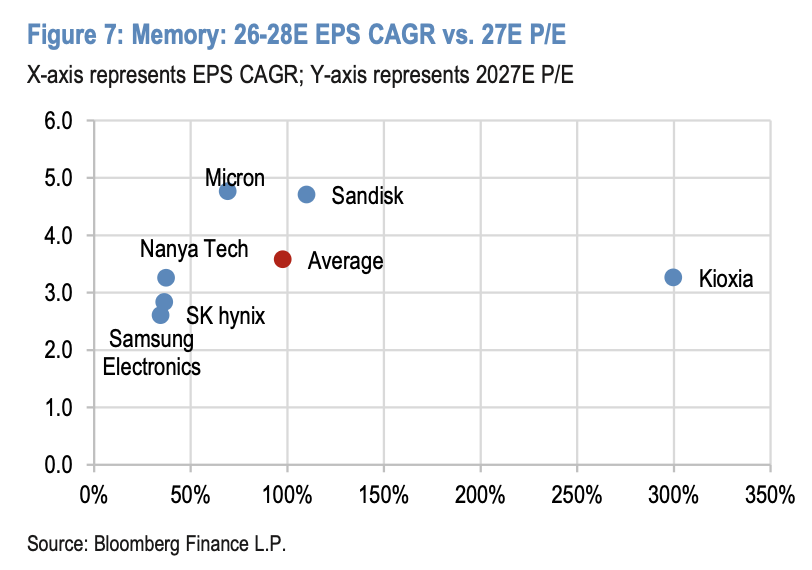
(根据研报列示的彭博预测,三星电子和SK海力士2027年市盈率分别仅为2.8倍和2.6倍,美光为4.8倍,铠侠为3.3倍)
摩根大通认为,当前市场实际上已经开始计入2027年上半年存储行业可能进入新一轮下行周期的风险。
但该行预计,未来六个月行业盈利预测遭到下调的可能性较小。原因在于,现有存储供应缺口仍然较大,短期难以迅速弥合,而长期供货协议和预付款安排进一步提高了企业盈利的稳定性。
股东回报因此成为另一个重要估值因素。摩根大通认为,投资者越来越希望存储厂商将强劲的自由现金流转化为分红及股票回购。
在亚洲存储企业中,摩根大通最看好SK海力士的股东回报执行情况,其2026财年股东回报计划规模约100万亿韩元,2025年至2027年自由现金流回报比例提高至50%以上。
相比之下,三星电子虽然维持较大规模的股东回报计划,但第三季度财报未带来额外惊喜;铠侠的超额现金回报政策仍存在不确定性。
摩根大通未来三个月的亚洲存储股偏好排序为SK海力士、三星电子、铠侠,均维持增持评级。
不过,该行也指出,即使SK海力士公布了超预期股东回报计划,其股价仍在财报后进一步下跌。这表明市场对AI投资持续性的担忧尚未消退。