①年内至少15家银行对零售、财富、信用卡条线的核心岗位进行调整;
②今年以来,零售业务呈现分化:客户资产继续增长,贷款投放却在放缓;
③明年零售贷款增长仍将面临较大压力,信贷结构的变化也会带动资产收益率下行。
财联社11月9日讯(编辑 王蔚)招商银行总行零售信贷部的新任总经理人选,已经浮出水面。
据行业人士透露,招行杭州分行行长王波拟任总行零售信贷部总经理,原总经理汪涛转任巡视员。
财联社根据公开信息进行不完全梳理,年内从国有大行到股份行,至少15家银行对零售、财富、信用卡条线的核心岗位做了重新安排。今年以来变动的银行如下:
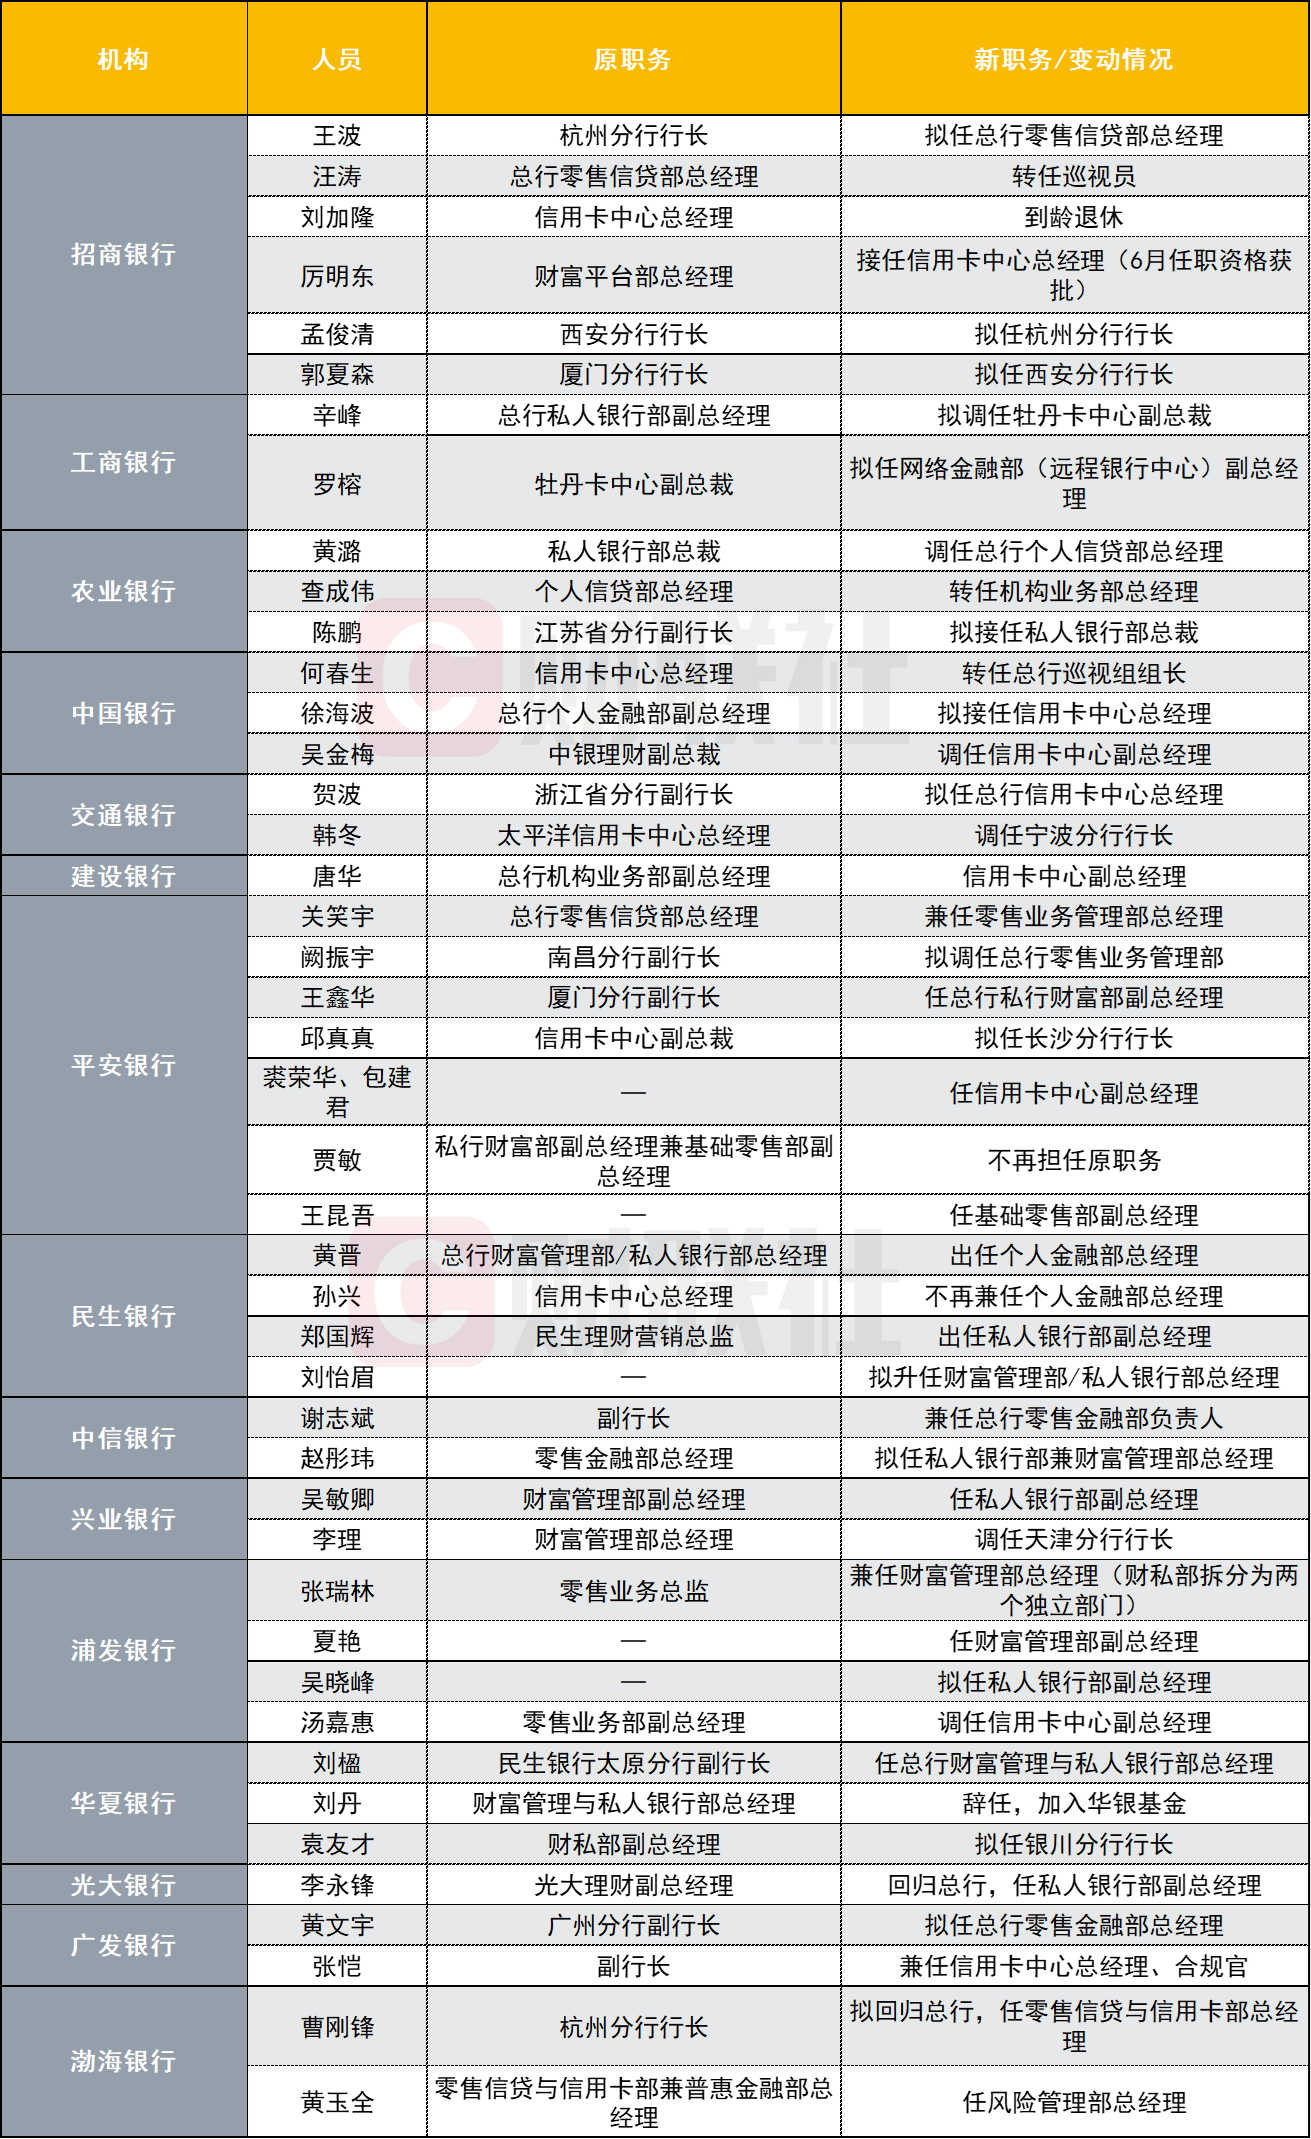
数据来源:公开信息,财联社整理
而在刚刚收官的三季报里,这些银行的零售业务呈现出同一种分化:客户资产继续增长,贷款投放却在放缓。
年内至少15家银行零售条线换将
招行这次调整,带着“信用卡+分行”的印记。王波2012年起在信用卡中心历任总经理助理、副总经理,2022年6月任总经理,2024年3月调任杭州分行行长;如今回到总行执掌零售信贷部。汪涛出身财务条线,2019年牵头筹建招银理财并出任首任总裁,2022年末回归总行。
招行今年的动作不止这一处。1月,信用卡中心总经理刘加隆到龄退休,原财富平台部总经理厉明东接任,6月任职资格获批。财富条线的高管去信用卡中心,是今年这轮换防的一条明线。
国有大行的方向相近。8月,农业银行私人银行部总裁黄潞调任总行个人信贷部总经理,原个人信贷部总经理查成伟转任机构业务部总经理,江苏省分行副行长陈鹏拟接任私行部总裁;同月,工商银行总行私人银行部副总经理辛峰拟调任牡丹卡中心副总裁。
9月,中国银行信用卡中心总经理何春生转任总行巡视组组长,总行个人金融部副总经理徐海波拟接任。2月,交通银行浙江省分行副行长贺波拟任总行信用卡中心总经理,原总经理韩冬已调任宁波分行行长。建设银行信用卡中心则在副总经理层级完成补位。
股份行的动作更密。10月,平安银行总行零售信贷部总经理关笑宇兼任零售业务管理部总经理,南昌分行副行长阙振宇拟调任总行零售业务管理部;5月,厦门分行副行长王鑫华任总行私行财富部副总经理。
民生银行今年则有多方变动:年初由原民生理财营销总监郑国辉出任私行部副总经理,6月总行财富管理部/私人银行部总经理黄晋出任个人金融部总经理,7月刘怡眉拟升任财私部总经理。
中信银行由副行长谢志斌兼任总行零售金融部负责人,原总经理赵彤玮拟任私人银行部兼财富管理部总经理。兴业银行财富管理部副总经理吴敏卿任私人银行部副总经理,原总经理李理5月底调任天津分行行长。华夏银行引进原民生银行太原分行副行长刘楹任财私部总经理。
浦发、光大、广发、渤海也在变动。浦发银行把财富管理与私人银行拆成两个独立部门,零售业务总监张瑞林兼任财富管理部总经理;光大银行由光大理财副总经理李永锋回归总行,出任私人银行部副总经理。5月,广发银行广州分行副行长黄文宇拟任总行零售金融部总经理;8月,渤海银行杭州分行行长曹刚锋拟回归总行,任零售信贷与信用卡部总经理。
将变动岗位整理,流动方向大致三类:财富与个金、信贷横向打通,如民生、中信、农行;理财子公司向私行输送干部,如光大、民生;总行与分行一上一下。
今年零售贷款多数回落,明年仍将面临较大压力
这种打通,恰好对应三季报里的两组反向数据。
贷款端,央行数据显示,前三季度住户贷款减少1.03万亿元,其中短期贷款减少1.14万亿元,中长期贷款仅增1062亿元。个人住房贷款余额35.91万亿元,同比下降4.1%;不含房贷的消费性贷款余额20.69万亿元,同比下降2.8%。
招行9月末零售贷款3.67万亿元,较上年末减少475.14亿元,降幅1.28%,全行占比降至50.96%;同期公司贷款3.56万亿元,增长10.59%,两者规模已较为接近。
平安银行零售贷款较上年末微降0.3%,民生银行个人贷款下降5.75%。农行个人贷款9.55万亿元、较上年末增长3.06%,是六大行中唯一增速超过3%的银行,其中个人经营类贷款新增3562亿元;工行个人贷款8.94万亿元,较上年末小幅回落。
客户资产端,截至三季度末,招行零售AUM 18.71万亿元,较上年末增长9.52%,增速高于零售客户数的5.36%;金葵花及以上客户650.26万户,较上年末增长9.63%;私人银行客户21.94万户,较上年末增长10.10%。
平安银行零售AUM 4.39万亿元,较上年末增长3.6%,私行AUM 2.1万亿元,增长5.2%。民生银行零售AUM 3.62万亿元,增长10.12%,贵宾客户增长8.23%。中信银行零售管理资产余额(含市值)5.88万亿元,较上年末增长9.81%。
中收的表现跟着AUM走。招行前三季度财富管理手续费及佣金收入235.04亿元,同比增长13.71%;平安银行财富管理手续费收入46.80亿元,同比增长17.6%;民生银行财富中收38.88亿元,增长27.27%。相比之下,农行手续费及佣金净收入625.84亿元、下降10.44%,主要受上年同期存量理财一次性收益高基数影响;工行9手续费及佣金净收入为22.80亿元,同比增长1.55%。
资产质量的压力集中在零售。招行9月末零售贷款不良率1.19%,较上年末上升0.11个百分点;信用卡贷款不良率1.93%、较上年末上升0.19个百分点;小微贷款不良率1.39%,较上年末上升0.17个百分点;前三季度信用卡贷款不良生成额347.11亿元,同比增加55.58亿元。平安银行个人贷款不良率1.20%,信用卡应收账款不良率2.15%。民生银行6月末个人贷款不良率2.01%。
“全行业零售贷款确实仍处于风险上升的趋势。”招行零售金融总部总经理陆小荣在三季度业绩交流会上表示,房地产调整、居民收入预期与偿债压力、共债风险等问题,缓解尚需时间。他同时提到一个边际变化:今年,房贷、小微贷、消费贷的不良生成增量已明显放缓,前三季度零售贷款(不含信用卡)不良生成额168亿元,同比仅增5亿元。
招行副行长彭家文在上述交流会上透露出的态度更谨慎。他表示,明年零售贷款增长仍将面临较大压力,信贷结构的变化也会带动资产收益率下行。