①受上周强劲通胀数据及美联储鹰派言论支撑,美元指数周一进一步走高,创下自2025年4月以来的最高水平;
②与此同时,欧元兑美元则一度失守了关键的1.10心理关口。
财联社11月17日讯(编辑 潇湘)受上周强劲通胀数据及美联储鹰派言论支撑,美元指数周一进一步走高,创下自2025年4月以来的最高水平。与此同时,欧元兑美元则一度失守了关键的1.10心理关口。
去年4月,在美国总统特朗普宣布“解放日”关税政策后,市场对美元资产吸引力下降的担忧一度导致美元汇率重挫;但随着美国经济表现稳健、AI浪潮推动美国股市持续繁荣,美元资产重聚人气,美元指数也随之强势反弹。
近期火热的美国通胀指标以及市场对美联储进一步加息的预期,在近几个交易日更是持续为美元提供了上行动能。
行情数据显示,美元指数隔夜进一步向上升至了103.50一线,刷新2025年4月2日以来的高点。
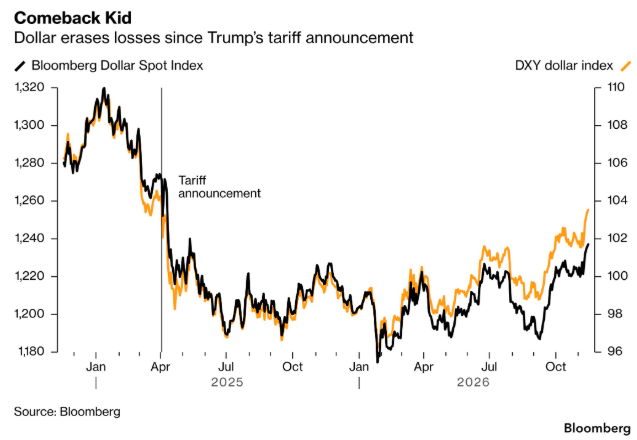
包括Kamal Sharma在内的美银策略团队在研报中指出:“事实证明,‘解放日’关税是‘抛售美国资产’这场大辩论中一个关键但短暂的插曲。随着人工智能全方位主导资本叙事,‘去美元化’的担忧已基本淡出视野。”
Bank of Nassau 1982首席经济学家Win Thin则表示:“利差优势扩大叠加AI产业红利,促使海外投资者不仅没有减持,反而在持续增配美元资产。”
上周公布的数据显示,美国10月消费者物价涨幅超预期,进一步坐实了美联储下月有望加息的市场共识。这份通胀数据甚至已达到美联储理事沃勒设定的加速加息门槛,令市场对美联储12月会议加息50个基点的预期也正被计入定价。
据芝商所的FedWatch工具显示,联邦基金利率期货定价表明,在美联储将于12月9日结束的为期两天的议息会议上,加息25个基点的概率高达95%,另有5%的概率则为加息50个基点。
宏观策略与研究机构Macro Hive研究员Benjamin Ford在最新报告中分析称:“两大因素令美联储短期内难以摆脱通胀阴霾:其一,地区调查数据显示出的全美隐含通胀指标正在预示物价压力再度加速;其二,企业利润率正同步改善——上涨的成本得以向下游转嫁,而工资进一步上调的预期也愈发明确。”
至少在当下,交易层面做多美元的狂欢仍在继续,投机者普遍押注本轮美元反弹才刚刚拉开序幕。上周,杠杆基金对欧元兑美元的净空头头寸(即做多美元押注)已飙升至逼近2020年以来的极值。
Columbia Threadneedle Investments投资组合经理Ed Al-Hussainy感慨道,这标志着“‘美元贬值论’的彻底终结”。他补充指出,去年重压美元的周期性拖累——包括疲软的就业数据与美联储降息预期——如今已悉数逆转为支撑美元上行的顺风。
欧元跌破重要整数位
值得一提的是,本轮美元升值呈现出广泛的普涨格局,过去六个月内美元兑所有G10主要货币悉数走高。
周一,欧元兑美元盘中一度跌至1.0998,失守了1.10美元的心理关口,这是自2025年4月以来的首次。上个月,由于法国政治僵局和未能实现财政赤字目标引发市场抛售,欧元承压。随后,受美国经济数据强劲提振,市场预期美联储将加息,美元走强,欧元跌幅进一步扩大。**
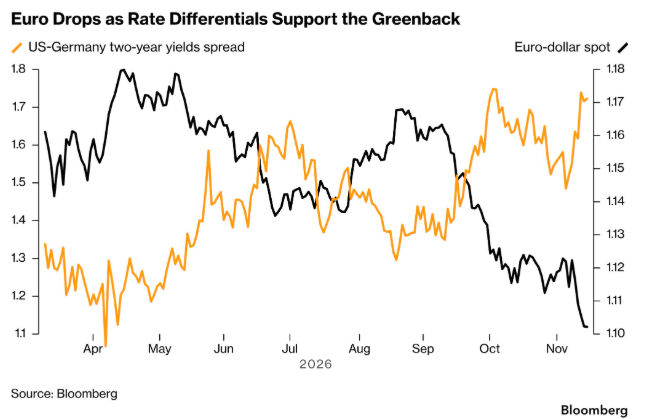
丹麦丹斯克银行分析师August Hyldgaard表示,欧元兑美元的走势“主要受美国强劲的经济数据以及美联储对此日益鹰派的回应所驱动”。
能源价格下跌未能对欧元提供多少支撑,技术面依然看跌。期权也显示市场对欧元下行风险的持续需求,一周以来的市场情绪为10月中旬以来最悲观。
美元走强同步令英镑承压,在英国本周晚些时候公布关键的就业与通胀数据前,交易员维持谨慎观望,英镑兑美元跌0.2%至1.3191美元。
此外,美元兑日元近两个交易日虽有所回落,但距离160关口的高位水平依然不远,日内早间最新交投于159.42附近。分析人士指出,当前日元汇率已再次逼近美日官方今年早些时候疑似出手入市干预的敏感区间。
不过,道富环球投资管理驻东京首席固定收益策略师Masahiko Loo指出,“除非经济疲软态势进一步蔓延至薪资增长、服务业及底层内需,否则日本央行大概率会将此视作短期波动而选择按兵不动。”
当然,尽管近来美元走势强劲,但市场上目前也有一些看衰美元后市前景的声音。美国银行与荷兰国际集团对美元的态度就依然偏向谨慎。
美银策略师强调,基于全球央行外汇储备多元化的长期趋势,他们对美元中长期走势仍维持结构性看空。该行援引IMF第二季度数据指出,全球外汇储备管理者正展现出将配置重心自美元移向欧元、澳元等其他资产的首次“实质性”转变。
与此同时,荷兰国际集团亦对美元前景维持偏空立场,直言当前市场对美联储后续紧缩力度的定价过于激进,质疑央行究竟能在多大程度上兑现加息并长时间维持高利率。