①英伟达三季报及四季度指引均超预期,Rubin芯片量产首季创收200亿美元;
②公司对供应链及产能的承诺增至3900亿美元,数据中心租赁承诺升至740亿美元,持续加大AI生态支持力度;
③黄仁勋辞职且董事会无意请其回归,叠加美商务部出口新规与监管调查,高盛维持220美元目标价。
财联社11月18日讯(编辑 夏军雄)尽管管理层更替、监管调查及AI基础设施融资前景仍存在不确定性,但高盛认为,英伟达的基本面依然强劲,未来12至18个月的盈利能力预计不会受到重大直接冲击。
高盛11月17日发布研报指出,英伟达最新季度业绩及下一季度收入指引均超出华尔街预期,管理层进一步将2027年收入增长预测从70%上调至75%。与此同时,公司承诺继续为AI生态系统提供财务支持,并计划在2027年底前执行剩余约2270亿美元股票回购授权。
高盛维持英伟达“买入”评级及220美元的12个月目标价,认为当前股价具有较有吸引力的风险回报比。不过,该行警告,管理层变动及AI基础设施融资模式的不确定性,对公司估值的冲击可能大于对短期盈利的直接影响。
AI需求持续强劲,2027年增长预测进一步上调
英伟达最新季度业绩显示,AI算力需求仍在快速增长。
公司第三财季收入达到1158.44亿美元,同比增长103.2%,环比增长20.4%,高于华尔街预期的1094.81亿美元。其中,数据中心业务收入1076.1亿美元,超过市场预期的1020.29亿美元;边缘计算业务收入82.34亿美元,同样高于预期。
盈利能力也保持强劲。季度毛利率达到74.9%,高于市场预期的73.5%;营业利润率为67.2%,高于预期的64.8%;非GAAP每股收益2.68美元,较市场预期高出9.7%。
下一季度收入指引同样强劲。英伟达预计第四财季收入约1300亿美元,较市场预期高4.2%;非GAAP毛利率指引为71.5%,基本符合预期。高盛据此推算,公司当季非GAAP每股收益约2.81美元,高于市场预期的2.67美元。需要注意的是,第四财季包含14周,季度收入增速受到财季长度差异影响。
更值得关注的是,英伟达将2027日历年收入增长预测从70%上调至75%,高于高盛此前74%的增长预期。即使考虑到美国商务部新出台的数据中心租赁限制可能带来的影响,管理层仍然提高了增长预期。
管理层指出,Blackwell、Rubin、Vera及Groq等产品需求强劲,其中Rubin产品进入量产出货后的首个季度便贡献约200亿美元收入。公司认为,2027年不受供应能力限制情况下的潜在需求增长仍将明显超过供给。
高盛认为,英伟达需求增长不仅来自大型云服务商,还反映出AI实验室、新兴云服务商及主权AI相关客户正在扩大产品采用范围。这意味着英伟达的客户基础正从传统超大规模云服务商向更多类型的算力需求方扩展。
财务承诺增至5180亿美元,兼顾生态支持与股东回报
随着AI基础设施投资持续扩张,英伟达对供应链及客户生态系统的财务承诺也大幅增加。
研报披露,英伟达涉及供应链、产能、云服务、数据中心租赁及投资等方面的财务承诺总额达到5180亿美元,较上一季度的3660亿美元增加1520亿美元,增幅约42%。
其中,供应链及产能承诺从2790亿美元增至3900亿美元,增量主要与存储器有关;数据中心租赁承诺从250亿美元大幅增至740亿美元。
相比之下,云服务协议承诺从290亿美元小幅下降至280亿美元,股权投资承诺从250亿美元降至200亿美元,资本开支相关承诺从80亿美元降至60亿美元。
与此同时,英伟达对新兴云服务商(Neocloud)客户的相关财务承诺合计320亿美元。管理层强调,公司将继续以审慎、选择性的方式支持相关客户。
这项安排具有重要意义。高盛指出,投资者此前一直担忧,如果英伟达或其竞争对手无法继续提供融资支持,AI基础设施投资增长可能明显放缓。这也是英伟达股价估值相对市场存在较大折价的原因之一。
因此,对AI生态系统提供财务支持,不仅关系到英伟达自身的资本配置,也与市场对整个AI基础设施投资周期可持续性的判断密切相关。
在扩大生态支持的同时,英伟达还强调了股东回报承诺。
管理层表示,公司计划将全部超额现金返还股东,并在2027年底前执行剩余约2270亿美元股票回购授权。
高盛认为,这向投资者释放出积极信号,表明管理层认为当前股价明显低于公司内在价值,并希望在支持AI生态系统扩张与向股东返还资本之间保持平衡。
管理层更替与监管风险仍待解决
尽管基本面保持强劲,英伟达仍面临管理层更替带来的不确定性。
在联合创始人黄仁勋辞职、科莱特·克雷斯(Colette Kress)出任临时首席执行官后,英伟达董事会继续评估内部及外部CEO候选人,并已聘请猎头公司Heidrick & Struggles负责遴选工作。
英伟达董事会主席哈维·琼斯(Harvey Jones)在电话会议上表示,董事会不打算恢复黄仁勋的CEO职务。公司尚未确定新任CEO的任命时间,也不会为了尽快完成交接而加速遴选流程。
高盛认为,管理层变动对英伟达未来12至18个月财务表现的直接影响可能相对有限。主要依据是,公司拥有覆盖未来12至24个月的长期积压订单及订单簿,同时未来两至三年的产品路线图已经明确,相关产品正处于执行阶段。
不过,监管风险仍在增加。
英伟达正在评估美国商务部新出台的数据中心租赁限制措施的影响。相关限制涉及英伟达客户向包括中国大陆在内的受限地区提供数据中心租赁服务。尽管如此,管理层仍认为2027年收入前景存在进一步上行空间。
为加强合规监督,英伟达董事会新设国家安全与出口管制监督委员会,负责监督国家安全政策、出口管制合规及全球贸易风险管理。现有相关团队将直接向该委员会汇报,并就日常运营向临时CEO汇报。
盈利预测上调,但估值仍面临不确定性
基于最新业绩和增长指引,高盛上调了英伟达未来盈利预测。
该行将2027日历年收入预测从7182.99亿美元上调至7595.65亿美元,增幅5.7%;非GAAP每股收益预测从16.70美元上调至18美元,增幅7.8%。
不过,高盛并未全面上调长期增长预期。高盛自身的最新预测模型显示,英伟达2026年至2028年的收入同比增速分别为97.3%、78.3%和26.0%。其中,2028年收入增速预测由此前33.0%下调至26.0%,非GAAP毛利率预测也从72.9%下调至72.0%。
这表明,尽管高盛进一步看好未来一两年的盈利表现,但仍预计英伟达收入增长将在2028年明显放缓。
估值方面,高盛维持220美元的12个月目标价,基于10美元标准化每股收益及22倍市盈率计算。按照11月17日155.46美元的收盘价,对应潜在上涨空间约41.5%。
该行同时给出不同估值情景:乐观情景下,目标估值为424美元;悲观情景下为175美元。
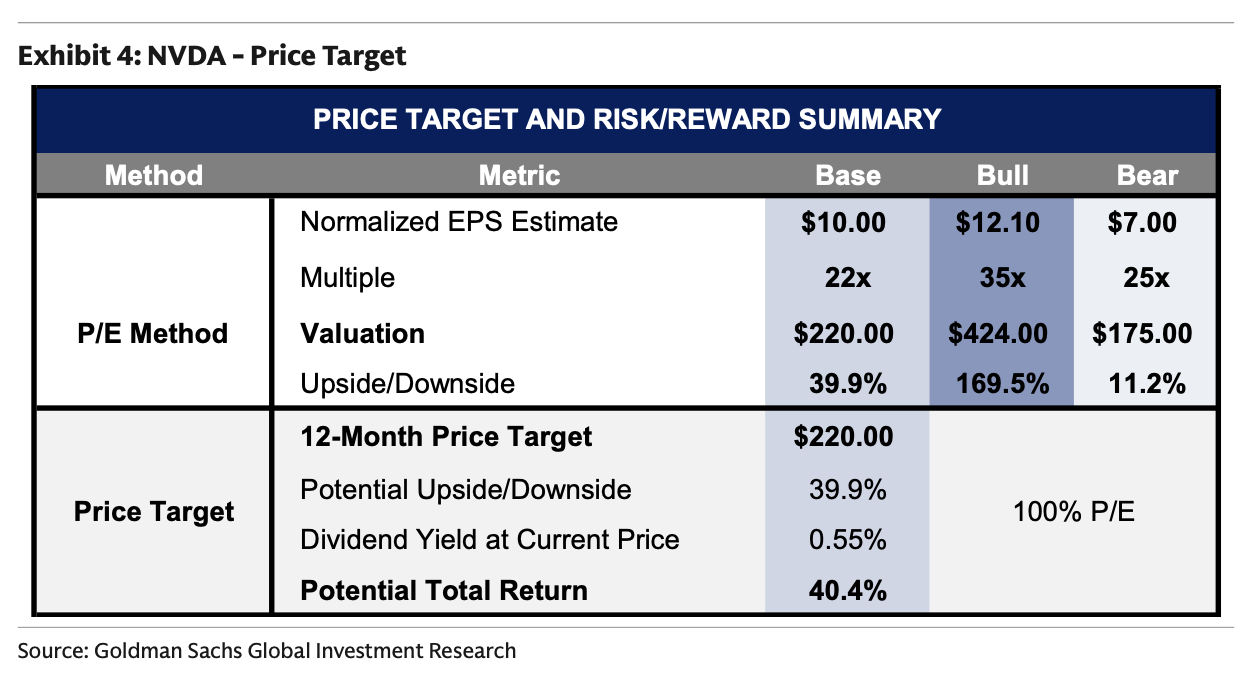
(高盛基于不同盈利预测和市盈率假设,给出英伟达175美元至424美元的估值区间,并维持220美元的12个月目标价)
高盛强调,英伟达目前面临的局势仍在变化,新信息可能进一步影响投资判断。尽管长期订单及明确的产品规划为近期盈利提供支撑,但管理层更替、运营执行风险、客户订单可能放缓,以及持续进行的内部和外部调查,仍可能影响投资者给予公司的估值倍数。
高盛认为,相比未来12至18个月的盈利能力,这些不确定性对英伟达股票估值的影响可能更为显著。该行将继续根据主要客户的经营情况及相关调查进展,重新评估其投资观点。