①截至2026年三季度末,全市场理财存续规模35.37万亿元,同比增加10.08%,单季增长1.71万亿;
②三季度理财产品累计为投资者创造收益1417亿元,前三季度累计4469亿;
③理财产品投向公募基金的资产占比升至7.9%,较年初规模增加1.14万亿。
财联社10月21日讯(编辑 王蔚)今日,银行业理财登记托管中心下发《中国银行业理财市场季度报告(2026年三季度)》(以下简称“报告”)。
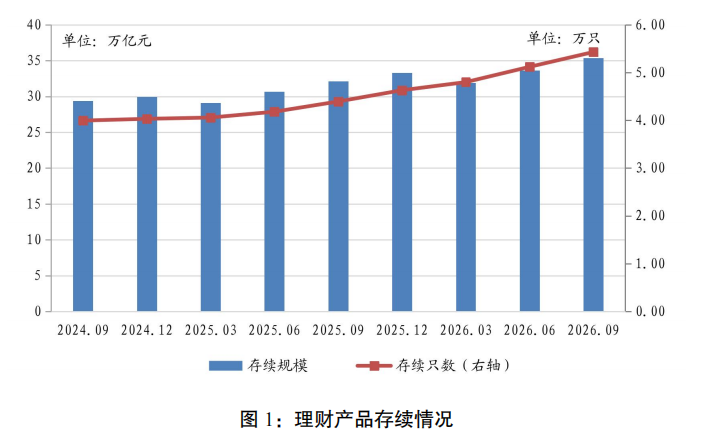
报告显示,2026年三季度末,全市场理财存续规模35.37万亿元,同比增加10.08%,较今年6月末增加1.71万亿元,较年初增长逾2万亿元。
结构端,封闭式产品占比升至23.64%,混合类产品占比抬升至3.03%,较去年同期增加 0.45 个百分点。
投资端,理财产品公募基金投资占比进一步增大。三季度末,理财产品投向公募基金的资产占比升至7.9%,规模约2.96万亿元;较2025年末的5.1%提高2.8个百分点,规模增加1.14万亿元;与此同时,非标投资规模持续压降,三季度末投资规模1.71万亿,较年初缩减0.11万亿。
收益端,三季度理财产品累计为投资者创造收益1417亿元,前三季度累计4469亿元。
展望四季度,机构判断,理财总量稳中有升,行业重心由冲规模转向控波动。
理财规模三季末35.37万亿,10月已站上36万亿关口
报告显示,2026年三季度,全国共有90家银行机构和32家理财公司累计新发理财产品1.03万只。截至三季度末,全市场共存续产品5.43万只,存续规模35.37万亿元,同比增加10.08%,较今年6月末增加1.71万亿元,较年初增长逾2万亿元。理财产品近2年存续情况如下图所示:
数据来源:中国理财网,财联社整理
分机构类型看,理财公司存续规模32.92万亿元,同比增加12.43%,占全市场的比例达到93.07%;银行机构存续规模2.45万亿元,同比下降14.04%,规模继续压降。
投资者队伍同步壮大。截至三季度末,持有理财产品的投资者数量达1.55亿个,同比增长11.51%,较6月末的1.51亿个进一步增长。
10月以来,银行理财延续扩容态势。财联社据兴业证券研报统计,上周理财存续规模环比增1348亿元至36.12万亿元;10月以来,理财规模累计增长4539亿元。
封闭式占比升至23.64%,混合类产品规模较年初增加0.2万亿
产品结构上,截至三季度末,开放式理财产品存续规模为27.01万亿元,占全部理财产品存续规模的76.36%,较去年同期减少4.22个百分点;封闭式理财产品存续规模为8.36万亿元,占比升至23.64%,较2025年末的20.13%抬升逾3个百分点。
这与机构近期的发行动作相互印证:在收益率走低、赎回波动加大的环境下,机构加大封闭式产品发行,以拉长负债久期、平滑净值波动。
投资性质方面,固收类产品存续规模34.17万亿元,占比96.61%,较去年同期减少0.53个百分点;混合类产品存续规模1.07万亿元,占比3.03%,较去年同期增加0.45个百分点,规模较2025年末的0.87万亿元增长约23%。低利率环境下,通过含权配置增厚收益,正成为理财机构的共同选择。
公募基金投资占比升至7.9%,三季度累计为投资者创造收益1417亿元
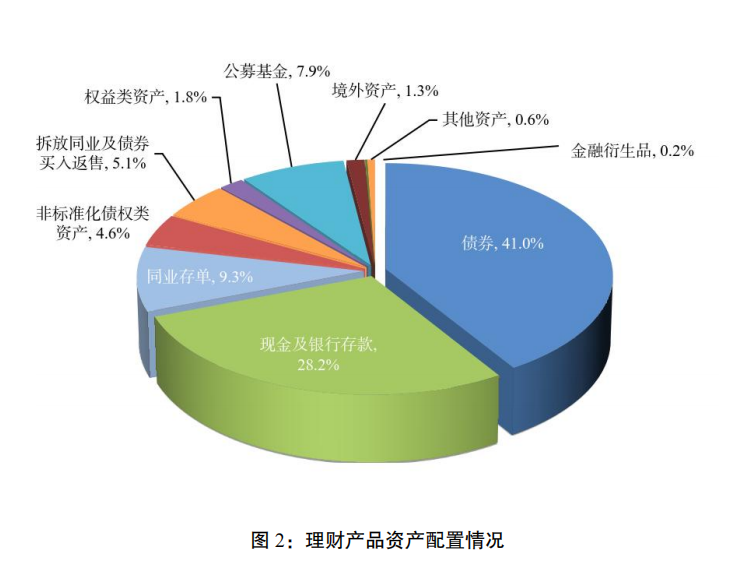
投资端的结构变化同样显著。截至三季度末,理财产品投资资产合计37.50万亿元,同比增长9.23%。各类型资产投资占比如下:
数据来源:中国理财网,财联社整理
低利率环境下,理财借道公募基金加码含权资产增厚收益的趋势愈发明显。三季度末,理财产品投向公募基金的资产占比升至7.9%,规模约2.96万亿元;较2025年末的5.1%提高2.8个百分点,规模增加1.14万亿元。
华福证券研究所银行首席分析师林虎此前在研报中表示,理财规模仍在扩张、且小幅增配基金,但托管数据显示广义基金持仓债券规模未增加,表明债基规模收缩,背后是利率稳定下,银行减少委外,提高主动配债比例。
10月9日,中国证监会就《公开募集证券投资基金运作管理办法(征求意见稿)》及配套规则公开征求意见,拟下调股票基金、混合基金及基金中基金(FOF)等产品成立门槛,并提高非FOF基金投资其他基金的比例上限,为权益类基金发展和产品创新打开空间。
据财联社此前报道,业内人士分析认为,尽管此次修订并不直接约束银行理财公司的投资行为,但在理财行业规模增速放缓、传统固收资产收益承压的背景下,公募基金作为理财资金的重要配置渠道,其产品供给和投资工具的变化,或将为理财公司推进多资产配置提供新的选择。
随着年内两批额度的集中投放,境外资产配置同步扩容。报告显示,截至三季度末,理财投向境外资产的占比1.3%,估算规模约0.49万亿元,占比较年初提高0.5个百分点,规模较年初增加约0.2万亿。
与此同时,理财非标投资规模持续压降。据媒体报道,今年8月,理财资金被限制投资消费贷非标资产。报告显示,三季度末,理财非标投资1.71万亿,较年初缩减0.11万亿;三季度投资占比4.6%,较年初降低0.5个百分点。
收益方面,2026年三季度,理财产品累计为投资者创造收益1417亿元。其中,银行机构累计为投资者创造收益165亿元,理财公司累计为投资者创造收益1252亿元。叠加上半年的3052亿元,前三季度累计为投资者创造收益4469亿元。
机构建议:四季度重点关注20Y及以上国债和地方债机会
机构对接下来理财市场走势的判断偏一致:理财规模仍会上涨。
中信证券首席经济学家明明在其研报中表示,随着季末存款考核结束及国庆假期资金需求回落,前期回表资金有望重新流向理财市场,推动规模恢复增长。
考虑到今年9月回表规模明显低于历史同期,10月可供回流的存量资金相应减少,季节性修复幅度或弱于往年同期。
同时,权益市场波动及理财产品收益表现仍可能对居民资金配置形成阶段性扰动。中长期看,银行理财凭借稳健固收属性和相对收益优势,负债端扩张动能仍在。其团队预计今年四季度理财规模有望延续增长,全年有望达到36万亿元左右。
资产端的看点落在超长债。华源证券固收及银行分析师廖志明团队指出,积极把握超长债下半场行情,四季度仍有较大的空间。当前,中短债收益率处于历史低位,信用利差低,债券收益率曲线仍陡峭,超长债机会仍较突出。其团队预判,年内30Y国债收益率或将走向2.0%以下,2027年或走向1.8%。建议继续重点关注20Y及以上国债和地方债之大机会,资金或填平价值洼地,中短债机会有限。